Midterms verstärken die KI-Skepsis
Während sich viele Medienvertreter über den Erfolg der Demokraten bei den Midterms freuen, reagieren die Anleger an der Börse weniger zuversichtlich. Der Markt befürchtet eine Verlangsamung der KI‑Entwicklung. Die Berichtssaison bestätigt die Anleger darin.
Technologiewerte unter Druck, zyklische Papiere legen zu
Anfang reagierten die Anleger mit Erleichterung auf die Midterms. Der Erfolg der Demokraten sorgt für klare Verhältnisse im Kongress. Relativ schnell wurde den Anlegern jedoch bewusst, dass die Wahlsieger die Künstliche Intelligenz stärker regulieren wollen. Dies führte am Donnerstag im Nasdaq 100 zum größten Tagesverlust seiner Geschichte. Prozentual gab es zwar schon höhere Einbußen, aber mit 2,3 Billionen US-Dollar wurde an einem Tag noch nie so viel Vermögen vernichtet.
Wie immer verschwindet Geld nicht einfach. Es ist an einen anderen Ort gewandert – zu den zyklischen Werten. Dies erklärt, warum der Dow Jones in dieser Woche nur um 0,48 und der Nasdaq 100 um 4,41 Prozent nachgegeben hat.
Nach den Midterms sind die Bären am Ruder
Die US-Indizes sind am Wochenende auf bearish gedreht. Der Nasdaq 100 stand ohnehin unter einem Konsolidierungsdruck. Zuletzt machte sich am Markt die Skepsis breit, dass aufgrund der hohen Zinsen Investitionen verschoben werden könnten. Dies würde die Entwicklung der KI verlangsamen. Gestützt wurden die Befürchtungen durch die Berichtssaison.
Viele Unternehmen legten zwar gute Quartalsergebnisse vor, dämpften jedoch die teilweise völlig überzogenen Erwartungen. Die Midterms und die Angst vor einer stärkeren Regulierung fungierten dann als Ventil für einen überhitzten Markt. Der Druck eines euphorisierten Marktes wich aus dem Kessel.
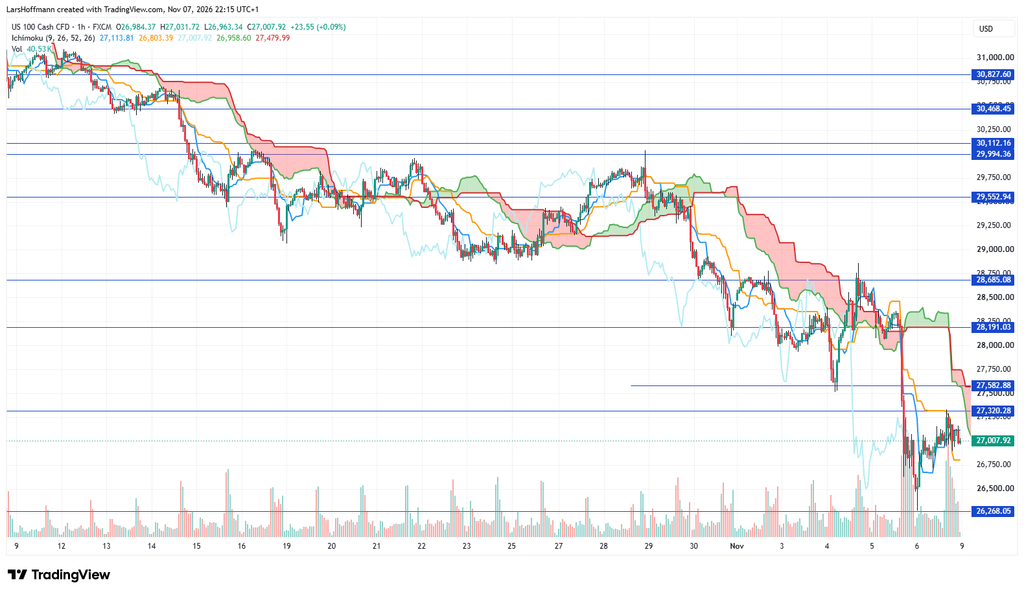
Der Nasdaq 100 fiel bis auf die Unterstützung bei 26.270 Punkten. Einen wichtigen Widerstand erkenne ich an der Ichimoku-Wolkenlinie bei 27.585 Punkten. Eine Rückkehr in den bullishen Markt würde ich von einem Überwinden der 28.685 machen. Nach dem Absturz gab es eine korrektive Erholung, die charttechnisch einen weiteren Absturz signalisieren könnte.
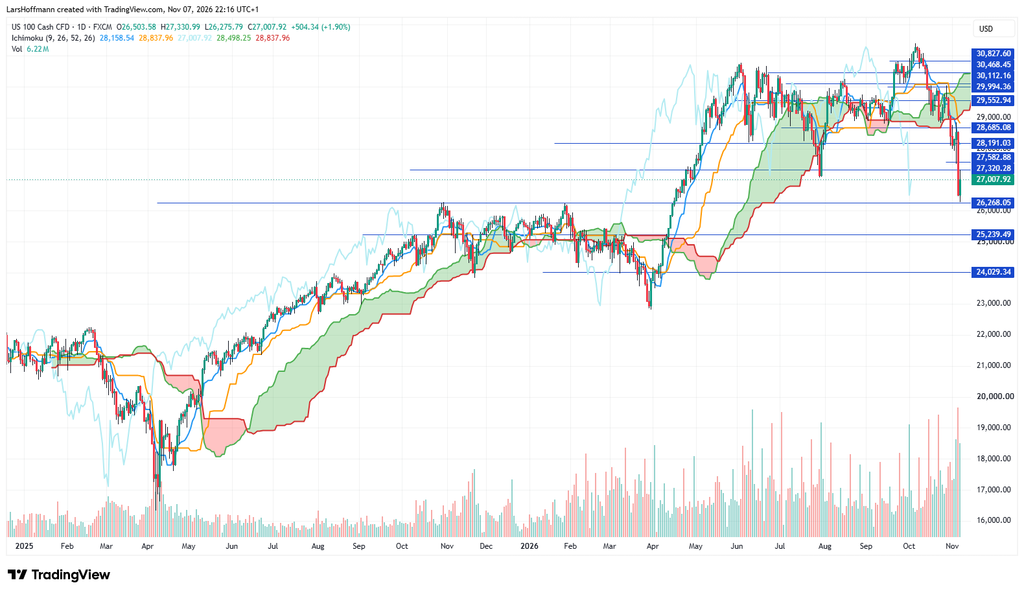
Der Dailychart zeigt bei 26.270 eine sehr starke Unterstützung. Hier lag das Ausbruchsniveau der Frühjahrsrally. Ein Bruch könnte den Nasdaq 100 bis auf 25.240 oder gar 24.000 Punkte führen.
Dow Jones: Kleine Chance für die Bullen
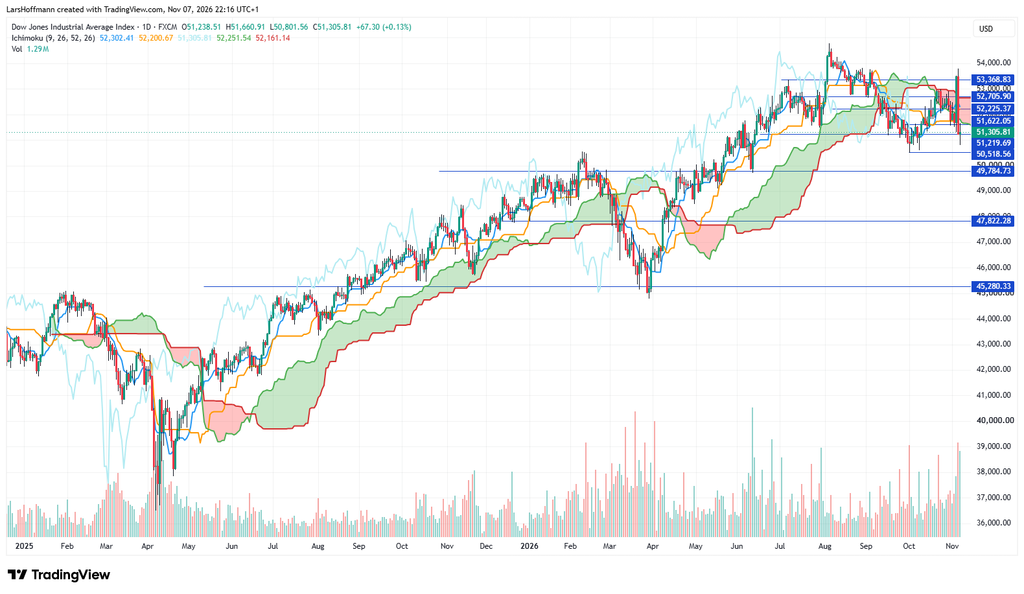
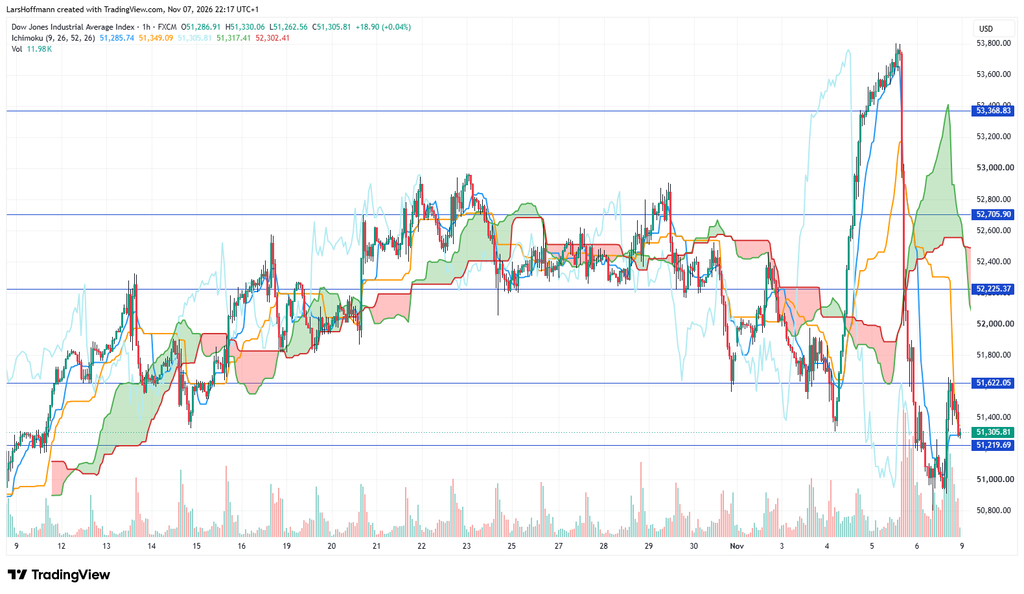
Der Ichimoku des Dailycharts ist im Dow Jones noch neutral, wobei eine bearishe Tendenz nicht zu übersehen ist. Hier könnten jedoch die Bullen erfolgreich kontern und ein volatiles Seitwärts-Szenario etablieren. Bullish wird es erst über 52.240 Punkten.
Der Stundenchart ist zunächst deutlich überverkauft. Eine Erholung wäre damit eher eine technische Reaktion, deren Nachhaltigkeit sich erst erweisen müsste.
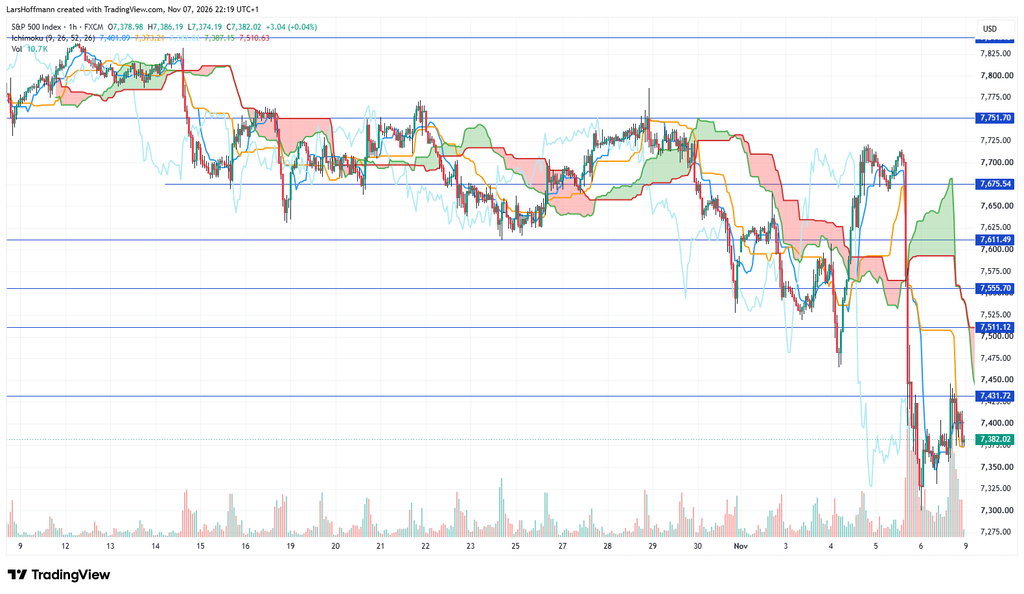
Der S&P 500 erholte sich am Freitag ebenfalls, stabilisiert sich jedoch erst bei 7.510 Punkten.
Midterms könnten weniger bewirken als viele vermuten
Die Demokraten verfügen nun zwar über eine Mehrheit im Kongress, nur nutzt dies aufgrund der Machtbefugnis des Präsidenten vergleichsweise wenig. Neue Gesetze könnten am Veto von Donald Trump scheitern. Dies könnte der Kongress nur mit einer Zweidrittelmehrheit umgehen. Trump wird weiter versuchen, mit Executive Orders am Parlament vorbei zu regieren.
Ein wenig Bewegung wird es durch die Haushaltsmacht des Repräsentantenhauses geben. Wenn die Trump-Regierung neue Finanzmittel benötigt, wird sie für die Genehmigung Kompromisse anbieten müssen. Insgesamt werden die Auswirkungen auf die Wirtschaft vermutlich gering sein. Im Gegenteil: Wenn es zu einem längeren Shutdown kommen sollte, kann dies der Wirtschaft sogar schaden.
Für die Wirtschaft hält der Ausgang der Midterms viele Unbekannte bereit. Viele Anliegen der Demokraten (Umweltauflagen, soziale Forderungen, Regulierungen) dürften Investoren eher mit gemischten Gefühlen sehen.
Robuste Arbeitsmarktdaten
Die Non-Farm-Payrolls fielen deutlich besser als erwartet aus. 165.000 neue Stellen schafften die Arbeitgeber im Oktober. Die Arbeitslosenquote sank von 4,2 auf 4,1 Prozent. Die durchschnittlichen Stundenlöhne stiegen im Jahresvergleich um 3,1 Prozent. Angesichts der Inflation von 3,7 Prozent (September 2026) stellt dies einen Reallohnverlust dar.
Insgesamt dürfte sich die Fed bestärkt fühlen, eine restriktive Geldpolitik durchzuführen. Der Arbeitsmarkt bleibt robust, während die Inflation viel zu hoch ist. Es wundert daher nicht, dass fast 80 Prozent der Händler an den Terminmärkten mit einer Zinserhöhung im Dezember rechnen.
Nicht überraschend gerät EUR/USD nach einer kurzen Erholungsphase wieder unter Druck. Spannend wird es an der Unterstützung bei 1,1110.
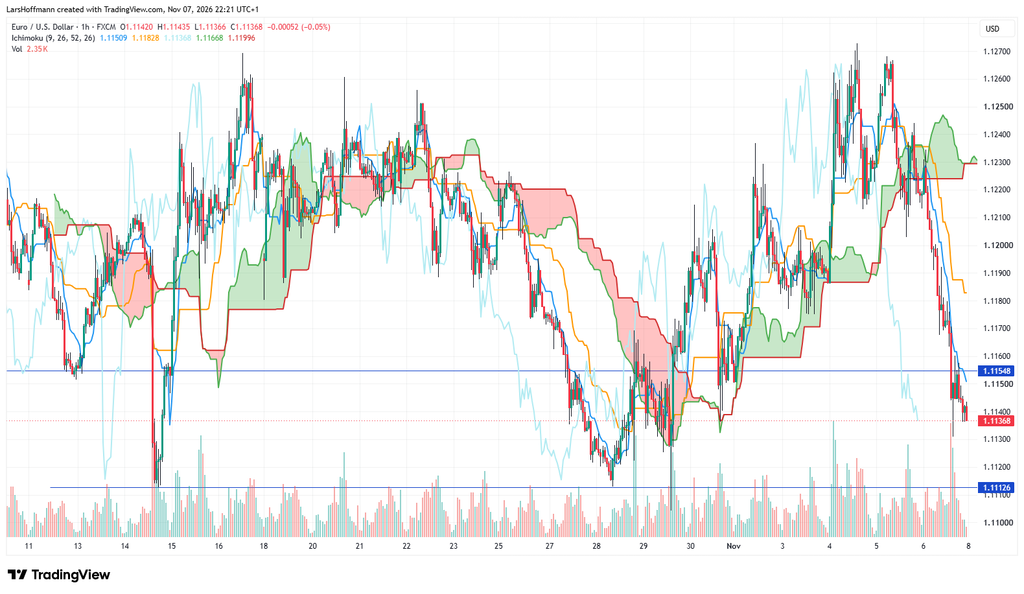
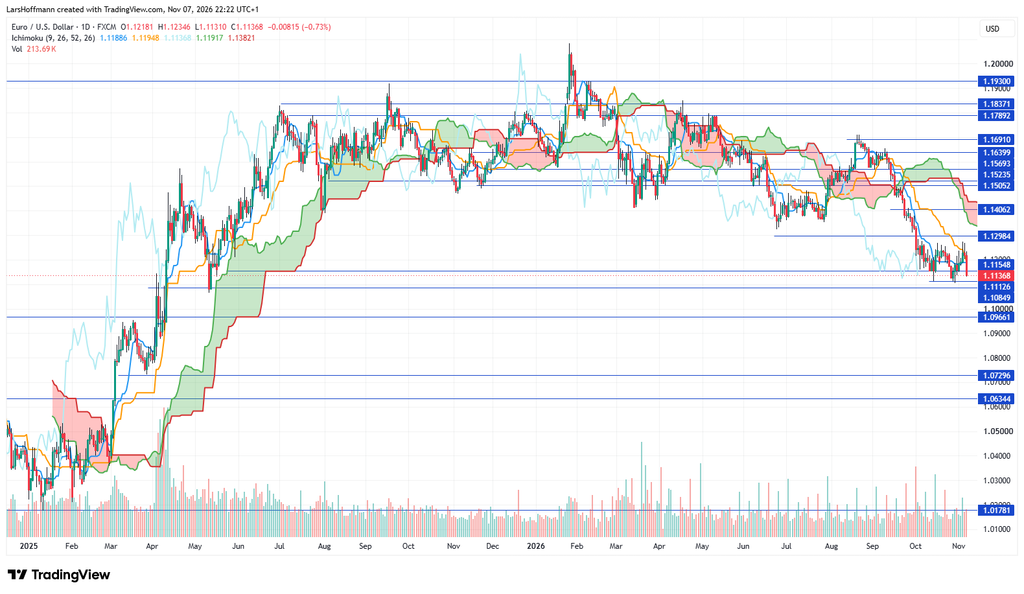
Ein übertriebener Abwärtsdruck erscheint mir nicht angemessen zu sein, weil auch die Kommunikation der EZB eher auf eine weitere Zinserhöhung hindeutet. Zudem ist die Inflation im Euroraum deutlich gestiegen. Der Verbraucherpreisindex lag im Oktober bei vier Prozent. Die Hauptpreistreiber sind Öl und Gas. Wichtige Unterstützungen im EUR/USD sehe ich bei 1,1085/0965. Allerdings dürfte die Devisenhändler die Situation in Frankreich unruhig werden lassen. Das Land hat hohe Schulden angehäuft, die durch eine schwache Konjunktur immer problematischer werden.
Blick auf die US-Daten
Die robuste Verfassung der US-Wirtschaft bestätigte der ISM‑Einkaufsmanagerindex für das verarbeitende Gewerbe mit 55,5 Punkten. Zudem verzeichnen die Unternehmen der größten Volkswirtschaft der Welt deutlich steigende Auftragseingänge. Die US-Exporte stiegen im Vergleich zum Vormonat solide.
Leicht unter den Erwartungen blieb der ISM-Dienstleistungsindex (54,4 Punkte). Erfreulich fiel hier die Beschäftigungskomponente auf, die um 1,3 Punkte zulegte. Allerdings weiteten weniger Unternehmen als in der Vergangenheit ihre Geschäftsaktivität aus.
Um starke 3,6 Prozent stieg die Produktivität außerhalb der Landwirtschaft, während die Konsumstimmung der Uni Michigan mit 50,9 Punkten nach zwei mageren Monaten wieder über die 50-Punkte-Marke stieg. Besonders die langfristigen Inflationserwartungen sanken deutlich.
Konsumzurückhaltung in Deutschland
Die Einzelhandelsumsätze folgen der öffentlichen Stimmung und gingen im September um zwei Prozent zurück. Dagegen hellt sich die Stimmung im verarbeitenden Gewerbe auf. Während auch Teile der Politik die deutsche Wirtschaft gern zum Krisenfall erklären, scheinen die Unternehmer optimistischer zu sein. Der deutsche Einkaufsmanagerindex stieg im Oktober auf 54,2 Punkte und zeigt damit wieder ein solides Wachstum an. Dagegen kriselt es in Frankreich und Italien.
Besonders Frankreich befindet sich in einer veritablen Wirtschaftskrise, wie auch der Einkaufsmanagerindex für das Dienstleistungsgewerbe zeigt (46,2 Punkte). Der deutsche Index (52,5) weist ein Wachstum aus. Den zuletzt guten Eindruck der deutschen Wirtschaft bestätigt auch die Industrieproduktion, die im September um 0,7 Prozent stieg.
Bei den zuletzt erfreulichen Zahlen sollten wir jedoch nicht übersehen, dass der Aufschwung auf einem sehr schwachen Fundament beruht. Hauptinvestor ist die Bundesregierung, die ihr „Sondervermögen“ investiert. Privatinvestoren bleiben trotz eines erfolgreichen Events mit Bundeskanzler Merz zurückhaltend.
Wenn der Markt mal richtig übertreibt
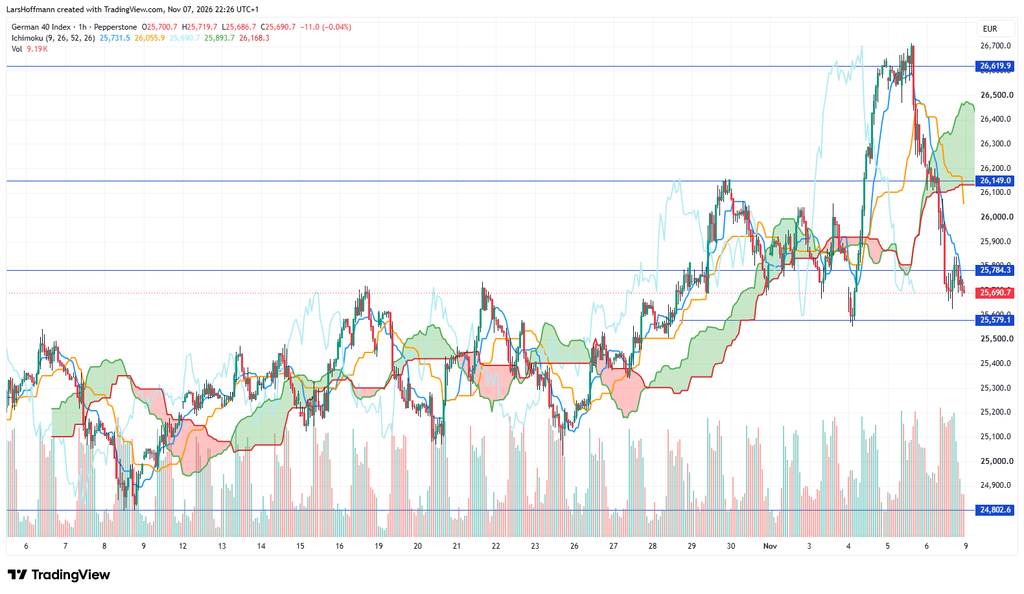
Nach dem Ergebnis aus den Midterms in den USA schoss der DAX auf ein neues Rekordhoch (26.693 Punkte). Ich weiß nicht, was die Händler erwartet haben. Ich sehe es eher so wie EZB-Präsidentin Christine Lagarde, die in dieser Woche meinte, dass sich an den Zöllen durch die Zwischenwahlen kurzfristig nichts ändern wird. Daher überrascht die anschließende Korrektur nicht. Ein Bruch der 25.580 wäre bearish.
Blick auf die anderen Märkte
In Australien hat die Zentralbank den Leitzins erwartungsgemäß um 25 Basispunkte auf 4,85 Prozent angehoben. Höher lag der Zins zuletzt Ende 2008. Der fünfte Zinsschritt in diesem Jahr erfolgte mit 6:3 Stimmen. Die Gouverneurin Michele Bullock beklagte in ihrem Statement eine breite, hartnäckige Inflation, die durch Energie und Treibstoffe befeuert wird. Sie warnte die Bürger, dass sich die nächste Zeit wie eine Rezession anfühlen könnte. Die Börse in Sydney konzentrierte sich jedoch mehr auf die Nachrichten aus den USA. Zudem fiel der Einkaufsmanagerindex für das Dienstleistungsgewerbe unter die Expansionsschwelle von 50.
In Neuseeland stieg die Arbeitslosenquote überraschend von 5,6 auf 5,7 Prozent.
Die Bank of England erhöhte den Leitzins einstimmig um 25 Basispunkte auf 4,00 Prozent. Dies entsprach den Erwartungen des Marktes.
In Japan stiegen die Gesamteinkommen der Beschäftigten im September um 4,6 Prozent. Einen derartigen Lohnzuwachs registrierten die Statistiker zuletzt vor 30 Jahren. Dies spricht zumindest nicht dafür, dass die weltweit sichtbare Inflation bald zurückgeht. Die Marktteilnehmer rechnen deshalb mehrheitlich mit einer Zinserhöhung im Dezember oder Januar.
Die Streitigkeiten mit den USA kosten in Kanada Arbeitsplätze. Im Oktober schrumpfte die Zahl der Erwerbstätigen um 4.700 Menschen. Die Arbeitslosigkeit stieg auf 6,7 Prozent. Das Land verlor in den vergangenen drei Monaten 110.000 Jobs. Die extremen Zölle von 50 Prozent lassen sich kurzfristig nicht kompensieren.
Entspannung an der Straße von Hormus?
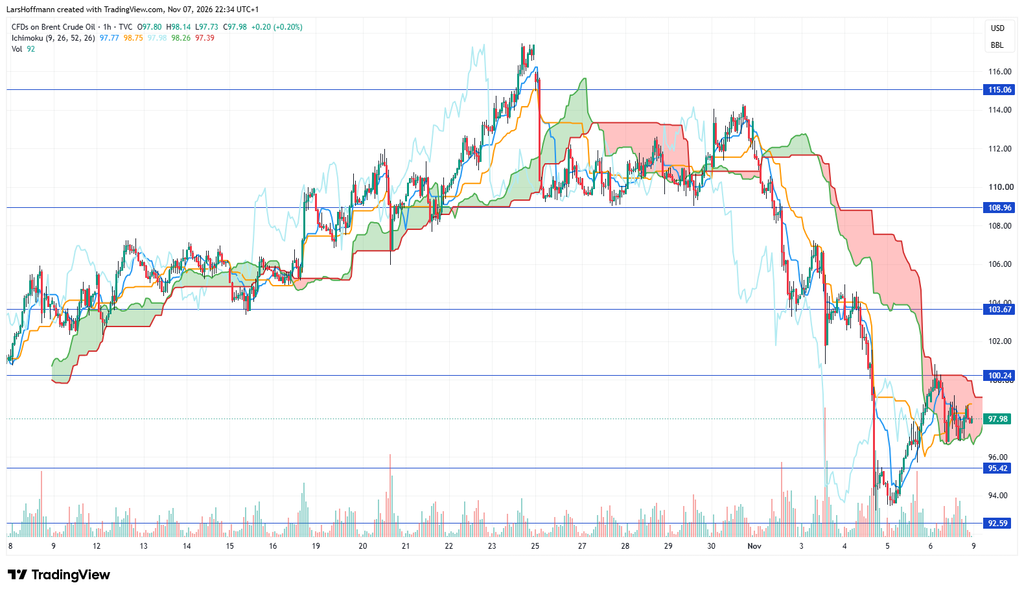
Wohl kaum. Nach den Midterms kam es zu einem deutlichen Verfall des Ölpreises. Die Korrektur begann schon Ende Oktober und wurde durch das Wahlergebnis beschleunigt. Ich glaube nicht, dass der Krieg gegen den Iran durch eine Intervention der Demokraten beendet werden kann. Aktuell sehen einige Beobachter sogar die Gefahr einer Eskalation.
Die Straße von Hormus bleibt ein Nadelöhr, das jedoch erstaunlich durchlässig ist. Aus den Golfstaaten kommen Berichte, dass die transportierte Ölmenge nicht gravierend unter dem Stand vor dem Krieg liegt. Allerdings stiegen die Kosten für den Transport deutlich. Die Versicherungssummen steigen ins Astronomische. Zudem kosten der Geleitschutz und die „Maut“ der Iraner viel Geld. Wir haben also keinen Öl- und Gasmangel, aber als Inflationstreiber wirken die Energieträger weiterhin.
Brent rutschte zeitweise auf die 93-Dollar-Marke. Bei gut 100 Dollar ist Widerstand zu erkennen. Eine nachhaltige Entspannung ist aktuell nicht in Sicht.
Silber durch KI-Skepsis unter Druck
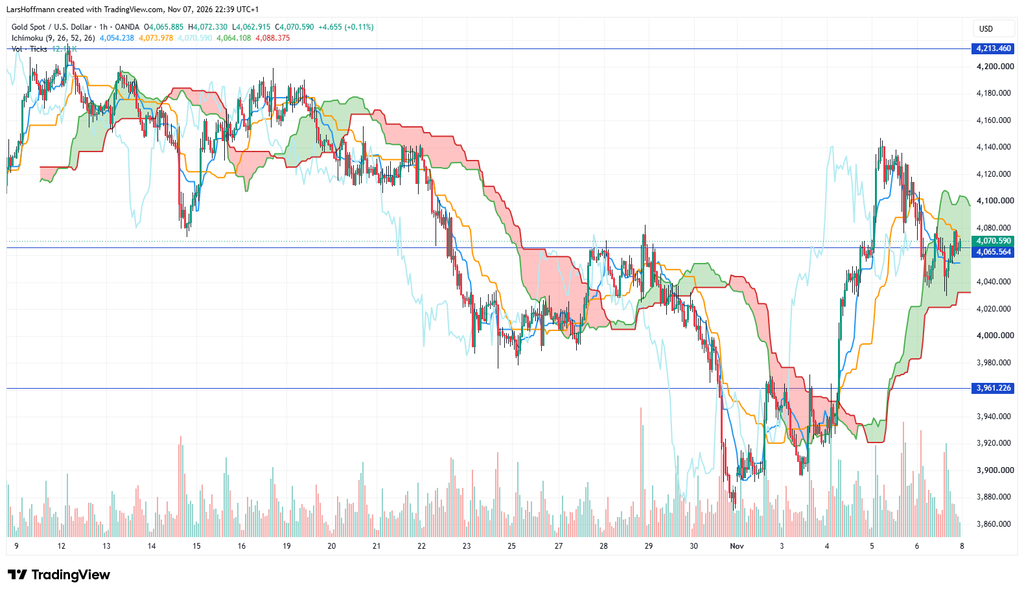
Die Edelmetalle erholten sich leicht. Dies gilt insbesondere für Gold, das allerdings den wichtigen Widerstand bei 4.215 Dollar bisher nicht erreicht hat, Somit bleiben die Risiken bestehen.
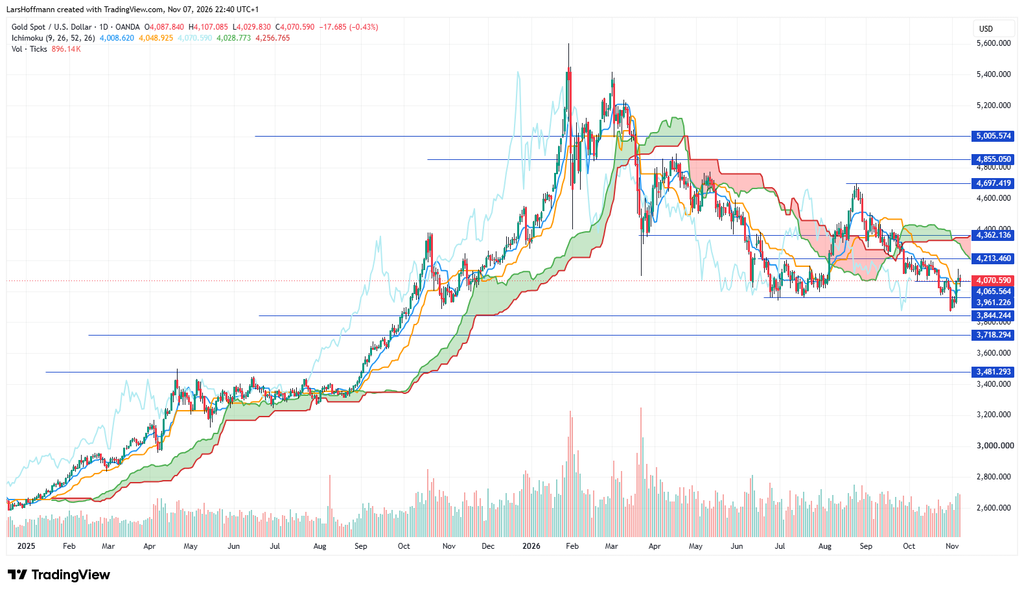
Der Ichimoku des Dailycharts zeigt jedoch, dass das gelbe Metall sich möglicherweise in einer Stabilisierungsphase befindet. Von einem bullishen Trend ist Gold noch weit entfernt. Der Umkehrpunkt könnte bei 4.360 Dollar liegen.
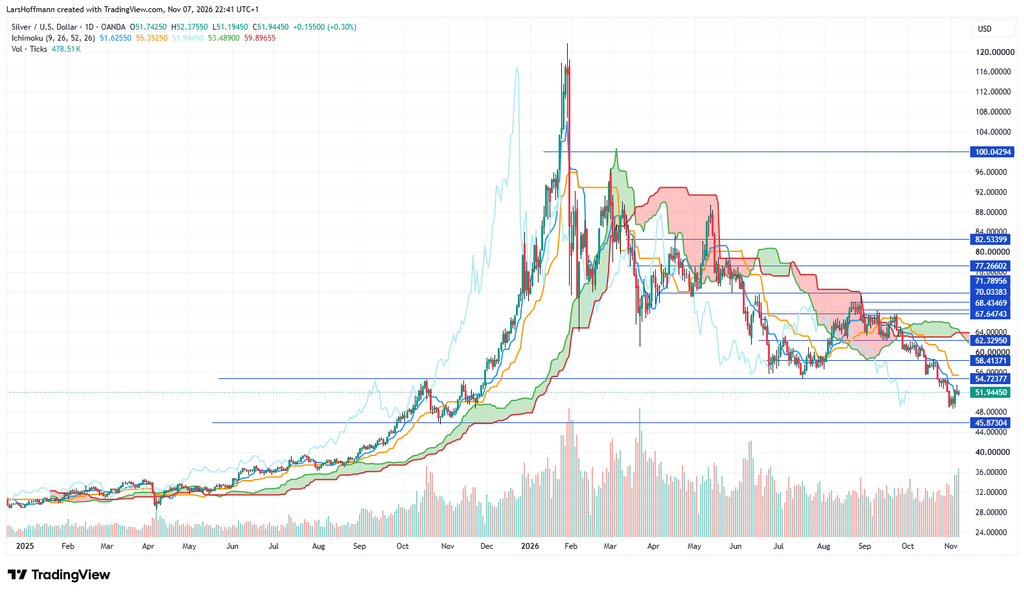
Silber bleibt hingegen unter Druck. Die Skepsis über das KI-Potenzial könnte das Edelmetall doch noch zum Test der Unterstützung bei 45,85.
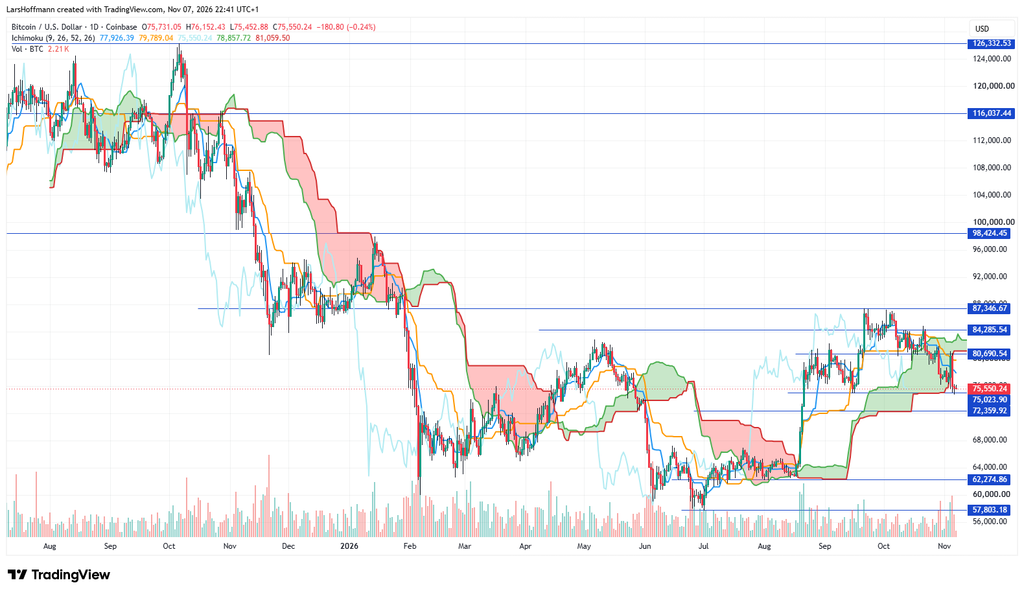
Auch Bitcoin-Anleger haben schon bessere Zeiten erlebt. Nach dem Doppeltop bei 87.350 Dollar droht nun der Bruch der 75.000er-Marke. Laut Ichimoku wartet bei 72.360 Dollar eine weitere Unterstützung. Hält diese nicht, könnte die Erholung aus dem August Makulatur sein..
Ausblick
Auch in der kommenden Woche müssen wir uns wieder mit der Inflation beschäftigen. In den USA erscheint am Dienstag der Verbraucherpreisindex. Schon am Montag meldet das Statistische Bundesamt die Handelsbilanz für Deutschland. Zudem geht die Berichtssaison weiter. Nach den vielen eher mäßigen Tech-Bilanzen stehen in der kommenden Woche die klassischen Substanzwerte im Fokus.
Montag, 9. November 2026
02:30 China: Verbraucherpreisindex08:00 Deutschland: Handelsbilanz
10:30 Eurozone: Sentix-Konjunkturindex
11:00 Eurozone: Treffen der Eurogruppe
16:30 USA: Atlanta Fed GDPnow (vorläufig)
18:25 Großbritannien: Rede von BoE-Gouverneur Andrew Bailey
Berichtssaison: British American Tobacco, Hannover Rück
Dienstag, 10. November 2026
00:30 Japan: Privatausgaben der Haushalte01:30 Australien: Unternehmensvertrauen
14:30 USA: Verbraucherpreisindex, Realeinkommen
16:16 China: Handelsbilanz
Berichtssaison: Gedeon Richter, Softbank, Infineon, Vodafone, Henkel
Mittwoch, 11. November 2026
01:00 Neuseeland: Pressekonferenz der Reserve Bank of New Zealand (wahrscheinlich zum Finanzstabilitätsbericht)08:00 Deutschland: Verbraucherpreisindex (endgültig)
10:45 Eurozone: Rede von EZB-Präsidentin Christine Lagarde
Berichtssaison: OTP Bank, Siemens Energy, E.ON, RWE, Vestas Wind
Donnerstag, 12 November 2026
08:00 Großbritannien: BIP, Industrieproduktion, Investitionen, Handelsbilanz, Dienstleistungsindex10:00 Eurozone: EZB-Monatsbericht
16:00 USA: Verkäufe bestehender Häuser
22:30 Eurozone: Rede von EZB-Präsidentin Christine Lagarde
Berichtssaison: CEZ, Cisco, Applied Materials, Siemens, Allianz, Enel, Münchener Rück
Freitag, 13. November 2026
11:00 Eurozone: BIP, Handelsbilanz, Erwerbstätige14:30 USA: Erzeugerpreisindex
Berichtssaison: Mitsubishi, Sumitomo Mitsui Financial, Compagnie Financiere Richemont, Assicurazioni Generali
Titelbild: Gerd Altmann from Pixabay
Share this content:



Kommentar abschicken