Börse: Inflation bleibt hoch – Zinserhöhungen verschoben
Obwohl die Inflation hoch bleibt, haben die großen Notenbanken auf Zinserhöhungen verzichtet. In den USA lässt sich die Entscheidung mit den Midterms begründen, die die Fed nicht beeinflussen wollte. In der kommenden Woche steht der US-Arbeitsmarkt im Fokus der Marktteilnehmer.
Fed wartet ab
Die Fed beließ am vergangenen Mittwoch den Leitzins auf einer Spanne zwischen 3,75 und 4,00 Prozent. Der Markt rechnete mit dieser Entscheidung und erwartet im Dezember eine Zinserhöhung. Die Währungshüter in Washington schätzen die Lage auf dem Arbeitsmarkt positiv ein. Der Zuwachs an Beschäftigung hält demnach mit dem Stellenangebot Schritt. Zudem sahen die Fed-Gouverneure ein robustes Wirtschaftswachstum und eine gute Angebotsnachfrage. Das Wirtschaftswachstum liegt bei über drei Prozent. Auch die Unternehmensinvestitionen entwickelten sich laut Fed-Chairman Kevin Warsh positiv.
Kritischer sah der geldpolitische Rat die hohe Inflation. Wer die Projektionen vom September in Erinnerung hat, darf mit einer weiteren Zinserhöhung rechnen. Die Analysten von Fitch rechnen im Dezember damit. Sie verweisen darauf, dass die Verschärfung der Lage an der Straße von Hormus weitere Zinserhöhungen rechtfertigen könnte. Stabilisiert sich der Status quo, glauben die Analysten, dass der Leitzins im kommenden auf dem Niveau von Ende 2026 bleiben dürfte. Kevin Warsh äußerte sich während einer Pressekonferenz nicht zu möglichen Entscheidungen im Dezember. Die am Dienstag stattfindenden Midterm-Wahlen in den USA spielten angeblich während der Sitzung keine Rolle.
Inflation steigt weiter
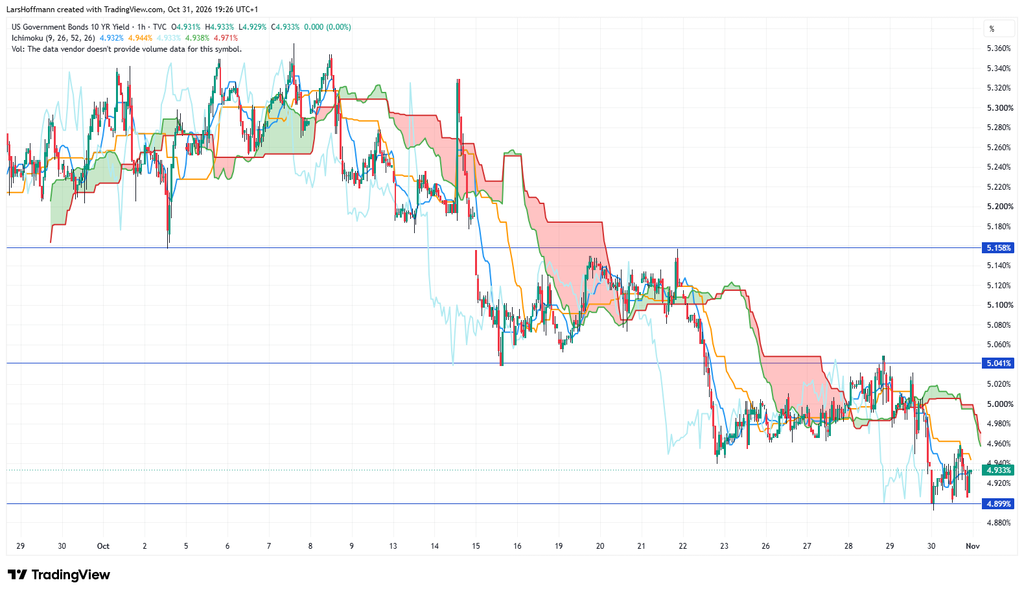
Der PCE-Kernrate-Preisindex stieg im September leicht von 3,0 auf 3,1 Prozent. Aufgrund des langen Vorlaufs sollte dieser Wert jedoch nicht überbewertet werden. Vielmehr wird die US-Notenbank die Entwicklung der kommenden Wochen genau analysieren, bevor sie im Dezember eine Entscheidung trifft. Die Zinsen der zehnjährigen US-Staatsanleihe sanken leicht auf den unteren Rand der zuletzt gültigen Seitwärtsrange zwischen 4,9 und 5,05 Prozent. Der Markt sieht demnach keine erhöhte Gefahr einer stark steigenden Inflation.
Problematischer könnten sich andere Kennzahlen auf die Wirtschaft auswirken. Der reale Konsum stagnierte im September, die persönlichen Einkommen stiegen mit 0,2 Prozent und blieben 0,1 Prozent unter den Markterwartungen. Dies ist kein Drama, zeigt jedoch, dass weiterhin Risiken für die Beurteilung des Marktes bestehen.
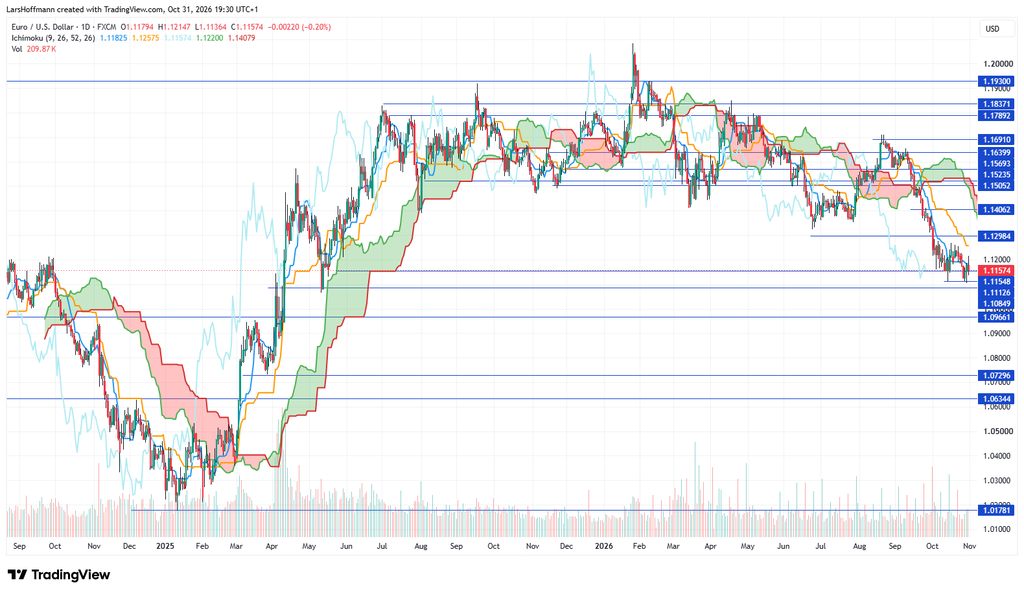
EUR/USD erholte sich kurzfristig, fiel jedoch am Freitag erneut unter die 1,1150. Bei 1,1110 hat sich eine weitere Unterstützung gebildet. Aktuell würde ich jedoch nicht darauf wetten, ob dieser Boden hält.
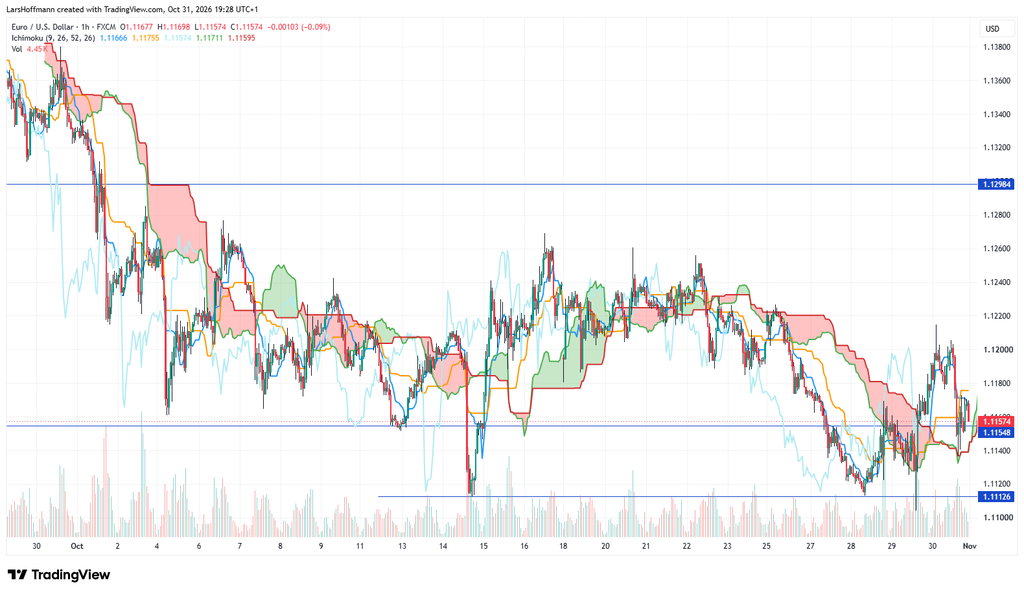
Weitere Ziele der Bären könnten bei 1,1085 und 1,0965 liegen. Der Ichimoku des Dailycharts bleibt eindeutig bearish.
EZB vor Führungswechsel
Die Europäische Zentralbank beließ die Zinsen ebenfalls unverändert, kam jedoch trotzdem in die Schlagzeilen. Dafür sorgt die EZB-Präsidentin Christine Lagarde, die bereits im Februar aus ihrem Amt ausscheiden möchte. Sie begründete ihren Entschluss damit, dass sie sich aufgrund ihrer Neutralitätspflicht nicht zu aktuellen Themen so äußern könne. Diese Zurückhaltung falle ihr zunehmend schwer. Der eigentliche Grund dürfte in den französischen Präsidentschaftswahlen liegen. Die Eliten in Europas Hauptstädten möchten gern eine mögliche französische Präsidentin Marine Le Pen aus der Entscheidung heraushalten.
Mit der Zinsentscheidung entsprach die Notenbank in Frankfurt den Markterwartungen. Das deutsche EZB-Rats-Mitglied, Joachim Nagel, äußerte, dass dem Gremium die Entscheidung nicht leichtfiel. Er versicherte, dass die Notenbank entschlossen handeln wird, sollte dies notwendig werden. Der finnische EZB-Rat Olli Rehn beschrieb die Herausforderung der aktuellen Geldpolitik. Ihm zufolge sind die Aussichten für das Wirtschaftswachstum und die Inflation „sehr unsicher“. Wie in den USA erwartet der Markt in Frankfurt mehrheitlich eine Zinserhöhung im Dezember. Gestützt wird dies auch durch Primož Dolenc (slowenische Zentralbank), der für das gesamte Jahr 2027 mit einer Inflation von mehr als zwei Prozent rechnet.
EZB missachtet ihr Mandat
Die Zögerlichkeit der EZB dürfte mit der Krise in Frankreich zusammenhängen. Das Land ist hoffnungslos überschuldet. Eine Finanzkrise wie in Griechenland wäre für den Euroraum kaum händelbar. Problematisch ist jedoch, dass die Notenbank eigentlich kein Mandat hat, ein Land vor der Pleite zu bewahren. Ihre Aufgabe ist die Preisstabilität und dieser kommt sie wie schon 2022 nicht ausreichend nach. Christine Lagarde wird wohl nicht als Stabilitätsanker des Euro in die Notenbankgeschichte eingehen. Sie ist für die deutlich gestiegenen Lebenshaltungskosten mitverantwortlich.
Die finanzielle Schieflage Frankreichs ist kein neues Phänomen. Die EU-Kommission hätte längst einschreiten müssen. Weil Frankreich ein großes, wichtiges Land ist, hat die Behörde jedoch lieber zugeschaut. Die Leidtragenden sind jetzt die Verbraucher in der Eurozone, die kalt enteignet werden. Möglicherweise kommt noch ein Verfall des Euros hinzu, der die Preise für Energie und andere Importe weiter erhöhen könnte. Die Folge wären Schäden in der Wirtschaft, Arbeitslosigkeit, weiter steigende Preise. Auch wenn die internationale Lage herausfordernd ist, muss sich die politische Elite inklusive der Geldpolitik eine Mitschuld geben lassen.
Inflation noch nicht besiegt
Wie in den USA steht auch die Europäische Zentralbank vor Herausforderungen. Laut der Präsidentin Christine Lagarde zeigen frühe Stufen der Preiskette einen Aufwärtsdruck auf die Preise. Trotzdem liegen die meisten Messegrößen für die langfristigen Inflationserwartungen nahe zwei Prozent. Ein späterer Rückgang der Energiepreise wird auf die Teuerung dämpfend wirken. Zweitrundeneffekte sieht Lagarde aktuell nicht.
Eine Entspannung der Lage ist jedoch nicht in Sicht. Dies zeigte die Wirtschaftsstimmung in der Eurozone. Die befragten Unternehmen erwarten weiterhin steigende Verkaufspreise. Der entsprechende Teilindex stieg sogar von 20,8 auf 24,8 Punkte. Insgesamt sank die Stimmung der Unternehmer und der Verbraucher im Oktober leicht. Der Gesamtindex sank von 97,5 auf 96,9 Punkte. Einen Wert von über 100 Punkten gab es zuletzt im Juni 2022. Die Krise ging also im Sommer schon ins fünfte Jahr. Obwohl Bundeskanzler Friedrich Merz optimistischere Töne fand, bleibt die Stimmung in der Wirtschaft bescheiden. In der Industrie hellte sie sich zwar von –3,9 auf –3,4 Punkte auf, aber dies ist nicht wirklich ein Grund für Jubel.
Inflation in Deutschland sinkt
In Deutschland greift der Tankrabatt und sorgt für eine moderatere Inflation. Mit 2,8 Prozent verlangsamte sich die Teuerung stärker als erwartet. Trotzdem zeigen die Daten, dass die bisherigen Anstrengungen zur Dämpfung des Preisauftriebs nicht ausreichen. Zudem stieg der Importpreisindex um 2,1 Prozent, was über den Erwartungen der Analysten lag. In Frankreich stieg die Inflation auf 3,4 Prozent, Spanien meldet 4,9 und Italien 5,4 Prozent.
Die Arbeitslosigkeit stieg im Oktober um 4.000 Menschen. Nach härter erwischte es übrigens die Franzosen. Hier verloren über 100.000 Arbeitnehmer ihren Job. Erfreulich waren sicherlich die sinkenden Zinsen auf die zehnjährige deutsche Staatsanleihe. Das GfK-Konsumklima verschlechterte sich weiter, während sich der Ifo-Geschäftsklimaindex über die 90-Punkte-Marke schob. Prof. Dr. Timo Wollmershäuser attestiert der deutschen Wirtschaft eine steigende Widerstandsfähigkeit, die hohen Energiepreisen und einer schwachen Binnennachfrage trotzt. Andererseits bleibt eine Schwäche bestehen: Die privaten Investoren halten sich weiterhin zurück.
DAX kontert die US-Indizes
Die Anleger scheinen durch die etwas besseren Daten wieder mehr Mut zu finden und schenkten deutschen Aktien wieder mehr Aufmerksamkeit. Der deutsche Leitindex konnte sich über den Widerstand bei 25.785 Punkten schwingen. Scheiterte jedoch an der Marke von 26.150 Punkten. Der Rückfall sollte möglichst an der Ausbruchsmarke enden, sonst müssten wir einen Fehlausbruch attestieren. Weitere Unterstützung ist im DAX bei 24.800 Punkten auszumachen.
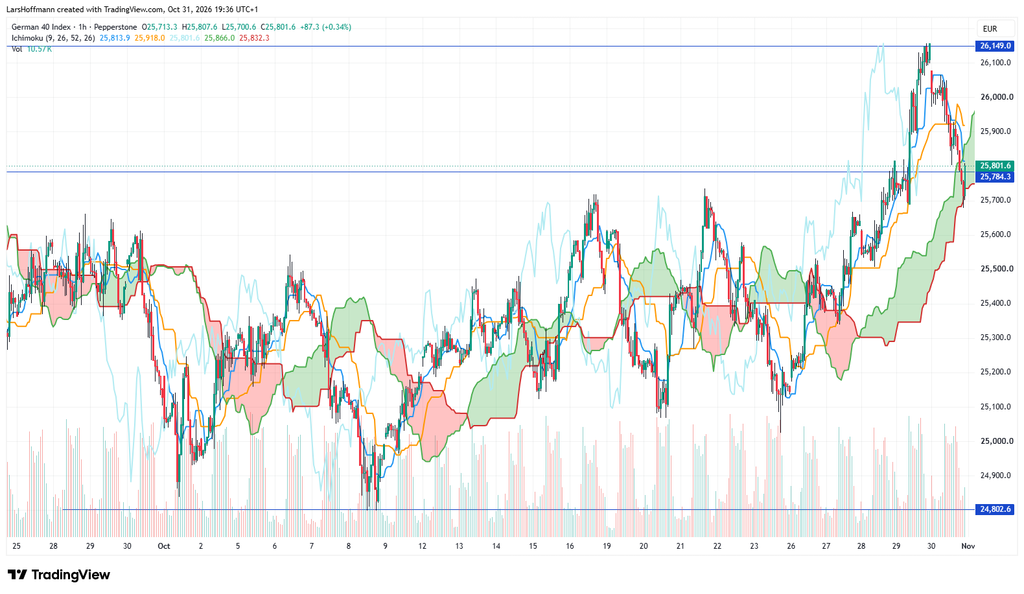
Oben wartet das Allzeithoch bei 26.630 Punkten
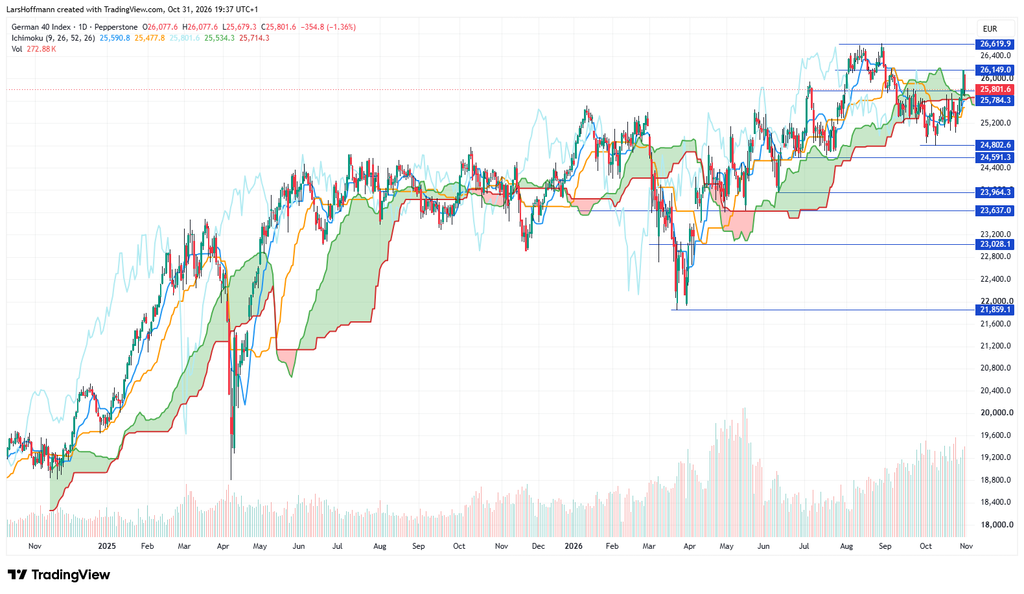
Deutsche Berichtssaison läuft nicht schlecht
Der deutsch-französische Konzern Airbus meldete ein schwächeres Quartalsergebnis als von den Analysten erwartet. Dass der Konzern an seinen Jahreszielen festhält, kam jedoch bei den Marktteilnehmern gut an. Ebenfalls überzeugen konnten die Quartalszahlen der Deutschen Bank. Insgesamt fällt auf, dass viele Unternehmen die Absatzkrise in China und den USA gut verkraften. Sie konnten ihren Umsatz innerhalb der EU steigern.
Dagegen meldete Volkswagen ein schlechtes Ergebnis. Der Konzern fuhr einen Verlust von 5,86 Milliarden Euro ein. Neben dem stark einbrechenden Markt in China musste der deutsche Autokonzern milliardenschwere Abschreibungen bei der kriselnden Tochter Porsche vornehmen. Die Lage ist also nicht gut, aber auch nicht aussichtslos. Ob die beschlossene Unterbrechung der Entwicklung des E-Golfs die richtige Entscheidung ist, werden wir sehen. Das Unternehmen schiebt das Projekt auf das Abstellgleis, bis die Finanzierung geklärt ist. VW kann nicht mehr aus dem Vollen schöpfen.
NASDAQ 100: Abwärtstrend
Bei den großen Technologie-Unternehmen setzt sich der Eindruck durch, dass die Erwartungen des Marktes zu hoch waren. Viele Unternehmen können die rasante Entwicklung der KI nicht mehr aus eigenen Mitteln stemmen. Microsoft erzielte zwar ein gutes Quartalsergebnis, wird jedoch trotzdem zum ersten Mal seit neun Jahren eine Anleihe emittieren.
Alphabet meldet ein überaus erfolgreiches Cloud-Geschäft. Gleichzeitig verschlingt die KI-Entwicklung Milliarden. Der Barmittelabfluss betrug im dritten Quartal neun Milliarden US‑Dollar.
Auch Intel verspürte einen extremen Investitionsdruck und enttäuschte auch beim Umsatz. Zwar sieht das Unternehmen große Marktchancen für neu entwickelte Serverprozessoren, aber der Cashflow wird aufgrund der vielen neuen Projekte weiterhin unter Druck stehen.
Amazon bleibt ebenfalls unter den Erwartungen. Zwar hat der Konzern mit dem Cloud-Geschäft und der zunehmenden KI-Nutzung viel verdient, aber die Investitionen in die Weiterentwicklung verschlingen mehr Geld.
Für den Nasdaq 100 endet die Woche wenig überraschend tiefrot.
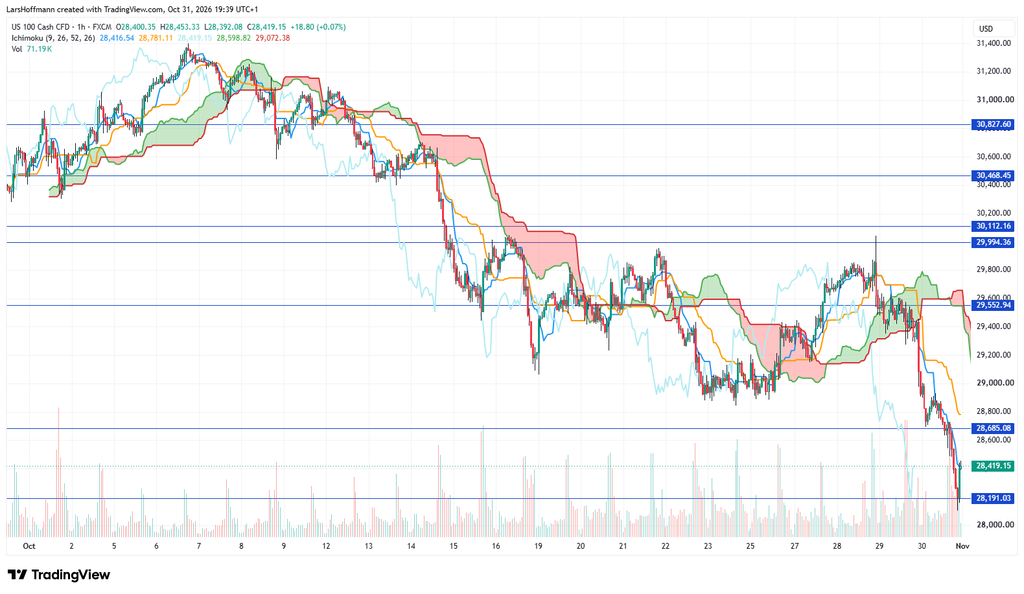
Nach dem Bruch der 28.685 könnten nun sogar die bereits in der vergangenen Woche besprochenen 27.000 Punkte in den Fokus rücken.
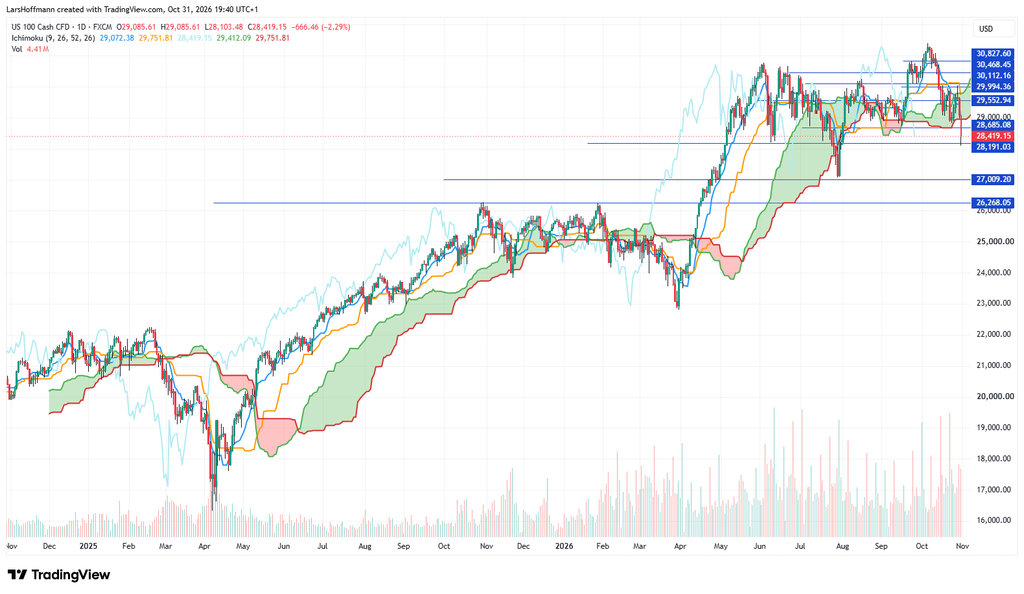
Wall Street unter Druck
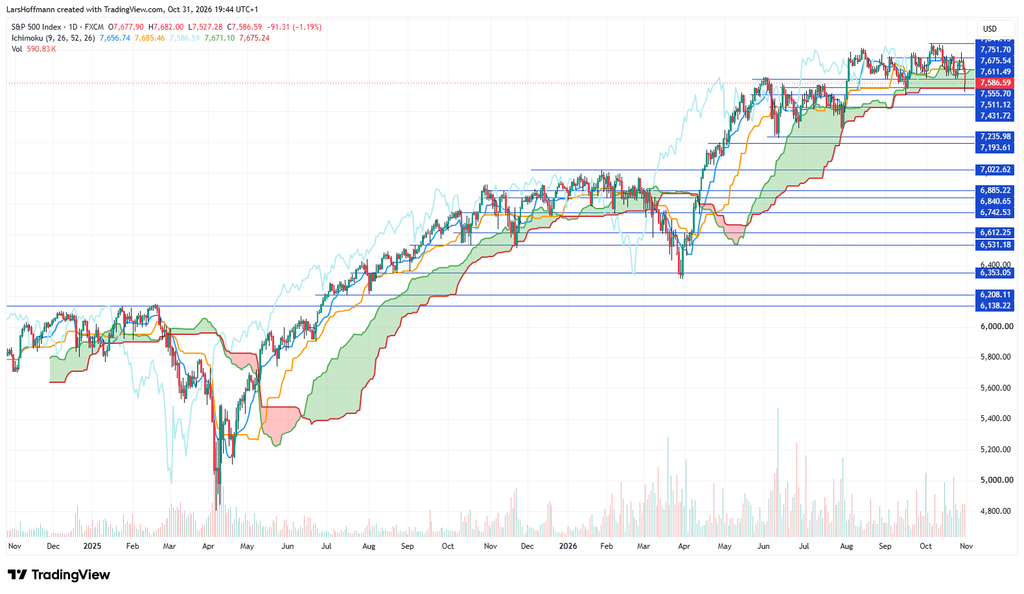
Nicht viel besser ergeht es den anderen großen Indizes. Der S&P 500 fiel am Freitag unter 7.610 Punkte. Am Freitagabend sorgte ein bullischer Umkehrstab für neue Hoffnung bei den Bullen.
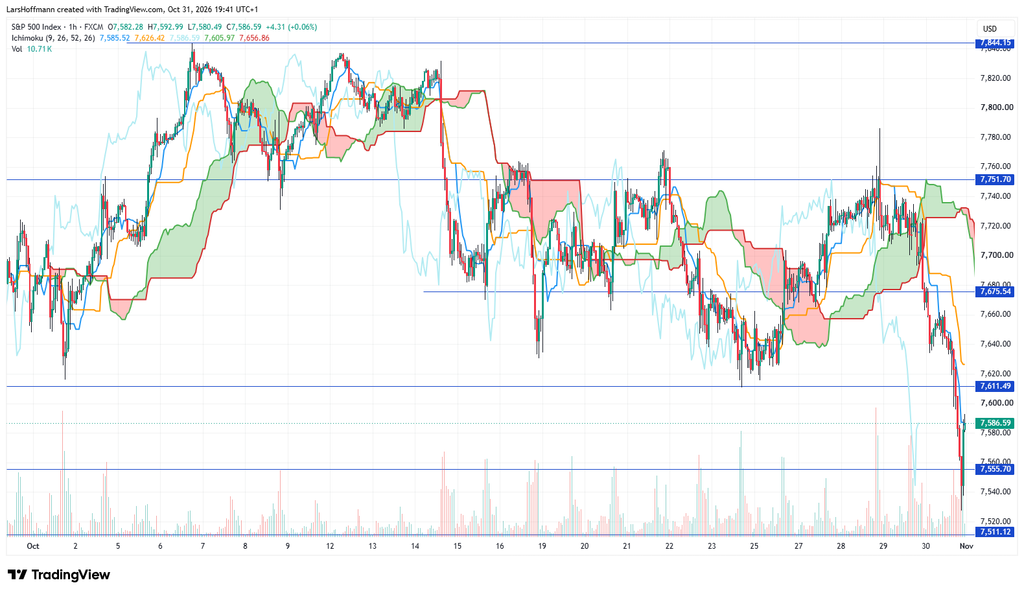
Mich überrascht ein wenig, dass der Markt angesichts der hohen Inflation und der Zinsen wirklich glaubte, das extreme Wachstum im KI-Bereich aus der Portokasse zu bezahlen sei. Der Dailychart des S&P 500 ist noch nicht bearish. Wichtig ist die Unterstützung an der Wolkenlinie im Dailychart bei 7.555 Punkten.
Der größte Krypto-Raub der Geschichte
Am Donnerstagabend ereignete sich ein Hackerangriff auf die weltweit größte Kryptobörse. Die Verbrecher ergaunerten innerhalb von 20 Minuten Bitcoins im Wert von 6,36 Milliarden US-Dollar. Recherchen führender Analysehäuser gehen bei den Tätern von Nordkoreanern aus.
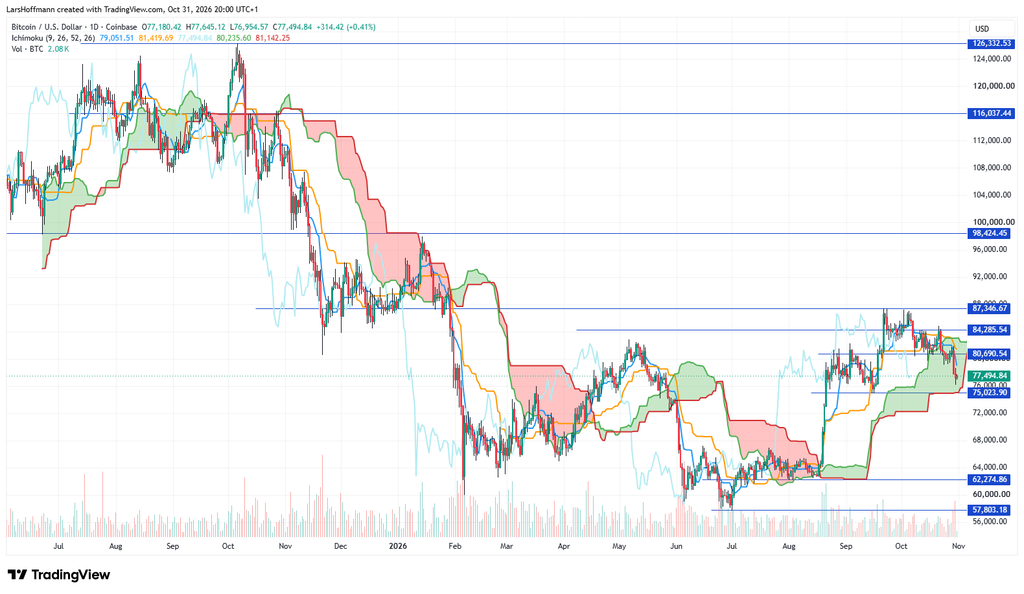
Der Börsenkurs des Bitcoin stürzte ab und ist auf dem Weg zur Unterstützung bei 75.000 Dollar. Damit ist der Erholungsversuch von Ende September endgültig gescheitert. Zudem zeigt sich einmal mehr, warum sich Kryptowährungen nicht als sicherer Hafen eignen.
Während die Stablecoins offenbar schnell wiedergefunden wurden, fehlt von 3,3 Milliarden US-Dollar in Bitcoin, Ethereum und Tron jede Spur. Sie wurden offenbar in ein Dickicht aus Geldwäsche und Verschleierung integriert. Die Täter führten uns damit vor Augen, dass Kryptowährungen uns keinen Schutz vor der Entwertung von FIAT-Geld bieten. Im Zweifel verschwinden sie einfach. Funfact am Rande: Binance hat keinen offiziellen Firmensitz. Es gibt zwar einige Repräsentanzen, aber wo man das Unternehmen verklagen kann, ist unklar. Die EU entzog Binance deshalb in diesem Jahr die Lizenz.
Preisverfall bei Edelmetallen geht weiter
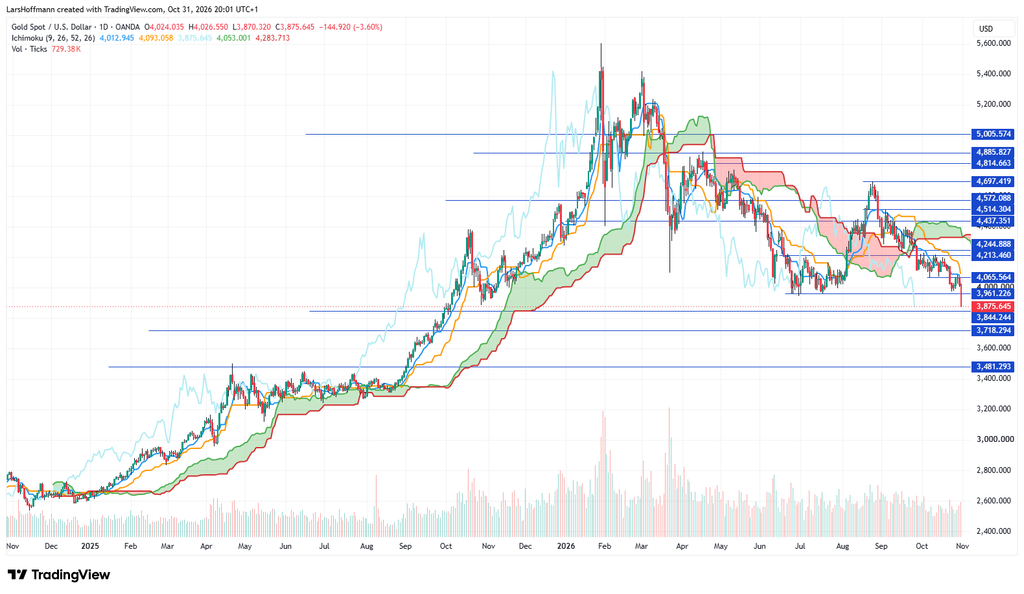
Auch Gold macht keine gute Figur. Die Zinsaussichten sorgen für Druck auf den eigentlich sicheren Hafen. Das gelbe Metall durchbrach die 3.960-Dollar-Marke. Eine weitere Unterstützung sehe ich bei 3.840 und 3.715 Dollar.
Der Preisverfall bei Silber geht noch schneller. Das aktuelle Ziel dürfte bei 45,85 liegen. Besonders Silber leidet nicht nur unter den hohen Zinsen. Die Skepsis über das Tempo der KI-Entwicklung belastet zusätzlich.
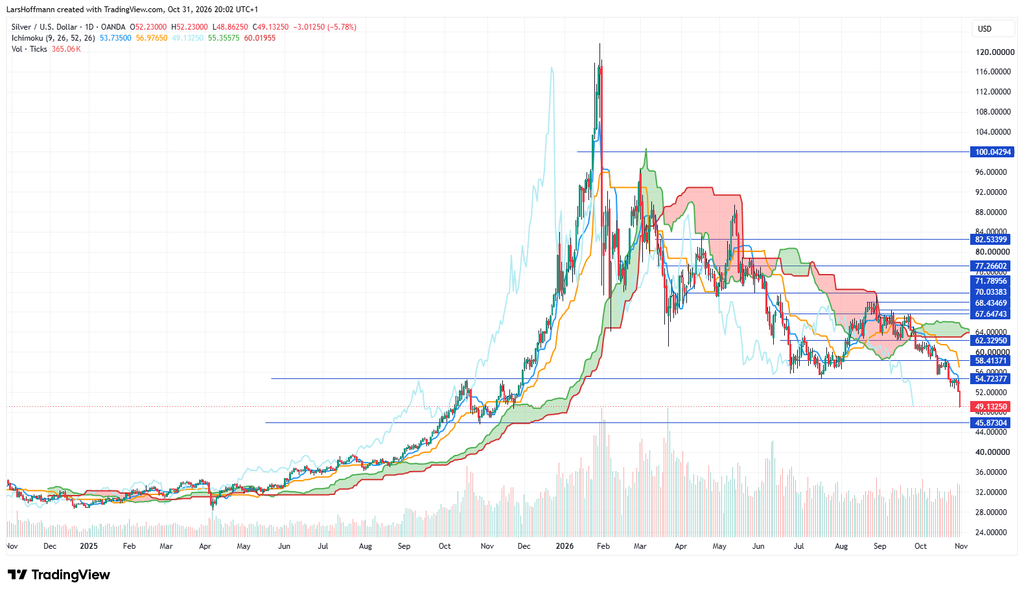
Silber wird langsam wieder zum Schnäppchen. Das Potenzial dürfte weiter vorhanden sein. Der Bedarf wird nur langsamer ansteigen. Der Vorrat an Silber wächst jedoch nicht. Für langfristige Investitionen dürfte Silber weiterhin ein hochspannendes Asset bleiben.
Rohöl treibt weiterhin die Inflation
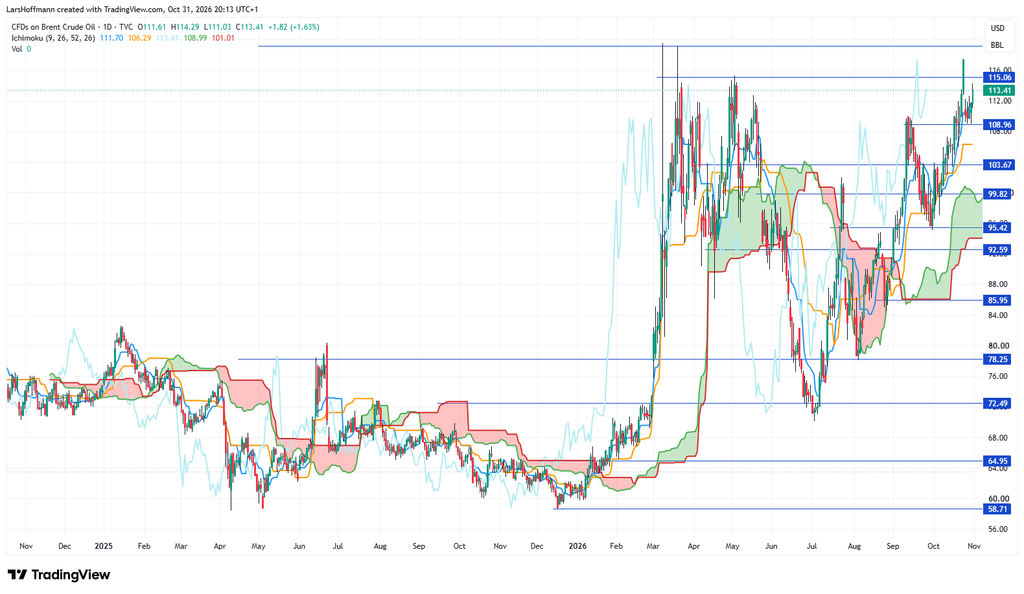
Der Rohölpreis ist in der vergangenen Woche weiter gestiegen. Während in Deutschland der Tankrabatt erste Früchte trägt, steigen die Preise global weiter. Solange der Konflikt im Nahen und Mittleren Osten bestehen bleibt, werden die Energiepreise wohl nicht zurückgehen. Inzwischen ist das Jahreshoch aus dem März nicht mehr weit entfernt. Vorher gibt es bei 115 Dollar einen Widerstand. Für eine echte Trendumkehr müsste Brent unter 100 Dollar sinken.
Non-Farm-Payrolls im Blick
In der kommenden Woche stehen am Freitag (6. November) die Non-Farm-Payrolls im Wirtschaftskalender. Der Markt rechnet damit, dass die schwachen Zahlen des Vormonats ein Ausrutscher waren. Für den Oktober rechnen die Analysten mit 175.000 neu geschaffenen Stellen. Sollten die Daten deutlich über diesem Konsens liegen, dürfte der Markt aggressiv eine neue Zinserhöhung im Dezember einpreisen.
Für Volatilität könnten zudem die Wahlergebnisse der Midterms (Dienstagabend) und die ISM‑Einkaufsmanagerindizes (Montag und Mittwoch) sorgen.
Montag
- 02:45 China: Caixin-Einkaufsmanagerindex verarbeitendes Gewerbe
- 08:00 Deutschland: Einzelhandelsumsätze
- 08:30 Schweiz: Einkaufsmanagerindex, Einzelhandelsumsätze
- 09:55 Deutschland: Einkaufsmanagerindex verarbeitendes Gewerbe
- 10:00 Eurozone: Einkaufsmanagerindex verarbeitendes Gewerbe
- 16:00 USA: ISM-Einkaufsmanagerindex verarbeitendes Gewerbe
Berichtssaison: Apple, Berkshire Hathaway, Palantir Tech, Vertex, Marriott, Ryanair
Dienstag
Feiertag in Japan
- 04:30 Australien: Zinsentscheidung der Reserve Bank of Australia
- 08:30 Schweiz: Verbraucherpreisindex
- 16:00 USA: JOLTS-Stellenreport, Auftragseingänge
- 22:45 Neuseeland: Arbeitsmarktdaten
- 23:00 Australien: Einkaufsmanagerindizes
Berichtssaison: AMD, Coca-Cola, Amgen, Arista Networks, Shopify, Pfizer, Eaton, Investment Latour, Marathon Petroleum, Booking, Coloplast, Ferrari, Bayer
Mittwoch
- 02:45 China: Caixin-Einkaufsmanagerindex Dienstleistungen
- 09:00 Spanien. Arbeitsmarktdaten
- 09:55 Deutschland: Einkaufsmanagerindex Dienstleistungen
- 10:00 Eurozone: Einkaufsmanagerindex Dienstleistungen
- 10:30 Großbritannien: Einkaufsmanagerindex Dienstleistungen
- 11:00 Eurozone: Verbraucherpreisindex
- 14:15 USA: ADP-Arbeitsmarktdaten
- 14:30 USA: Handelsbilanz
- 16:00 USA: ISM-Einkaufsmanagerindex Dienstleistungen
Berichtssaison: Magyar Telekom, Novo Nordisk, Arm, Qualcomm, McDonald’s, Uber, CVS Health, McKesson, Mitsubishi, BMW
Donnerstag
- 00:50 Japan: Sitzungssprotokoll der Bank of Japan
- 01:30 Australien: Handelsbilanz
- 01:30 Japan: Einkaufsmanagerindex Dienstleistungen
- 08:00 Deutschland: Auftragseingänge in der Industrie
- 08:45 Frankreich: Industrieproduktion
- 11:00 Eurozone: Erzeugerpreisindex
- 13:00 Großbritannien: Zinsentscheidung der Bank of England
- 14:30 USA: Produktivität außerhalb der Landwirtschaft
- 19:00 Eurozone: Rede von EZB-Präsidentin Christine Lagarde
Berichtssaison: Toyota, ConocoPhillips, Oersted, PKN Orten, DBS, PKO Bank, Deutsche Telekom, Parker Hannifin, Skanska, Canadian Natural, Cloudflare, Southern, Deutsche Post
Freitag
- 01:30 Japan: Einkaufsmanagerindex Dienstleitungen
- 08:00 Deutschland: Industrieproduktion
- 08:45 Frankreich: Handelsbilanz
- 09:00 Spanien: Industrieproduktion
- 09:00 Schweiz: SECO-Konsumklima
- 11:00 Eurozone: Einzellhandelsumstätze
- 14:30 USA: Arbeitsmarktdaten (Non-Farm-Payrolls)
- 14:30 Kanada: Arbeitsmarktdaten
- 16:00 USA: Konsumstimmung Uni Michigan
- 16:00 Kanada: Ivey-Einkaufsmanagerindex
Berichtssaison: MOL Hungarian Oil & Gas, Ricoh, Enbridge, Tokyo Electron, Moderna, Daimler Truck
Titelbild: Steve Buissinne from Pixabay
Share this content:

Kommentar abschicken