Börse: Notenbanken und Geopolitik im Fokus
In der kommenden Woche steht die Geldpolitik der größten Notenbanken im Fokus der Marktteilnehmer. Daneben drückt Unsicherheit auf die Märkte. Im Vorfeld der Midterms fürchten Anleger unberechenbare Aktionen aus dem Weißen Haus. Auch aus Jerusalem kommen Signale, die auf keine Entspannung im Nahen und Mittleren Osten hindeuten.
Entscheidungen der Notenbanken könnten zur Randnotiz werden
Am Mittwoch und Donnerstag schauen die Marktteilnehmer auf die Zinsentscheidungen der Federal Reserve und der Europäischen Zentralbank. Die Inflation bleibt in den USA und Europa sehr hoch und stieg zuletzt sogar. Der Hintergrund sind die Energiepreise. Brent überwand den Widerstand bei 110 Dollar und erreichte mühelos die 115er-Marke.
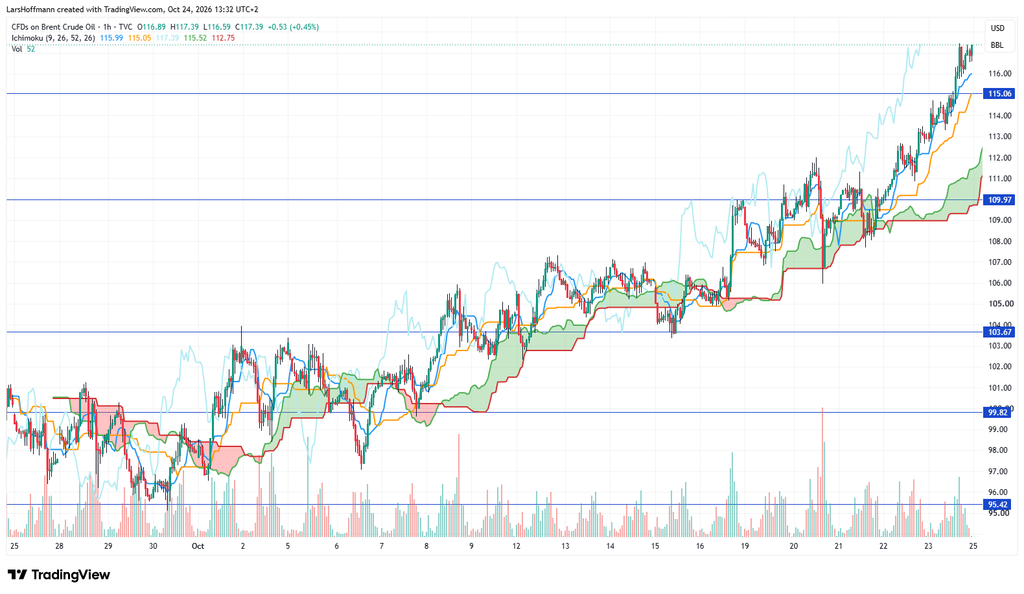
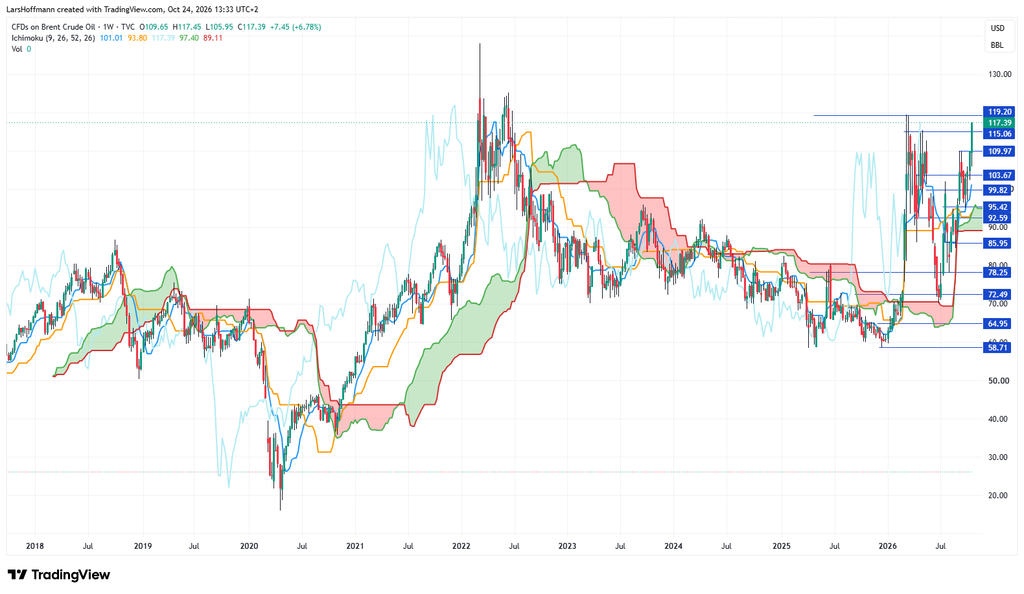
Aktuell lässt es sich nicht ausschließen, dass der Ölpreis das Allzeithoch bei 147,50 anvisiert. Der nächste Widerstand liegt bei 120 US-Dollar. Der Ichimoku des Monatscharts präsentiert sich bullish.
Geopolitische Lage volatil
Neben dem Ölpreis spielen die Zwischenwahlen in den USA eine wichtige Rolle. Die Aussichten für die Republikaner sind schlecht. Präsident Donald Trump versucht daher, in letzter Minute die Wähler umzustimmen. Die bisherigen Versuche sind von einer bemerkenswerten Hilflosigkeit geprägt. Die zuletzt nicht zu übersehenden Kniefälle vor Russland bedrohen zwar die Ukraine und die Sicherheit in Europa, hatten jedoch keine Auswirkungen auf die Situation in den USA.
Das Hauptproblem sind die enorm steigenden Lebenshaltungskosten, die auch eine Diesellieferung von Putin nicht lindern kann. Der Gesamtumfang deckt nur 14 Stunden des US‑Bedarfs. Die Anleger in New York rechnen mit weiteren verzweifelten Versuchen des Präsidenten, das Blatt noch zu wenden. Die Unvorhersehbarkeit der Politik Donald Trumps verunsichert die Marktteilnehmer.
Rückzug aus Risikoassets
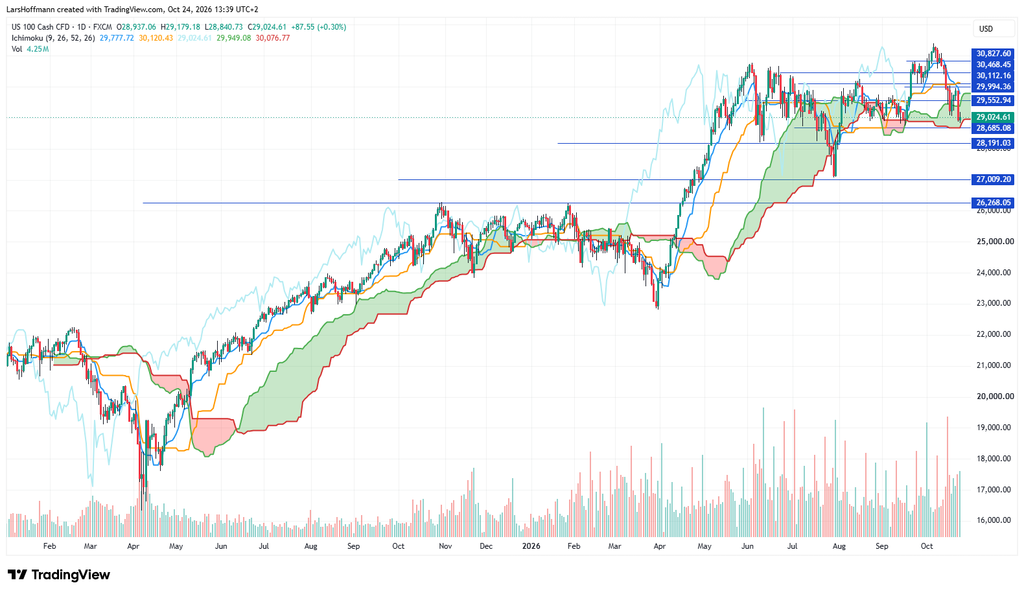
Die Marktteilnehmer reagieren darauf mit Umschichtungen. Besonders betroffen sind Technologie-Aktien. Der Technologie-Index Nasdaq 100 verlor in dieser Woche unter dem Strich nicht viel. Dem Abverkauf in der vergangenen Woche folgte eine Erholung, die jedoch nicht lange anhielt. Mein Eindruck einer bevorstehenden Top-Bildung erhärtet sich in dieser Woche. In der zweiten Wochenhälfte landete der Index unter den Vorwochentiefs. Nicht nur der Ichimoku aus dem Stundenchart sendet bärische Signale.
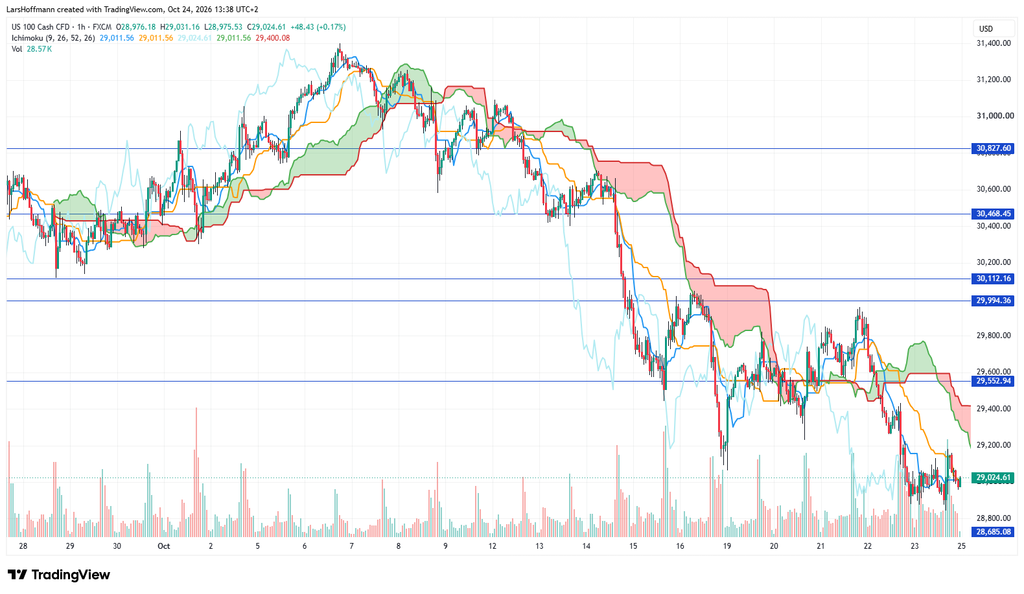
Es sieht so aus, als ob zwischenzeitliche Erholungen keine Unterstützung mehr finden. Sie werden normalerweise schnell wieder abverkauft, wie auch der Dailychart beweist. Der Tenkan (blaue Linie) kreuzte inzwischen den Kujun (orange), was die schwache Verfassung des Marktes bestätigt. Ein Bruch der Wolke könnte den Nasdaq 100 Richtung 27.000 Punkte führen.
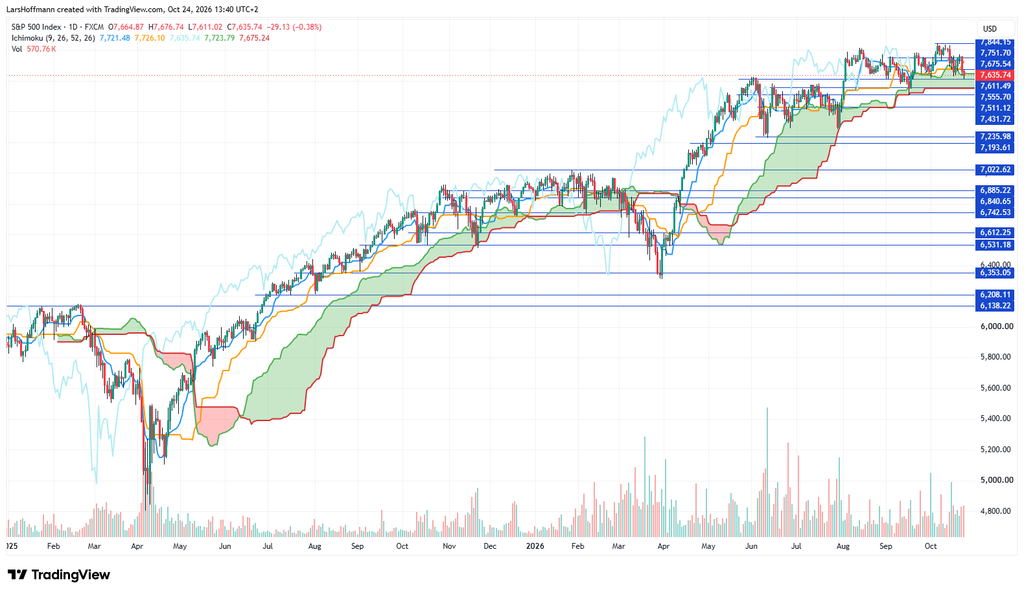
Auch der S&P 500 konnte den schwächlichen Eindruck der Vorwoche nicht entkräften. Wir sehen einen volatilen Seitwärtsauf, wobei die Oktoberhochs nicht mehr erreicht werden. Wie schon in der vergangenen Woche erwähnt, dürfte ein Bruch der Wolkenunterkante bei 7.750 Punkten bearish zu bewerten sein. Als nächstes Ziel könnten 7.431 Punkte interessant werden.
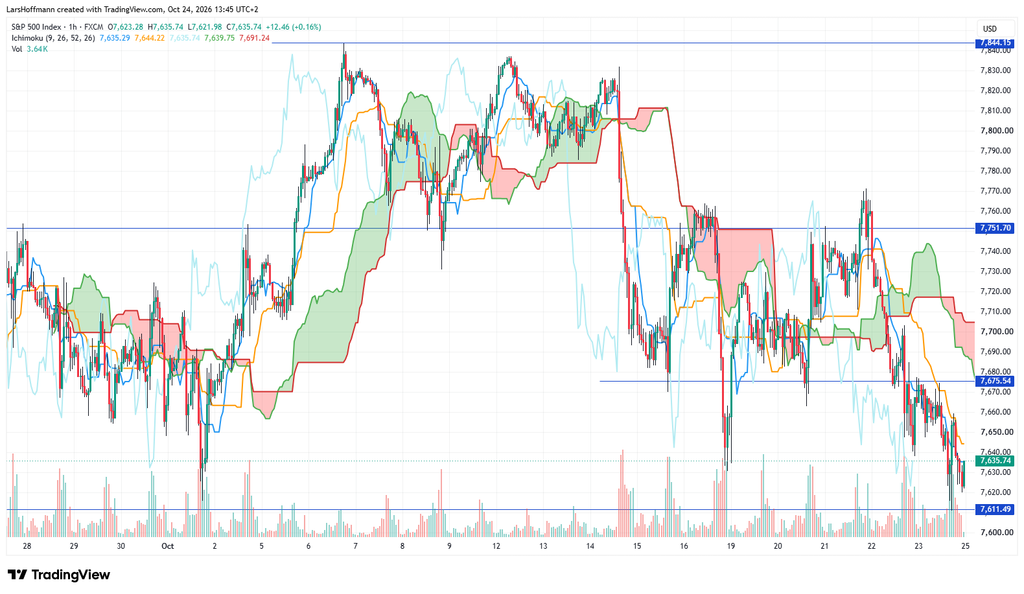
Interessant wird der bullishe Umkehrstab zum Handelsbeginn am Freitag. Ob es für eine kurzfristige Trendumkehr reicht, werden maßgeblich die Nachrichten aus der Wirtschaft und der Politik entscheiden. Ein Zwischenwiderstand liegt bei 7.675 Punkten.
Starke Berichtssaison mit Störgeräuschen
Die bisherige Berichtssaison läuft besser, als die Analysten es erwartet haben. Trotzdem sind die Anleger insbesondere bei den Tech-Unternehmen eher skeptisch. Selbst erste positive Ausschläge werden häufig später wieder abverkauft. Auch dies zeigt, dass die Zuversicht an den Märkten abebbt. Für die Technologie-Aktien dürfte die Zinspolitik der Notenbanken eine wichtige Rolle spielen.
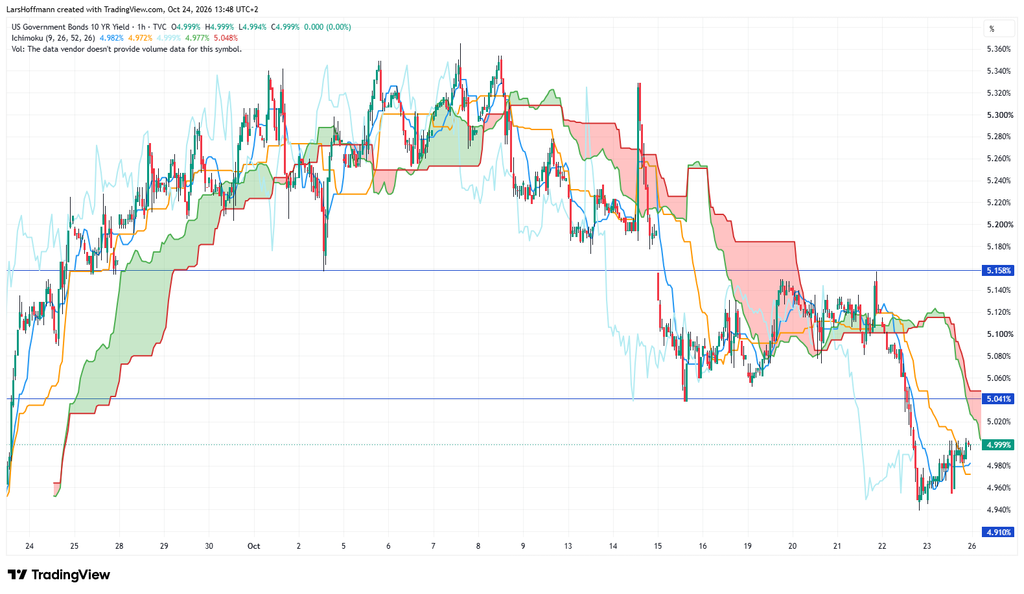
Zuletzt sank die Rendite der zehnjährigen Anleihe in den USA zwar wieder unter die Fünf-Prozent-Marke, aber eine signifikante Normalisierung der Inflation dürfte weiterhin auf sich warten lassen. Die Zinsen wegen der hohen Nachfrage nach sicheren Häfen sinken. Was wir hier sehen, ist ein normaler Marktmechanismus, der mit der Zinspolitik der Notenbanken nichts zu tun hat.
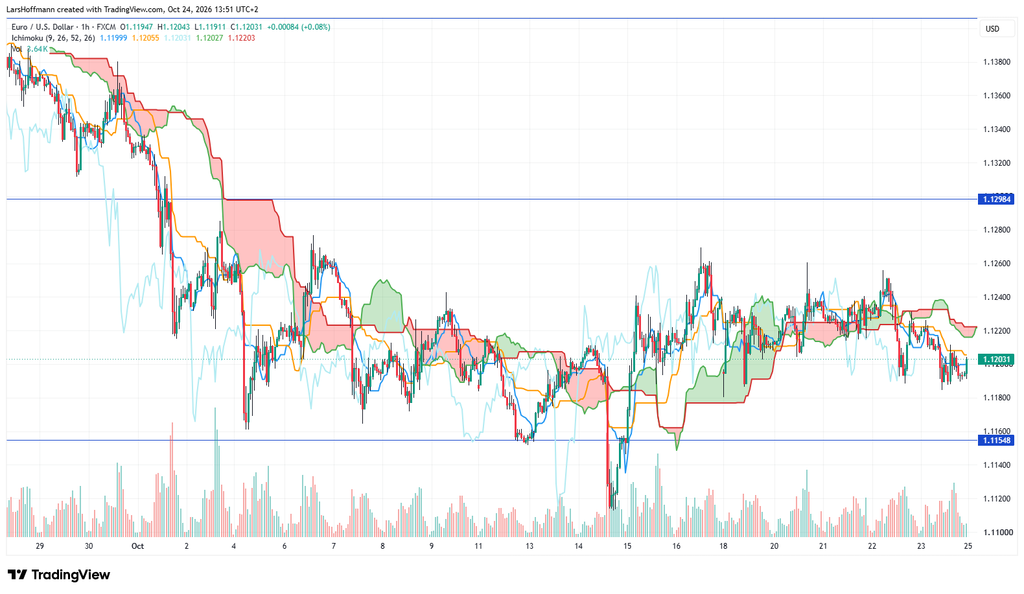
EUR/USD laufen seitwärts. Die EZB sitzt im gleichen Boot wie die USA. Auch die Notenbank in Frankfurt dürfte die Teuerung mit Sorge sehen. Der Trend des Ölpreises gibt keinen Anlass zu einer Hoffnung auf Entspannung. Die wichtige Unterstützung bei 1,1155 verteidigt das Paar aktuell problemlos.
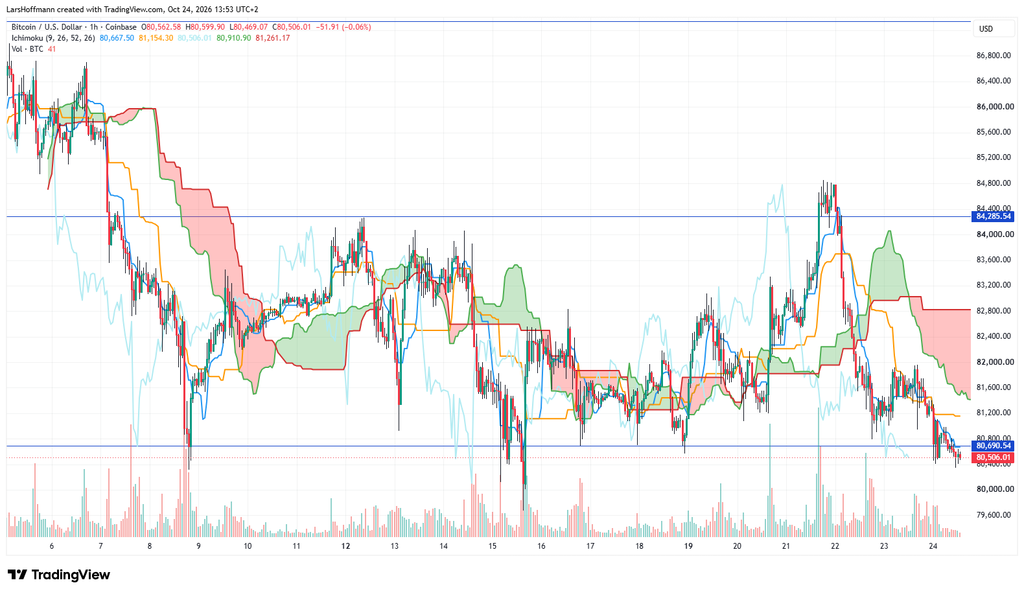
Das Risikoasset Bitcoin bleibt angesichts der unsicheren Lage wenig gefragt. Aktuell droht sogar wieder ein Absturz Richtung 80.000er-Marke. Oben liegt im Bereich 84.400/800 hartnäckiger Widerstand.
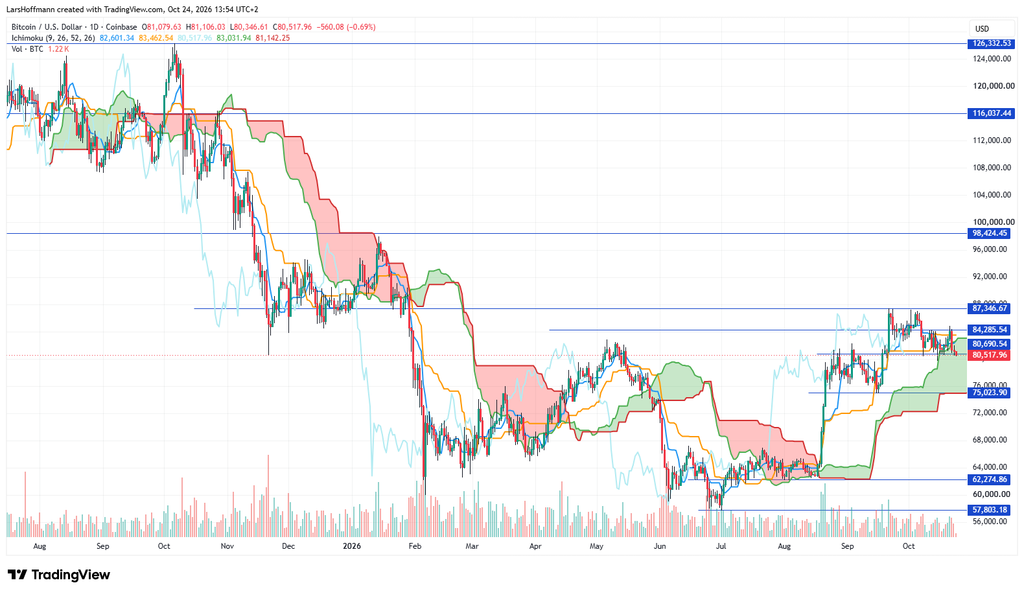
Der Daiychart zeigt ein neutrales, leicht bullishes Bild. Ein großer Absturz steht hier nicht bevor. Kritisch wäre ein Bruch der 75.000.
Schwere Zeiten für Edelmetalle
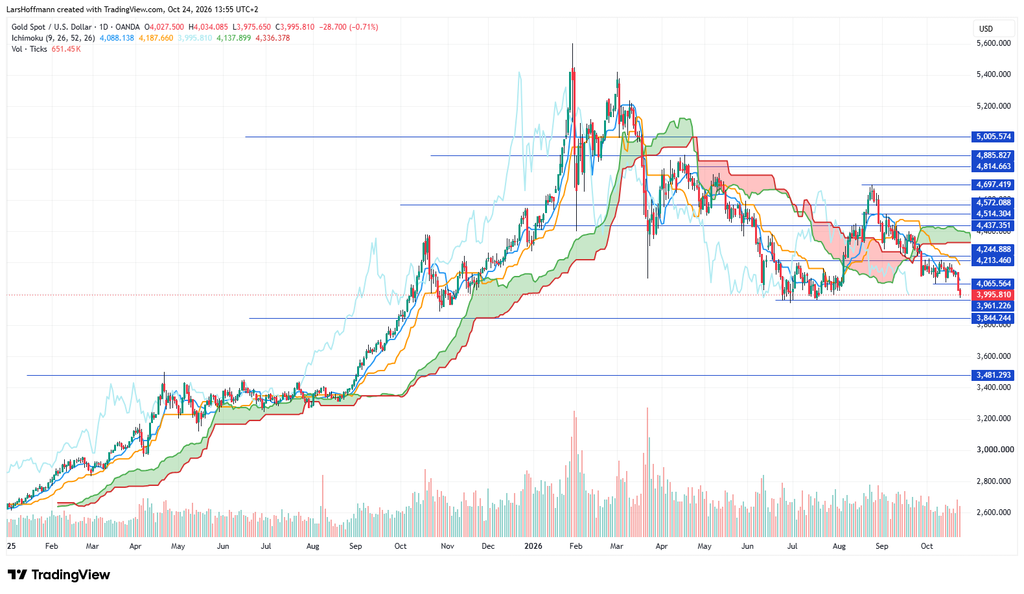
Solange der Markt mit weiteren Zinserhöhungen durch die Notenbanken rechnet, hat es Gold schwer. Das gelbe Metall erreicht mit 3.960 Dollar eine interessante Marke. Weiteren Support könnte die Wolkenlinie bei 3.844 Dollar bieten. Danach könnte es zu einem freien Fall kommen, bei dem das Ausbruchsniveau aus dem September 2025 erreicht wird.
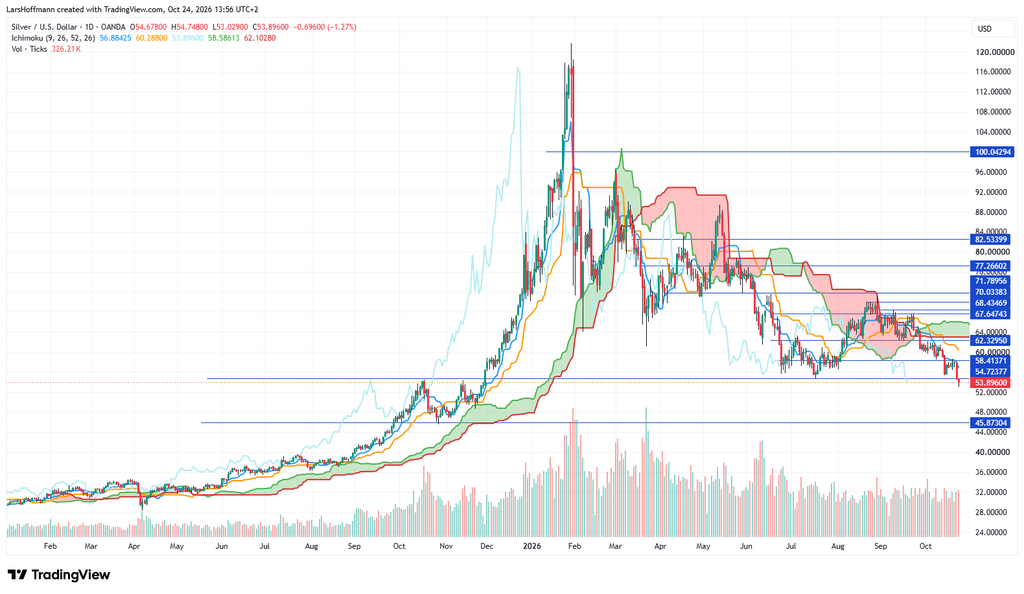
Silber brach am Freitag die 54,70. Das Metall ist ein wichtiger Leiter für die Schaltkreise in KI. Da hohe Zinsen das Investitionstempo in Künstliche Intelligenz verlangsamen könnten, sinkt die Nachfrage nach Silber. Eine weitere Unterstützung wartet bei 45,85 US$.
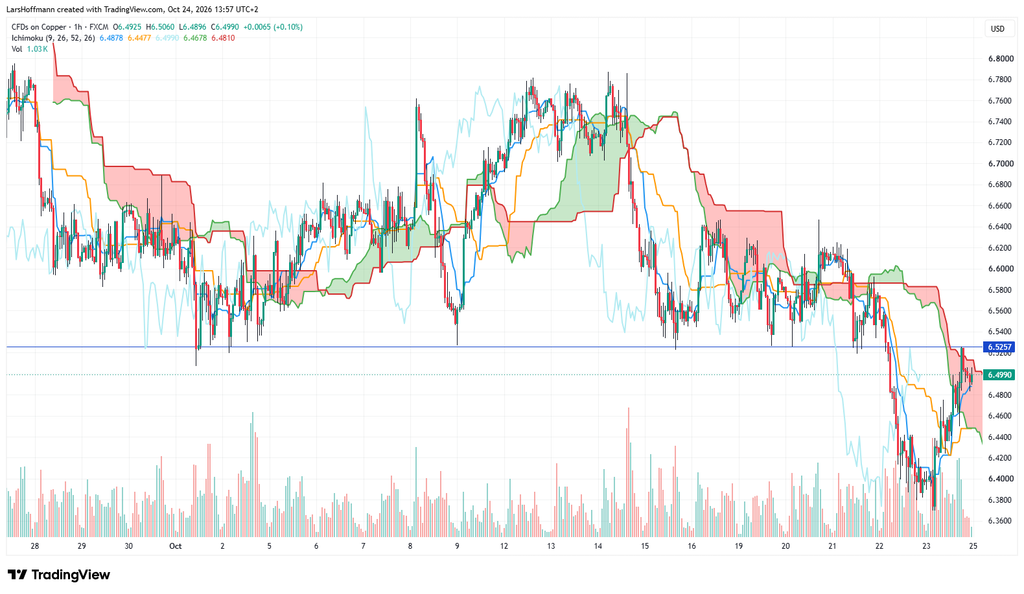
Schauen wir zum Schluss des Blicks auf die Charts noch auf Kupfer. Der wichtige Indikator für die Industrie signalisiert ebenfalls eine Top-Bildung. Der Kursverlauf bestätigt eine zunehmende Skepsis des Marktes in Bezug auf die weitere Konjunkturentwicklung.
Unternehmensdaten zeichnen ein anderes Bild
Die Daten aus der Berichtssaison lagen teilweise deutlich über den Erwartungen der Analysten. Am Markt wird aktuell eine noch hypothetische Fusion von Tesla und SpaceX diskutiert. Meta überraschte mit hervorragenden Werbeeinnahmen. Das Unternehmen erhöhte die Prognose für das Fgequartal und rechnet mit einem hervorragenden Werbegeschäft. Die Nachfrage nach einem Werbeplatz auf den Meta-Plattformen scheint ungebrochen zu sein. Die Analysten hoben daraufhin ihre Kursziele deutlich an, während die Anleger die Aktie abstießen.
Selbst das alte Schlachtross IBM konnte überzeugen. Hier dürfte jedoch der Ausblick enttäuscht haben. Bei American Express bleiben die Umsätze leicht unter den Erwartungen, was die schwache Konsumstimmung der Verbraucher untermauert. Allerdings lag der Wert über den vorherigen Quartalen. Auch die Prognose überzeugte. Es wundert daher nicht, dass die Analysten optimistisch bleiben.
Zusammenfassend stellen wir fest, dass gute Unternehmensdaten nicht unbedingt für bullishe Kursverläufe sorgen müssen. Schaut man auf die Ausblicke, könnte man meinen, dass die Marktteilnehmer die Lage etwas zu pessimistisch einschätzen.
Sorgenvoller Blick in die USA
Die Weltkonjunktur ist weiterhin stark von der US‑Konjunktur abhängig. Auch wenn sie sich aktuell freundlich präsentiert, bleibt ein Restrisiko namens Donald Trump bestehen. Den Absturz am Donnerstag sollen Gerüchte um neue Angriffe der USA und Israels gegen den Iran verursacht haben. Zuvor meldeten Medien, die Angriffe sollen direkt nach den Midterms beginnen. Das US-Außenministerium dementierte die Meldungen zwar, aber die neue Bedrohung der Märkte stand erst einmal im Raum. Ob die Befürchtungen berechtigt sind, wissen wir nach dem 3. November.
Blick auf die Daten der vergangenen Woche
Die Daten aus China hätten die Märkte eigentlich zuversichtlich stimmen müssen. Das BIP legte im dritten Quartal überraschend um 4,5 Prozent gegenüber dem Vorjahr zu. Interessant war, dass auch die Einzelhandelsumsätze überzeugten. Die Anlageinvestitionen gingen erneut um 7,2 Prozent zurück. Hier darf positiv bewertet werden, dass das Minus auf dem Vormonatsniveau verharrte. Es könnte also das Tal erreicht sein. Diese These müssen die Zahlen in den kommenden Monaten bestätigen.
Stimmungsdämpfer in Europa
In Deutschland droht die Inflation weiter zu steigen. Diese Befürchtung erhielt vom Erzeugerpreisindex neue Nahrung. Er stieg im Vergleich zum Vorjahr um 6,7 Prozent. Zumindest einen Teil werden die Händler an die Verbraucher weitergeben. Deutlich gesunken sind die ZEW‑Konjunkturerwartungen. In Deutschland liegen sie bei 28,1 nach 34,7 Punkten. In der Eurozone sind die institutionellen Anleger mit 18,5 Punkten noch weniger optimistisch. Diese Werte wundern angesichts der Entwicklung an den Aktienmärkten nicht. Die Einkaufsmanagerindizes bleiben über der Marke von 50 Punkten, was für leichtes Wachstum spricht. Die Zuversicht im Dienstleistungssektor nahm jedoch leicht ab (51,7).
Schlechter ist die Stimmung in Frankreich, wo die Wirtschaft wenig Zuversicht präsentiert. Mit Blick auf die Präsidentschaftswahlen im Frühjahr 2027 ist dies sicherlich nicht unbegründet. Die politische Mitte kann kaum auf einen Erfolg hoffen.
Zuversicht in den USA
Sehr schwach präsentierten sich die Immobiliendaten aus den USA. Die Baubeginne markierten ein Viermonatstief, während die schwebenden Hausverkäufe um 7,2 Prozent einbrachen. Es war das dritte Minus binnen vier Monaten. Positiv fielen die Baugenehmigungen auf. Diese müssen jedoch erst einmal in Baubeginne münden. Die Einkaufsmanagerindizes deuten auf ein robustes Wachstum hin. Leicht verbessert hat sich die von der Uni Michigan ermittelte Konsumstimmung. Allerdings stiegen die Inflationserwartungen leicht.
Erfreulich entwickelte sich die Beschäftigtenzahl in Großbritannien. Im Dreimonatsschnitt stieg sie um gut 100.000. Die Inflation stieg im September von 3,1 auf 3,5 Prozent. Der Erzeugerpreisindex deutet auf keine Entspannung hin. Die Input-Komponente stieg um 8,3, die Output-Komponente um 4,6 Prozent.
Schwache Zahlen lieferte die japanische Handelsbilanz. Das Wachstum der Exporte verlangsamte sich im September nach einem bisher starken Jahr spürbar. Die Inflation liegt aktuell bei 2,1 Prozent.
In Kanada stiegen die Verbraucherpreise im September nicht so schnell wie befürchtet. Die Inflation lag bei 3,1 Prozent, was 0,1 Prozent über dem Vormonat lag. Die Teuerung bleibt also ein Problem, nur die Dynamik ist nicht ganz so dramatisch.
Ausblick
Normalerweise würden die Marktteilnehmer in der neuen Handelswoche besonders auf die Entscheidungen und Ausblicke der Notenbanken schauen. Folgende Termine sind dabei von Interesse:
- Mittwoch: Federal Reserve, Reservebank of New Zealand
- Donnerstag: Europäische Zentralbank
- Freitag; Bank of Japan
Über allem hängen die geopolitischen Themen:
- Iran
- Wahlen in Israel
- Midterms
- Russland-Ukraine-Krieg
Gerüchten zufolge könnte ein neuer Militäreinsatz am Persischen Golf schon in den nächsten Stunden erfolgen. Die Wahlen in Israel finden am Dienstag statt. Möglicherweise möchte Netanjahu sich vorher schnell noch einmal als tatkräftiger Führer präsentieren. Für Donald Trump käme ein solcher Angriff zur Unzeit. Er würde gern den Waffengang auf die Zeit nach den Midterms verlegen. Ob das der Regierungschef in Jerusalem akzeptiert, wissen wir nicht.
Ferner legen einige Schwergewichte ihre Bilanzen vor.
Zeitumstellung
Während in Europa die Uhren auf die Winterzeit umgestellt wurden, ist dies in den USA nicht der Fall. Dadurch startet die Börse auf der anderen Seite des Großen Teichs bereits eine Stunde früher.
Die Termine im Überblick
Montag
Feiertag in Neuseeland10:00 Deutschland: ifo-Geschäftsklimaindex
13:30 USA: Chicago-Fed-Aktivitätsindex
Berichtssaison: Verizon, Welltower, Reliance Industries
Dienstag
13:30 USA: Aufträge langlebiger Wirtschaftsgüter15:00 USA: CB-Verbrauchervertrauen
15:00 USA: Neubauverkäufe
18:00 Eurozone: Rede von EUB-Präsidentin Christine Lagarde
Berichtssaison: VISA, Assa Abloy, Coca-Cola, HSBC, Novartis, Alfa Laval, Swedish Orphan Biovitrum, Boeing, Seagate, S&P Global
Mittwoch
01:30 Australien: Verbraucherpreisindex02:00 Neuseeland: Zinsentscheidung der Reservebank of New Zealand
08:00 Deutschland: GfK-Konsumklima
13:30 Großbritannien: Herbstprognose
19:00 USA: Zinsentscheidung der Fed
19:30 USA: Pressekonferenz der Fed
Berichtssaison: Alphabet, Microsoft, SK Hynx DRC, Epiroc, GE Vernova, KLA Corp, Santander, Amphenol, Telenor, Airbus, ServiceNow, Hitachi, T-Mobile US, Adventest, UBS, Fortinet, Unilever, ADP, Equinor, Phillips 66, BNP Paribas
Donnerstag
13:30 USA: PCE-Kernrate-Preisindex, BIP, realer Konsum, persönliche Einkommen14:15 Eurozone: Zinsentscheidung der Europäischen Zentralbank
14:45 Eurozone: Pressekonferenz der EZB
Berichtssaison: Konami, Amazon, Eli Lilly, Samsung, Mastercard, Intel, Merck & Co, Caterpillar, Shell, Danske Bank, Kongberg Gruppen, Linde, TotalEnergies, Gilead, Komercni Banka, SanDisk, Anheuser Busch, Boliden, BBVA, Carlsberg, Ping Ang, BTA, Bristol-Myers Squibb, Air Liquide, Altria, Keyence, Stryker, Starbucks
Freitag
00:30 Japan: Verbraucherpreisindex, Arbeitsmarktdaten00:50 Japan: Industrieproduktion
04:00 Japan: Zinsentscheidung der Bank of Japan
07:30 Frankreich: BIP
08:00 Spanien: BIP
08:45 Frankreich: Verbraucherpreisindex, Arbeitsmarkt, Konsumausgaben
09:00 Spanien: Verbraucherpreisindex
09:55 Deutschland: Arbeitsmarktdaten
10:00 Deutschland: BIP, Verbraucherpreisindex der Bundesländer
10:00 Italien: BIP
11:00 Italien Verbraucherpreisindex
11:00 Eurozone: BIP, Arbeitslosenquote
13:30 USA: Arbeitskostenindex
14:30 Deutschland: Nationaler Verbraucherpreisindex
14:45 USA: Chicago-Einkaufsmanagerindex
Berichtssaison: Panasonic, Exxon Mobil, AbbVie, Chevron, Industrial Commercial Bank of China, China Construction Bank, Bank China, Astra Zenica, BP, Intesa, Bank of Communications, Sanofi
Samstag
02:30 China: Staatliche EinkaufsmanagerindizesSonntag
23:00 Australien: Einkaufsmanagerindex für das verarbeitende GewerbeShare this content:

Kommentar abschicken