Börse: herausfordernde Lage, aber beherrschbar
In der vergangenen Woche startete die Berichtssaison in den USA. Krisen können nicht abgeleitet werden, aber die Lage ist herausfordernd. Die Börse wartet ab.
Unter der Oberfläche gärt es
Die Berichtssaison gibt den Anlegern an der Börse wichtige Aussagen über die Gesundheit der Konjunktur. Den Auftakt machen in den USA traditionsgemäß die Großbanken. JPMorgan Chase blieb mit einem Gewinn von 5,57 US$ deutlich unter dem Konsens der Analysten. CEO Jamie Dimon berichtete über steigende Erträge im Marktgeschäft und im Investmentbanking. Zugleich musste er jedoch einräumen, dass die Kundenaktivität abgenommen hat. Zudem drückten allein Verluste bei Wertpapieranlagen den Konzerngewinn um 16 Cent je Aktie.
Solide Unternehmensinvestitionen und stabile Konsumausgaben bewogen die Bank trotzdem, die Ergebnisprognose für 2026 leicht nach oben zu korrigieren. Der Chef von JPMorgan Chase sieht jedoch Risiken, etwa die hartnäckige Inflation, steigende Zinsen und Vermögenspreise sowie das hohe Haushaltsdefizit. Insgesamt bleibt also die konjunkturelle Lage volatil. Die Aktie konnte nach der Veröffentlichung der Daten leicht zulegen.
Besser lief das Geschäft bei Goldman Sachs. Das Geldhaus übertraf mit einem Gewinn von 17,01 US$ die Erwartungen des Marktes deutlich. Der Gewinn sank unter die beiden Vorquartale. Trotz eines insgesamt überzeugenden Zahlenwerkes und der Ankündigung einer Anhebung der Dividende, reagierten die Anleger mit Gewinnmitnahmen. Wells Fargo übertraf die Gewinnerwartungen trotz enttäuschender Umsätze. Die Anhebung der Dividende besänftigte die Anleger nicht. Die Aktie gab um fast drei Prozent nach. Ein Grund könnten die Investitionen in ein Stable-Coin-Projekt sein. Digitale Bezahlsysteme sollen langfristige Wachstumstreiber sein.
Auch Wells Fargo beklagt nachlassende Kundenaktivitäten. Die Manager registrierten ein rückläufiges Leasinggeschäft, das von der schwachen Konsumstimmung herrühren dürfte. Zudem gingen die Erträge aus Venture-Capital-Erträgen zurück. Die Bank of America enttäuschte ebenfalls. Bei ihr schwächelte der Wertpapierhandel, während das Kreditgeschäft wuchs. Ein optimistischer Ausblick ließ den Wert der Aktie an der Börse deutlich steigen.
Gute Zahlen täuschen über die Risiken hinweg
Die Begleitinformationen zu den guten Zahlen der US-Banken zeigen, dass die US-Wirtschaft vor großen Herausforderungen steht. Die hartnäckige Inflation ist eines der Grundprobleme. Der Verbraucherpreisindex stieg im September um 3,7 Prozent und damit stärker als befürchtet. Der CEO von JPMorgan Chase, Jamie Dimon, warnte vor weiteren Zinserhöhungen. „Das nächste Prozent wird deutlich schmerzhafter sein.“ Es wundert daher nicht, dass am Mittwoch die Kurse an der New Yorker Börse deutlich Federn ließen. Der S&P 500 brach um 160 Punkte ein und fand erst bei 7.670 Punkten Unterstützung. Inzwischen erholt sich der marktbreite Index wieder.
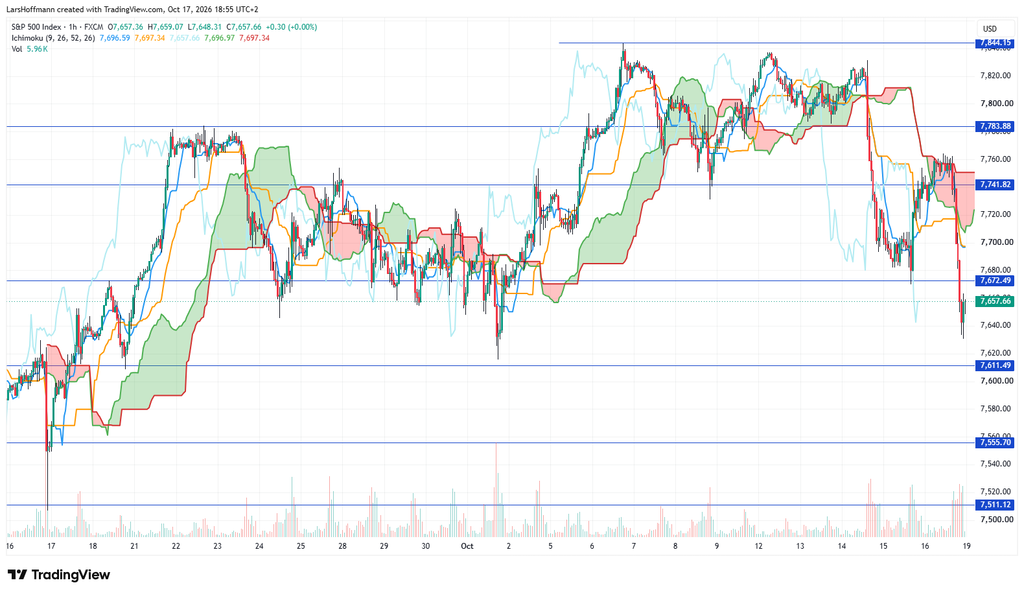
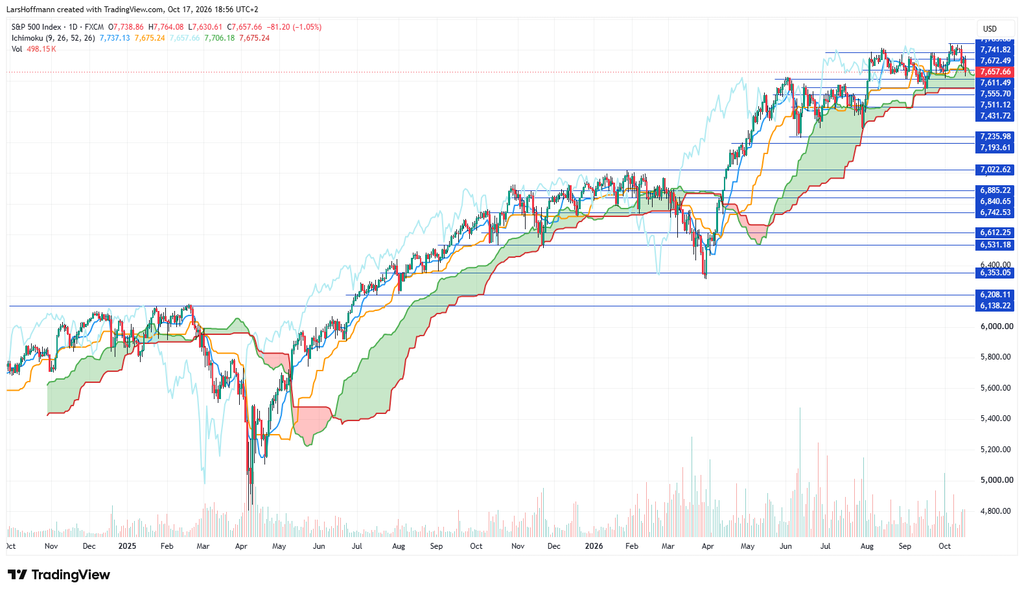
Im Dailychart erkennt man gut, dass die Sprünge auf neue Rekorde kleiner ausfallen als in der jüngeren Vergangenheit. Dies zeigt, dass die Anleger an der Börse vorsichtiger werden, weiteres Geld zu investieren. Charttechnisch deutet vieles auf eine Topbildung hin. Ein Bruch der unteren Wolkenlinie bei 7.550 Punkten könnte ein Korrektursignal darstellen.
Bremsen die Zinsen die KI aus?
Beim Nasdaq 100 liegt diese Marke bei 28.685 Punkten. Ein Bruch der Wolkenlinie könnte den Index bis auf 27.000 Punkte zurückführen.
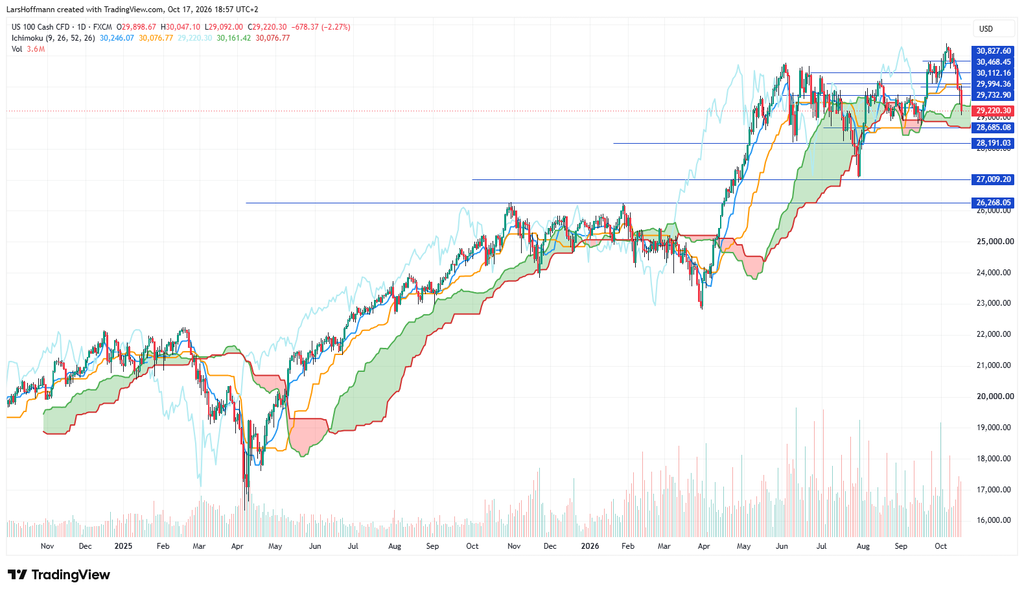
Interessante Impulse könnten von den Quartalsberichten der großen Tech-Konzerne kommen. Möglicherweise wird sich die Entwicklung der KI verlangsamen. Der Grund liegt nicht an den in den Medien beschriebenen Weltuntergangsszenarien. Viel mehr werden Investitionen in die Weiterentwicklung durch die steigenden Zinsen gebremst. Damit dürften auch die ehrgeizigen Gewinnaussichten unrealistischer werden. Der Markt wird darauf angemessen reagieren. An einen Crash glaube ich nicht, weil zumindest die großen Konzerne ausreichend Substanz aufweisen. Ohne Kredite wird die Entwicklung länger dauern, aber nicht gestoppt.
Aufschluss über die weitere Entwicklung dürften die Quartalsberichte geben:
- Meta: 21. Oktober
- Alphabet und Microsoft: 28. Oktober
- Amazon: 29. Oktober
Robuste US-Konjunktur
Die Zahlen aus den USA spiegeln weiterhin eine robuste Konjunktur wider. Die Einzelhandelsumsätze überzeugten ebenso wie der NY-Empire-State-Herstellungsindex. Dagegen bleibt der Philly-Fed-Herstellungsindex mit 20,9 Punkten unter den Erwartungen. Der Wert zeugt dennoch von einer positiven Wirtschaftsstimmung. Ein Warnsignal könnte der schwache Wert (4,3 Punkte) der Neuaufträge sein.
In der Eurozone stieg die Inflation im September auf 3,8 Prozent. Hauptauslöser sind die Energiepreise, was die vergleichsweise niedrige Kernrate von 2,5 Prozent bestätigt. Die Gefahr, dass die Teuerung andere Warengruppen erfasst, bleibt bestehen.
Nachfrageschock in China
Erfreuliche Zahlen meldete LVMH. Dies lag jedoch ausschließlich am Wachstum in den USA (5 %) und Europa (2 %). Die steigenden Umsätze in diesen Wirtschaftsräumen kompensierten den Rückgang in China, der im mittleren Zehnerbereich angesiedelt war. China steckt in einer veritablen Verbraucherkrise, die sich nicht nur beim Luxusgüterhersteller bemerkbar macht. LVMH möchte der Herausforderung mit Preis- und Kostensenkungen begegnen. Die Börse honorierte diese Strategie.
Die Zahlen des Konzerns zeigen, dass die Zukunft der europäischen Wirtschaft trotz Zöllen in den USA und natürlich auf dem eigenen Kontinent liegt. Eine übermäßige Konzentration auf den chinesischen Markt sorgt hingegen dafür, dass man dortigen Krisen stark ausgesetzt ist. Dies ist das Hauptproblem vieler deutscher Konzerne. Ein paar Steuergeschenke des Staates werden an dieser Wahrheit nichts ändern.
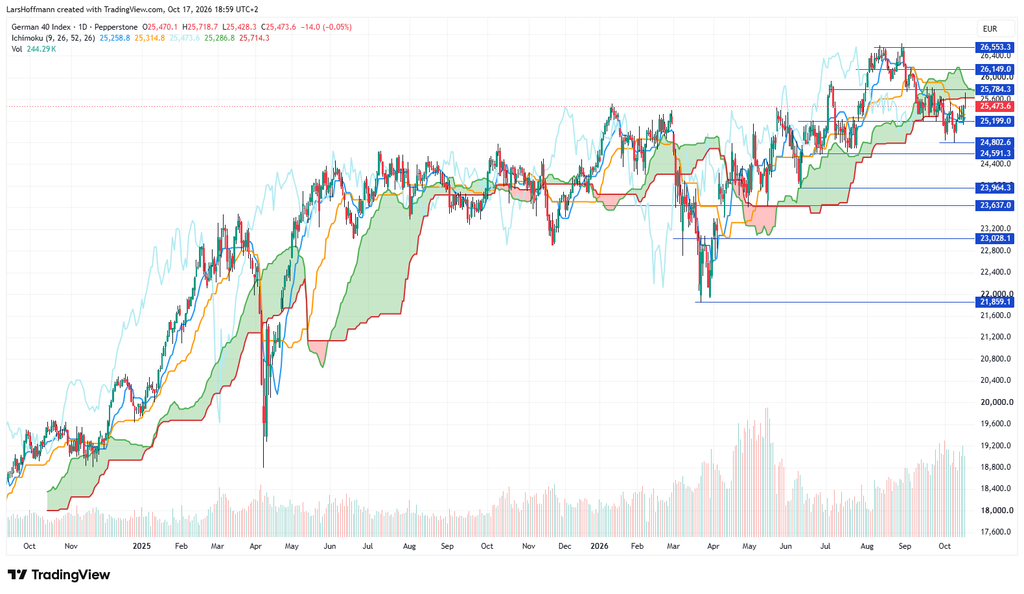
Ob die deutsche und europäische Wirtschaft wieder zu alter Stärke findet, wird in den Konzernzentralen entschieden. Wer heute noch glaubt, dass in China die Zukunft liegt, spielt mit seinen eigenen Perspektiven. Der DAX verteidigte in der vergangenen Woche die Unterstützung bei 25.200 Punkten. Zudem dürfte der Doppelboden bei 24.800 also solider Support wirken.
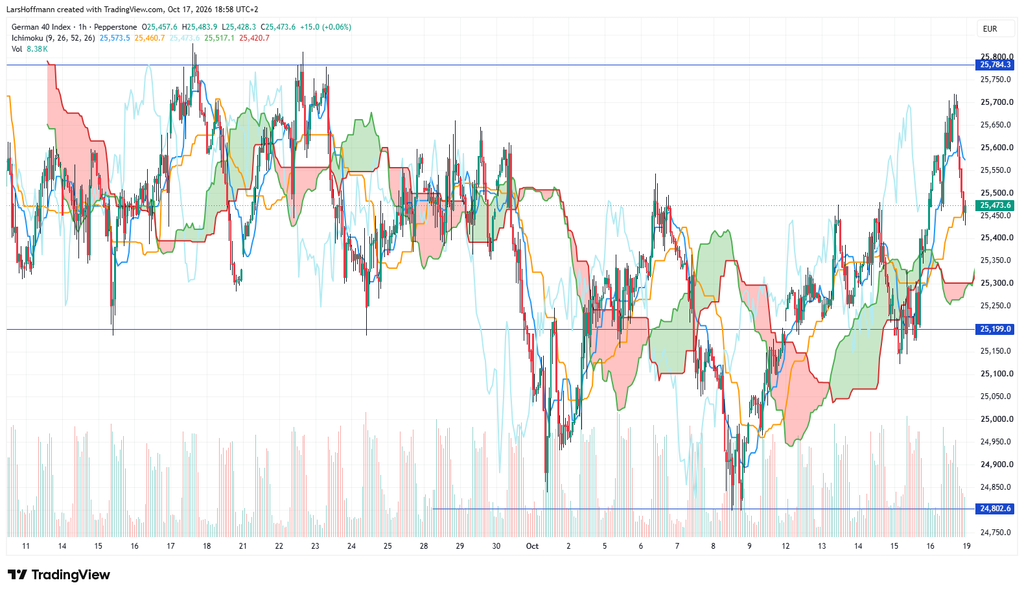
Unsicher bleibt, ob diese Marke auch bei einer größeren Korrektur an der Börse in New York Bestand haben würde. Oben könnte der Widerstand bei 25.785 eine entscheidende Aussage für den Trend treffen. Unter 24.800 wäre die Ichimoku-Wolkenlinie bei 23.635 Punkten ein mögliches Ziel. Die Vorgaben werden wohl aus den USA kommen.
Chinas Wirtschaft exportiert seine Schwäche des Binnenmarktes
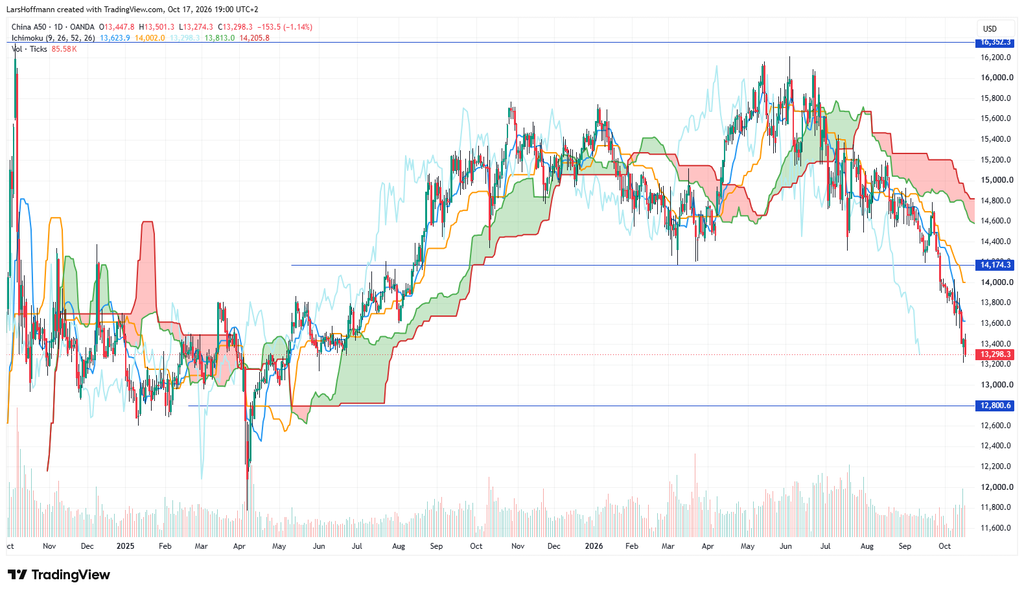
In der Volksrepublik halten sich die Konsumenten zwar weiterhin zurück, aber der Export brummt. Die Ausfuhren stiegen im September gegenüber dem Vorjahr um 31 Prozent. Die Frage ist, wie lange solche Wachstumsraten zu erzielen sind. Eine Marktsättigung könnte schon bald eintreten. Hinzukommen protektionistische Bestrebungen, die nicht nur in den USA zu beobachten sind. Auch die Europäische Union schützt ihre eigene Wirtschaft immer stärker vor Billigimporten aus dem Reich der Mitte. Dies erklärt auch den freien Fall des chinesischen Aktienindex A50.
Trumps Geschenk an Putin hat keine Auswirkungen auf den Ölpreis
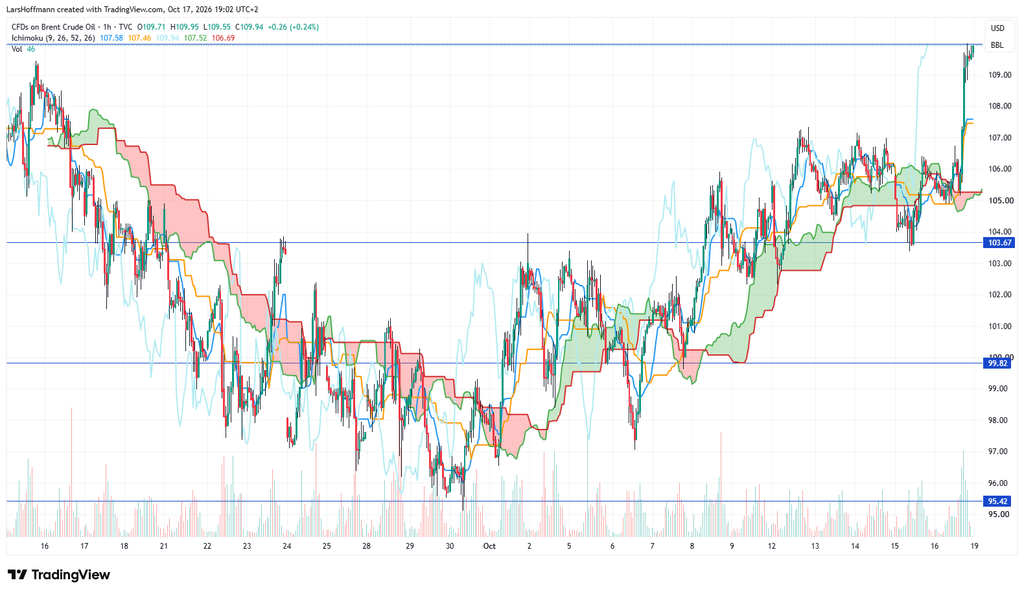
Wie in der vergangenen Woche vermutet, hatte die Aussetzung amerikanischer Sanktionen auf russischen Diesel keine Auswirkungen auf den Weltmarktpreis für Rohöl. Trumps Geschenk an den Kriegsverbrecher Wladimir Putin füllt zwar dessen Staatskasse, senkt jedoch die Preise an amerikanischen Zapfsäulen nicht.
Die Lage in der Golfregion hat sich in der vergangenen Woche nicht entspannt. Im Gegenteil: Die Eskalation im Bürgerkrieg im Jemen und die parallelen Attacken der Huthi-Rebellen gegen Saudi-Arabien, vergrößern die Unsicherheit der Anleger noch. So wundert es nicht, dass sich der Preis für die Nordölsorte Brent stabil über 103,70 US$ hält. Solange die Meerenge von Bab al-Mandab (Tor zum Roten Meer) unter Beschuss bleibt, dürfte eine Entspannung am Ölmarkt unwahrscheinlich bleiben.
Teuerung wird hoch bleiben
Der Ölpreis wird die Inflation auf einem hohen Niveau verharren lassen. Dies verstärkt den Druck auf die Notenbanken, weitere Zinsschritte zu unternehmen. Da sich die US-Wirtschaft robust zeigt, könnte die Fed bereits bei der kommenden Sitzung am 28. Oktober erneut an der Zinsschraube drehen. Dies bestätigt auch das am vergangenen Mittwoch veröffentlichte Beige Book. Die Fed macht die Kraftstoffkosten als Hauptpreistreiber aus. Gleichzeitig erhöht sich der Druck auf den Arbeitsmarkt. Hier sieht die Notenbank eine Abkehr von Neueinstellungen hin zu Rationalisierungen durch den Einsatz von künstlicher Intelligenz.
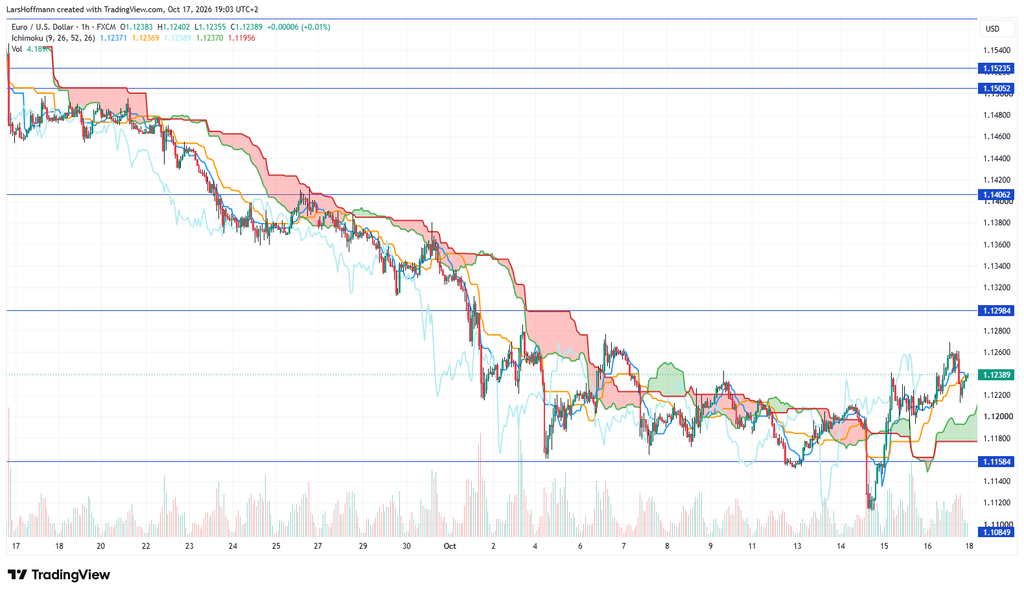
Da die Währungshüter zuletzt feststellten, vorrangig die Inflation bekämpfen zu wollen, dürfte die Gefahr am Arbeitsmarkt zunächst in den Hintergrund rücken. Vor diesem Hintergrund hält sich EUR/USD ordentlich. Das Paar stürzte zwar kurzzeitig unter die 1,1155, konnte die Unterstützung jedoch zurückerobern. Ein Hintergrund dürfte sein, dass wohl auch die EZB in Kürze einen weiteren Zinsschritt beschließen wird. Die Inflation liegt in Europa zwar unter den US-Raten, steigt jedoch ebenfalls weit über die Zielmarke von zwei Prozent.
Börse setzt auf Zinsen
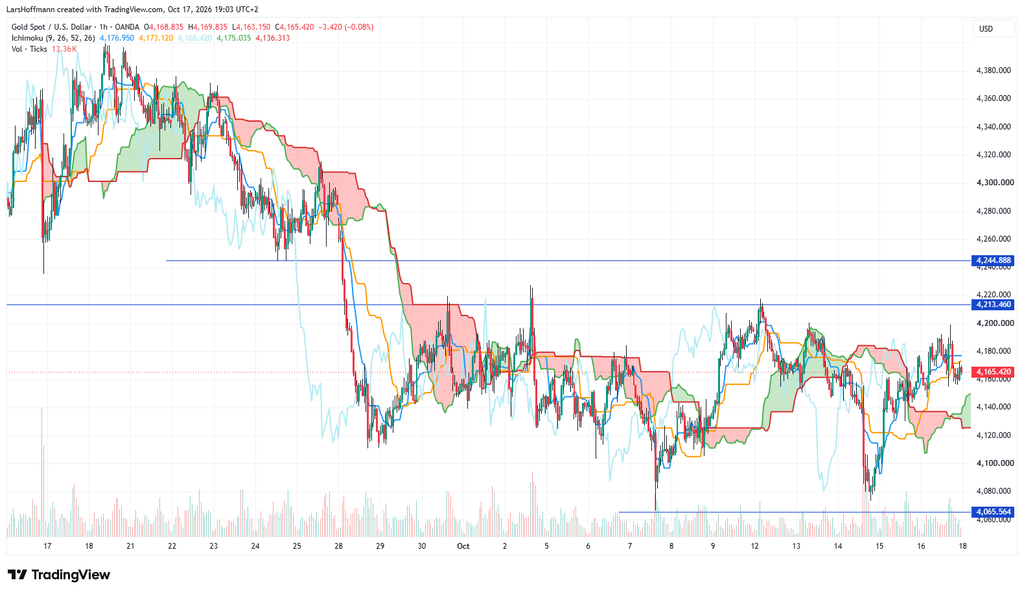
Gold hat aktuell keine große Chance am Markt. Die Börse setzt auf weitere Zinserhöhungen, was die Nachfrage nach dem Edelmetall begrenzt. Immerhin verteidigt das gelbe Metall die Unterstützung bei 4.065 US-Dollar. Eine wirkliche Stabilisierung dürfte sich jedoch erst über 4.265 Dollar einstellen.
Unter Druck kam Silber. Dies unterstützt die These, dass der Markt skeptisch ist, ob die ambitionierten KI‑Ziele erreicht werden. Silber ist ein wichtiger Leiter in den Rechenzentren.
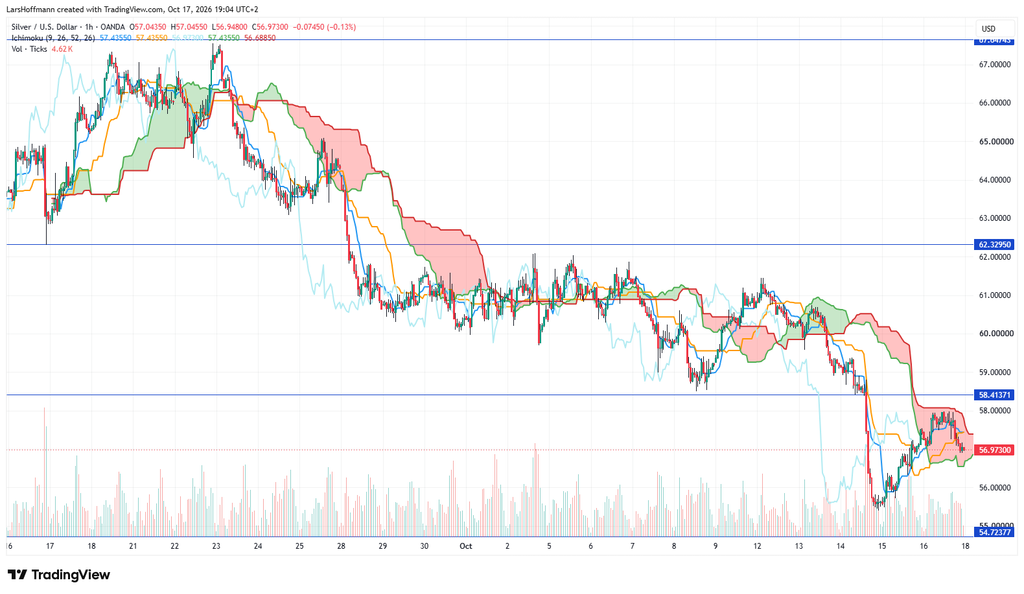
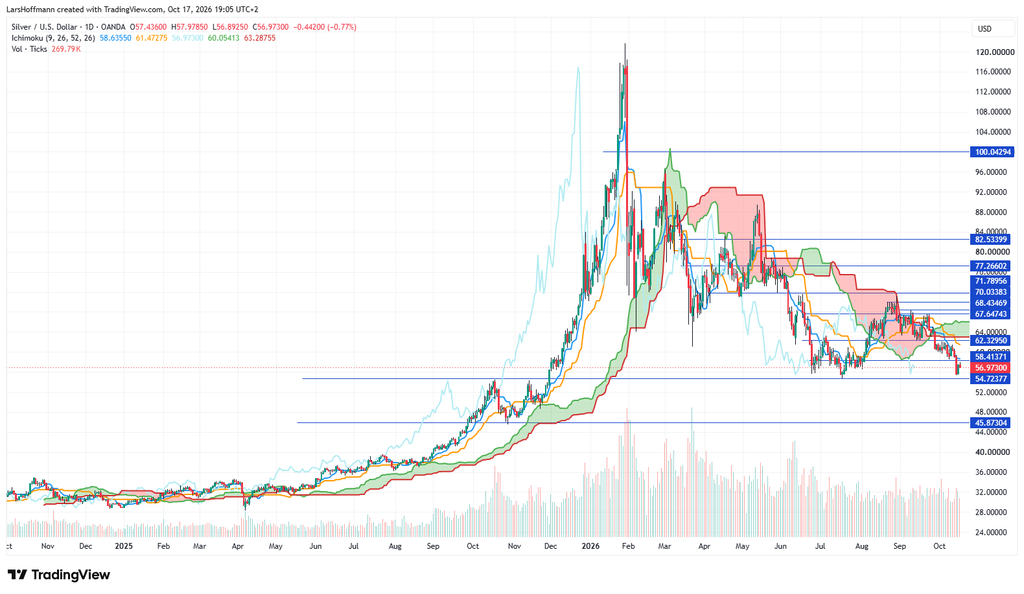
Ein Sturz unter die 54,70 wäre fatal für Silber. Die Verteidigung der Unterstützung könnte hingegen ein Einstiegssignal auslösen. Eine Verschiebung der KI‑Ziele bedeutet nicht, dass diese Entwicklung weitergeht. Silber wird also in Zukunft ein wichtiger Rohstoff bleiben, zumal er auch beim Ausbau der erneuerbaren Energien eine entscheidende Rolle spielt.
Ausblick
Montag
04:00 China: BIP, Industrieproduktion, Arbeitsmarkt, Investitionen, EinzelhandelsumsätzeBerichtssaison: BHP Group
Dienstag
08:00 Großbritannien: Arbeitsmarktdaten08:00 Deutschland: Erzeugerpreisindex
11:00 Deutschland, Eurozone: ZEW-Konjunkturerwartungen
14:30 USA: Baubeginne, Baugenehmigungen
Berichtssaison: GE Aerospace, Netflix, Rtx Group, ABB, Intuitive Surgical, Chubb, Capital One, 3M
Mittwoch
01:50 Japan: Handelsbilanz08:00 Großbritannien: Inflationsdaten
09:15 Deutschland: Rede von Bundesbankpräsident Joachim Nagel
Berichtssaison: Meta, Tesla, Svenska Handelsbanken, DNB, Lam Research, Philip Morris, Dsv, SAP, Texas Instruments, Thermo Fisher, IBM, Abbott Labs, NextEra Energy, AT&T, Danaher, Iberdrola
Donnerstag
16:00 USA: FrühindikatorenBerichtssaison: Atlas Copco, Swedbank, Sandvik, S.E.B., Roche, P&G, Nestlé, L’Oréal, Telia, Union Pacific, Hermes International, Blackstone, Western Digital, Valero Energy, Lockheed Martin, Newmont Goldcorp, Spotify
Freitag
00:00 Australien: Einkaufsmanagerindizes (vorläufig)01:30 Japan: Verbraucherpreisindex
02:30 Japan: Einkaufsmanagerindizes (vorläufig)
08:00 Großbritannien: Einzelhandelsumsätze
09:30 Deutschland: Einkaufsmanagerindizes (vorläufig)
10:00 Eurozone: Einkaufsmanagerindizes (vorläufig)
10:30 Großbritannien: Einkaufsmanagerindizes (vorläufig)
14:30 Kanada: Einzelhandelsumsätze
15:45 USA: Einkaufsmanagerindizes (vorläufig)
16:00 USA: Konsumstimmung Uni Michigan
Berichtssaison: Exxon Mobil, Volvo, Saab, American Express, Safran
Share this content:

Kommentar abschicken