

Börse: Hohe Renditen am Anleihemarkt könnten die KI-Branche bremsen
In der vergangenen Woche erhöhte die Fed wie von vielen erwartet den Leitzins. Die hohen Renditen am Anleihemarkt gaben nur vorübergehend nach. Langfristig stehen möglicherweise die Entwickler von Künstlicher Intelligenz vor einem Problem.
Fed bestätigt ihre Unabhängigkeit
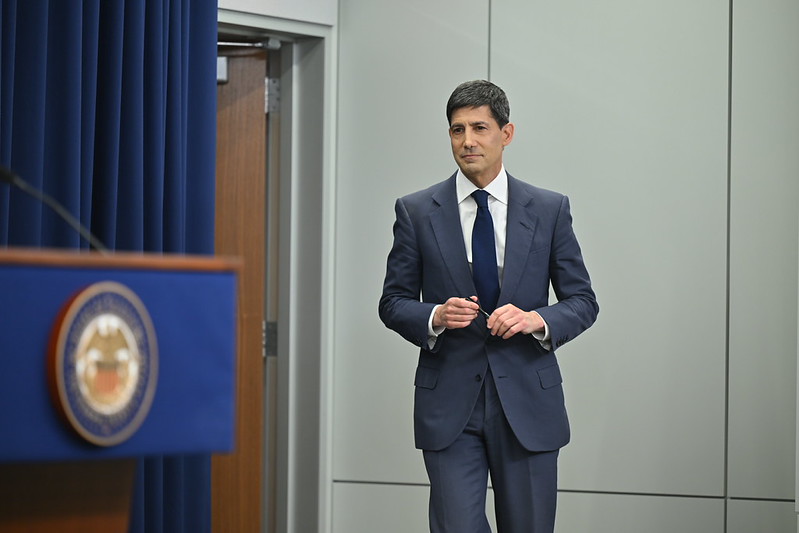
Vor der Zinserhöhung spekulierten die Beobachter an der Börse lange, ob die US-Notenbank Fed angesichts der hohen Inflation den Leitzins anhebt. Seit dem Symposium von Jackson Hole war jedoch klar, dass Fed-Chairman Kevin Warsh keine Rücksicht auf die politischen Wünsche aus dem Weißen Haus nehmen wird.
Der Markt war daher gut darauf vorbereitet, als die Fed am vergangenen Mittwoch den Leitzins auf eine Spanne von 3,75 bis 4,00 Prozent anhob. Gleichzeitig wurden die Zinsprognosen deutlich angehoben. Innerhalb der kommenden zwölf Monate rechnen die Mitglieder des Open-Market-Ausschusses nun einem durchschnittlichen Leitzins von 4,1 Prozent. In der Inflationsprognose gehen die Währungshüter davon aus, dass die Inflation erst 2029 auf das Ziel von zwei Prozent sinkt. Damit haben sie seit 2021 zum fünften Mal das Erreichen des Inflationsziels nach hinten verschoben.
Damit signalisiert die Fed, dass sie ihre Mission noch nicht beendet hat. Es ist damit zu rechnen, dass die Fed bei einer der nächsten geldpolitischen Sitzungen eine weitere Zinserhöhung beschließt. Die längerfristigen Zinsprognosen (3,9 % in zwei Jahren und 3,6 % in drei Jahren) zeigen, dass die Notenbank langfristig mit einer hartnäckigen Inflation rechnet.
Notenbanken wollen Nachfrage drosseln
Das ohnehin relativ schwache Wirtschaftswachstum könnte sich nicht nur in den USA verlangsamen. Bisher zeigt sich die größte Volkswirtschaft der Welt recht widerstandsfähig. Langfristig dürften die hohen Zinsen die Finanzierung kommender Projekte erschweren. Normalerweise ist dies von der Geldpolitik so beabsichtigt. Eine hohe Inflation gilt als eine Überhitzung des Marktes. Mit einer Zinserhöhung wird die Nachfrage gedrosselt und das Preissystem kommt wieder ins Lot.
Im aktuellen Fall sind hohe Energiepreise der Auslöser für die starke Teuerung. Während durch die Blockade der Straße von Hormus das Angebot an fossilen Brennstoffen sank, blieb die Nachfrage auf einem nahezu unveränderten Niveau. Dies sorgt für eine Preiserhöhung, die sich danach über die Produktion und die Dienstleister bis zum Verbraucher durchfrisst. Danach folgen Zweitrundeneffekte durch Lohnerhöhungen, die Produkte erneut verteuern. Es entsteht eine Spirale, die die Notenbanken durch Zinserhöhungen stoppen. Durch die Verteuerung von Krediten sinkt die Nachfrage am Markt. Der Preis sinkt wieder.
Donald Trump und Friedrich Merz in einem Boot
Diese Schlagzeile passte zuletzt selten, denn zwischen beiden Regierungschefs existieren erhebliche Meinungsverschiedenheiten. Sie beklagen jedoch gemeinsam die hohen Renditen am Anleihemarkt. Sowohl die USA als auch Deutschland und die Europäische Union finanzieren ihren Wohlstand zu einem großen Teil auf Pump. Steigen am Kapitalmarkt die Zinsen, verteuert sich der Schuldendienst, was die ohnehin unter Druck stehenden Haushalte noch stärker belastet.
Besonders in Deutschland könnten die hohen Schulden den Gestaltungsspielraum der Regierung weiter einschränken. Eine daraus resultierende Unzufriedenheit könnte im schlimmsten Fall die Stabilität der Demokratie beeinflussen.
Renditen am Anleihemarkt sinken nur kurz
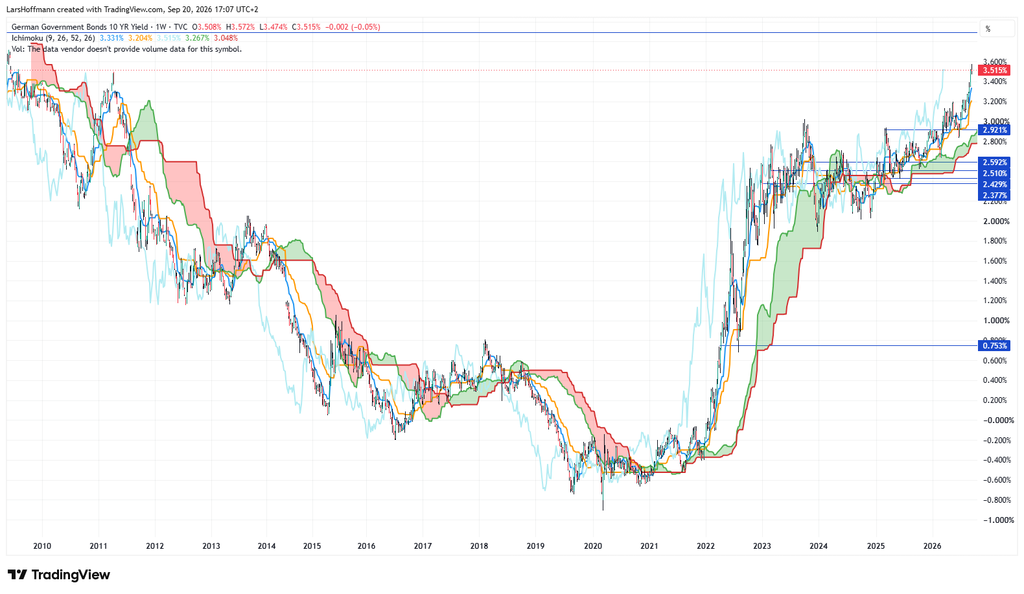
Nach der geldpolitischen Entscheidung der Fed sanken die Zinsen am Kapitalmarkt kurzfristig. Am Freitag kamen die Wertpapiere jedoch wieder stark unter Druck. Eine geringe Nachfrage sorgt für steigende Zinsen. Angesichts eines weiter steigenden Leitzinses, dürften auch die Renditen am Anleihemarkt zulegen. So wundert der kräftige Sprung der US-Anleihe mit zehnjähriger Laufzeit nicht. Im Handelsverlauf stieg der Zins wieder auf fünf Prozent.
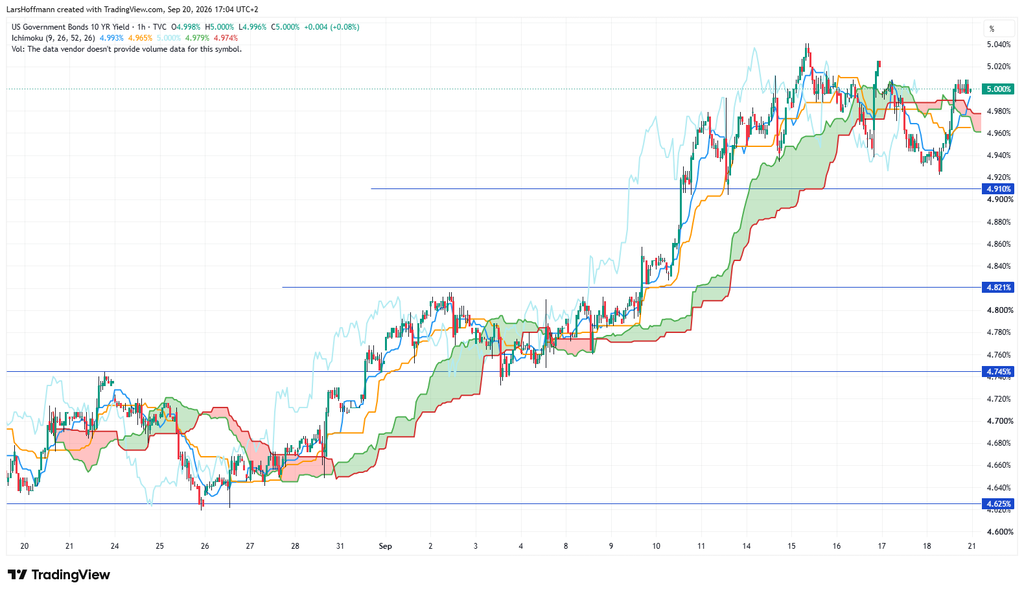
Die Bundesrepublik Deutschland muss dem Markt etwas weniger für seine Schulden zahlen. Mit 3,5 Prozent liegt der Zins jedoch fast auf einem Acht-Jahres-Hoch.
Hohe Zinsen erschweren Investitionen
Der hohe Leitzins beeinflusst jedoch nicht nur die Renditen am Anleihemarkt. Er ist der Preis, für den sich Geschäftsbanken bei den Zentralbanken Geld leihen. Diese Finanzmittel stellen sie dann Unternehmen und Verbrauchern zur Verfügung. Mit einem steigenden Leitzins steigen daher auch die Kreditzinsen. Die Bereitschaft für Investitionen sinkt, wodurch die Aufträge einbrechen. Die Wirtschaftsdynamik verlangsamt sich.
In einer Zeit, in der Zölle und globale Krisen die Wirtschaft beeinträchtigen, ist dies ein weiterer Faktor für eine ökonomische Schwäche. Besonders betroffen sind Volkswirtschaften, die ohnehin unter Druck stehen. In Europa leiden Exportnationen wie Frankreich, Deutschland, aber auch Österreich erheblich. China verramscht seine Produkte billig. Ob dies eine nachhaltige Entwicklung ist, darf man sicherlich bezweifeln.
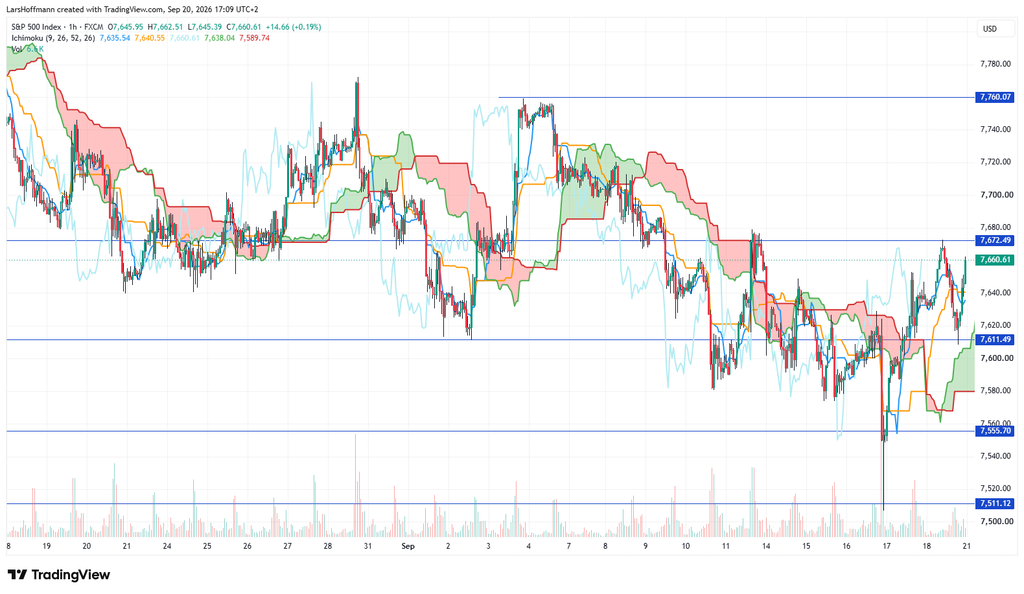
Trotz dieser Entwicklung halten sich die Aktienindizes erstaunlich gut. Zwar sehen wir im S&P 500 seit Anfang September eine Konsolidierung, aber der große Abverkauf blieb bisher aus. Die Erholung nach der Fed-Entscheidung war jedoch folgerichtig nur von kurzer Dauer. Der Ichimoku signalisiert ein Ende der Erholung. Wahrscheinlich ist, dass der Index in der kommenden Woche erneut die 7.500-Punkte-Marke testet. Oben signalisiert die Ichimoku-Wolkenkante einen Widerstand bei 7.672 Punkten.
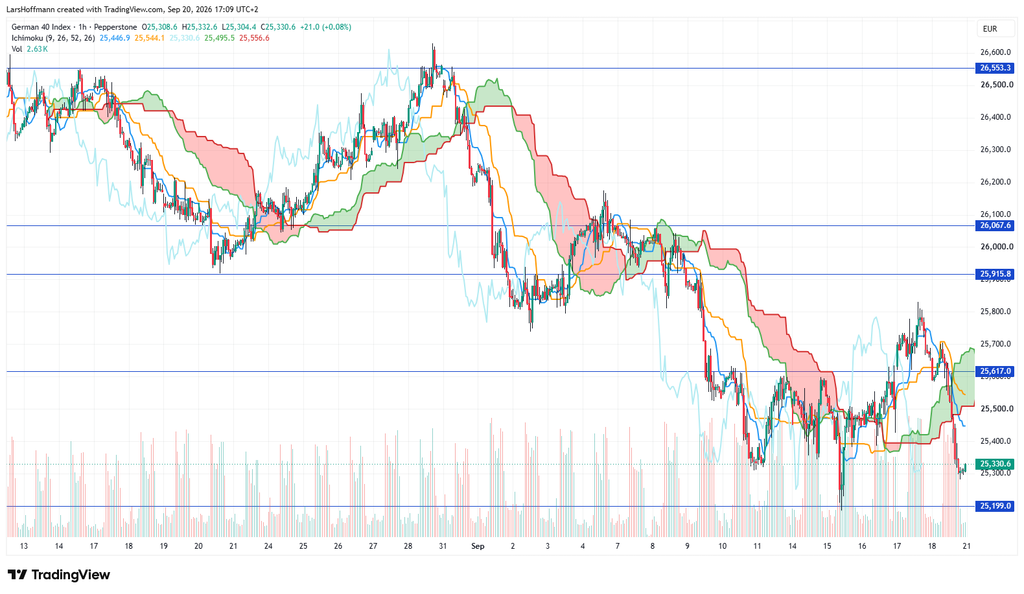
Noch stärker steht der DAX unter Druck. Hier dürfte hinzukommen, dass Unternehmen schwer einschätzen können, welchen Weg die Bundesregierung in der Wirtschaftspolitik einschlagen wird. Für Investoren ist dies eher Gift. Der deutsche Leitindex ist auf dem Weg zu einem weiteren Test der 25.200.
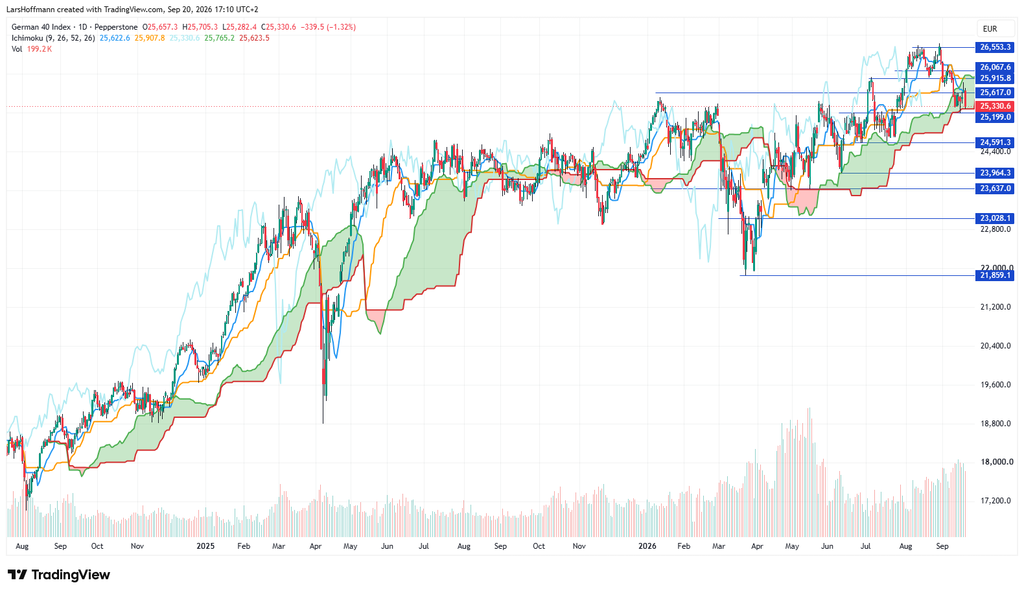
Ein Bruch der Marke könnte den DAX bis 24.590 führen.
EUR/USD geriet nach der Fed-Entscheidung weiter unter Druck. Dabei dürfte auch die EZB trotz der Schwäche europäischer Volkswirtschaften weitere Zinserhöhungen nicht scheuen. Die Inflation liegt mit nahe drei Prozent weiterhin deutlich über dem Ziel der Notenbank in Frankfurt. Das Chartbild der Gemeinschaftswährung bleibt gegenüber dem US-Dollar bearish. Der Euro würde sich wohl erst über 1,1525 stabilisieren. Bei 1,1455 bildete sich am Freitagabend ein Doppelboden. Die Nachhaltigkeit muss sich jedoch noch beweisen.
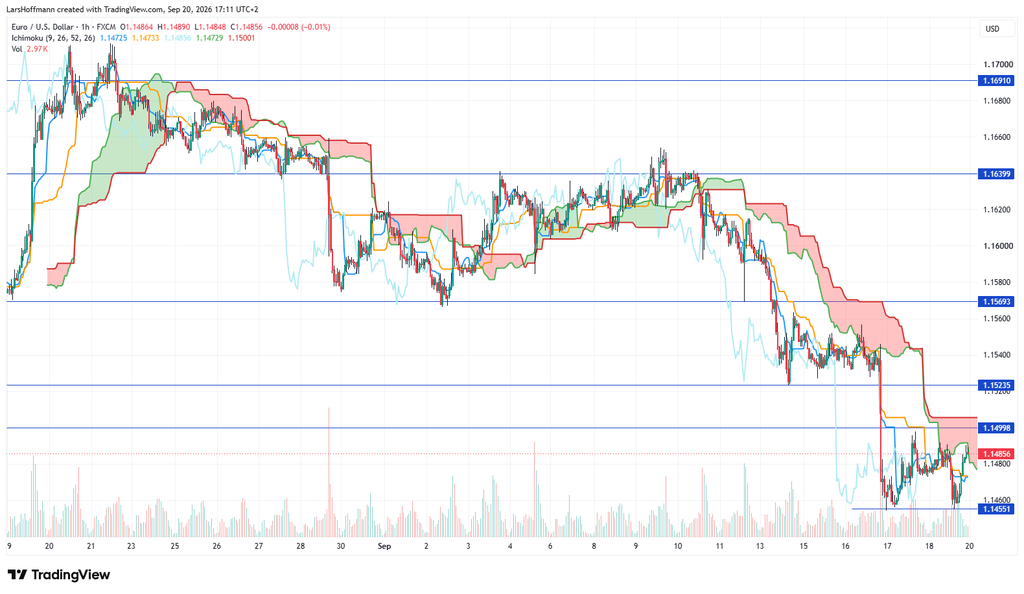
Ein Bruch der Unterstützung könnte das Paar zum Drei-Monats-Tief bei 1,1325 führen. Darunter könnten die Bären die 1,1160 anvisieren. Durch Daten lässt sich der Druck aktuell schwerlich begründen.
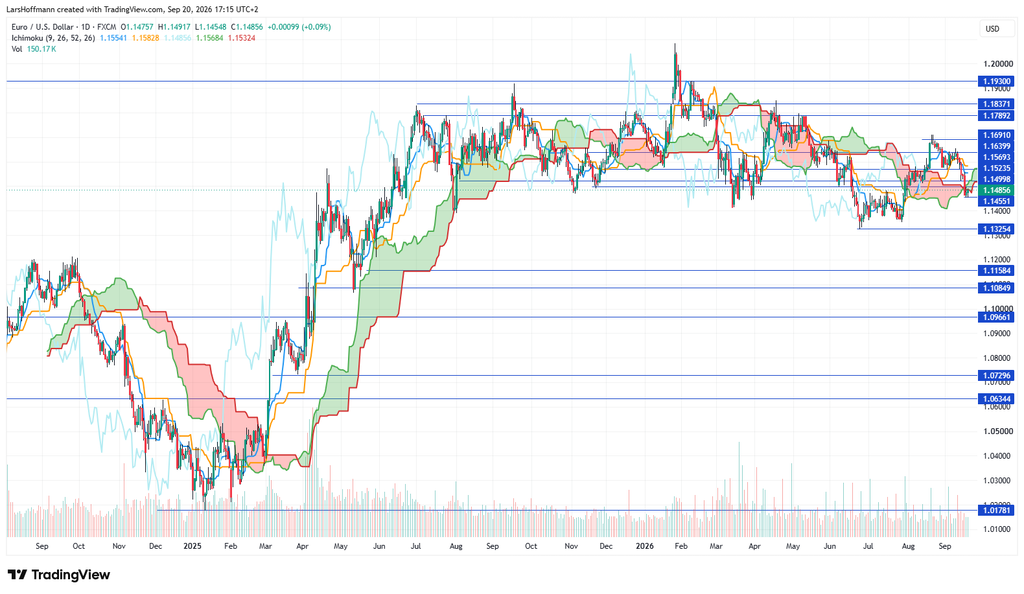
Ein schwacher Euro sorgt für bessere Exportchancen für Unternehmen in der Eurozone. Gleichwohl werden Rohstoffimporte und Zuliefererprodukte teurer. Die aktuelle Schwäche stellt noch kein Problem dar. Ein Kurs unter 1,1160/50 könnte jedoch zum Problem werden. Dies gilt insbesondere für energieintensive Unternehmen.
Platzt die KI‑Blase?
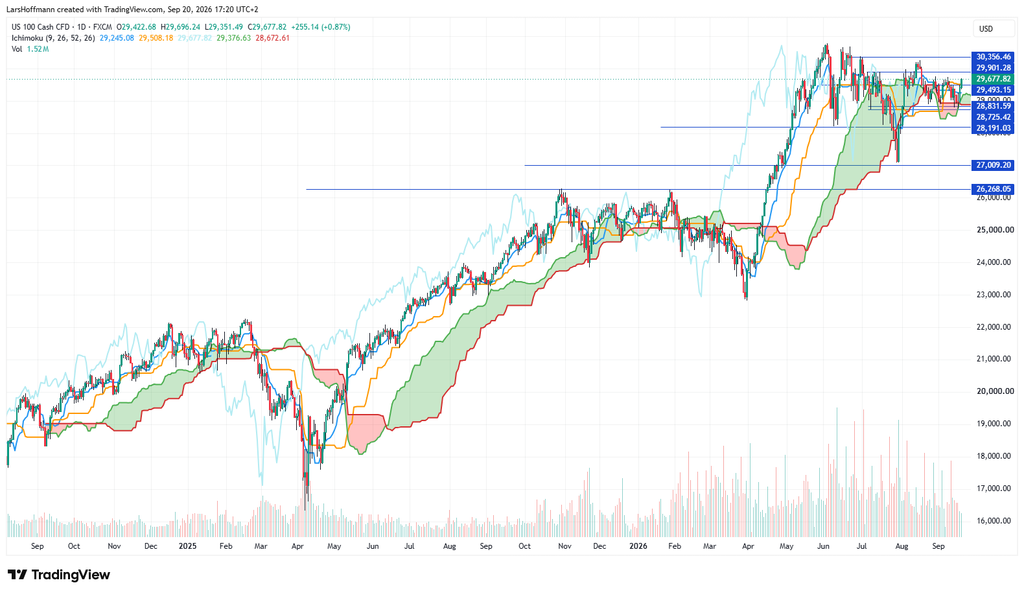
Angesichts der steigenden Renditen am Anleihemarkt schauen viele Anleger mit Skepsis auf die KI‑Branche. Die Kosten sind derart hoch, dass auch große Unternehmen an ihre Grenzen stoßen. Eine Finanzierung aus dem Cashflow wird immer schwieriger. Angesichts der steigenden Zinsen verteuert sich gleichzeitig die Fremdfinanzierung. Dies könnte die vom Markt erwarteten schnellen Wachstumsraten gefährden. Dies wiederum könnte zu Wertberichtigungen, also zu Kursstürzen, führen. Noch sieht der Markt dieses Szenario jedoch gelassen, wie ein Blick auf den Nasdaq 100 zeigt. Entscheidend dürfte für einen Bullen die Verteidigung der Unterstützungszone 28.830/725 sein.
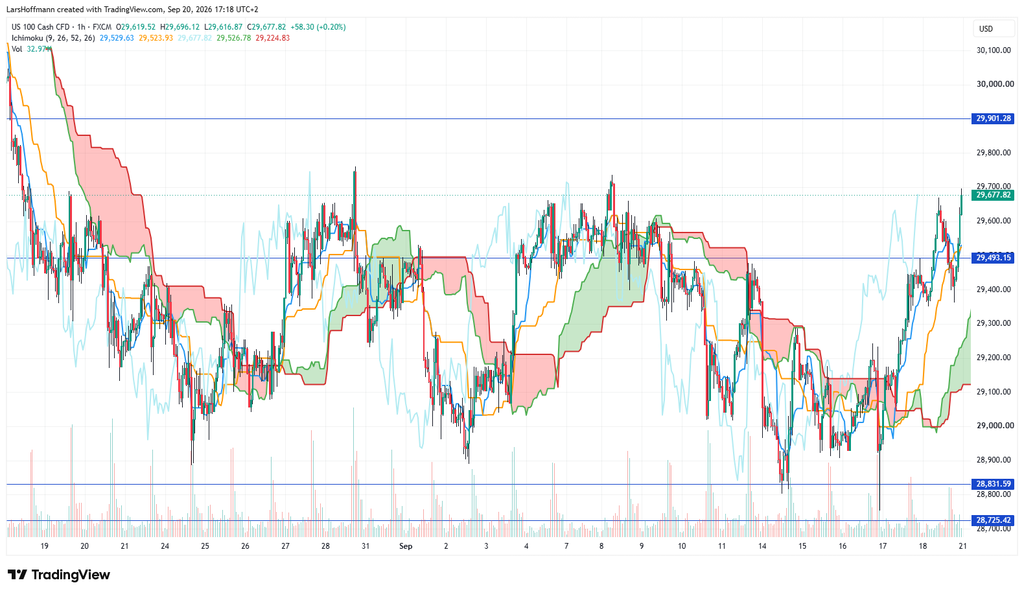
Ein Bruch könnte einen Rücklauf bis 27.000 Punkte begünstigen.
Rückblick auf die vergangene Woche
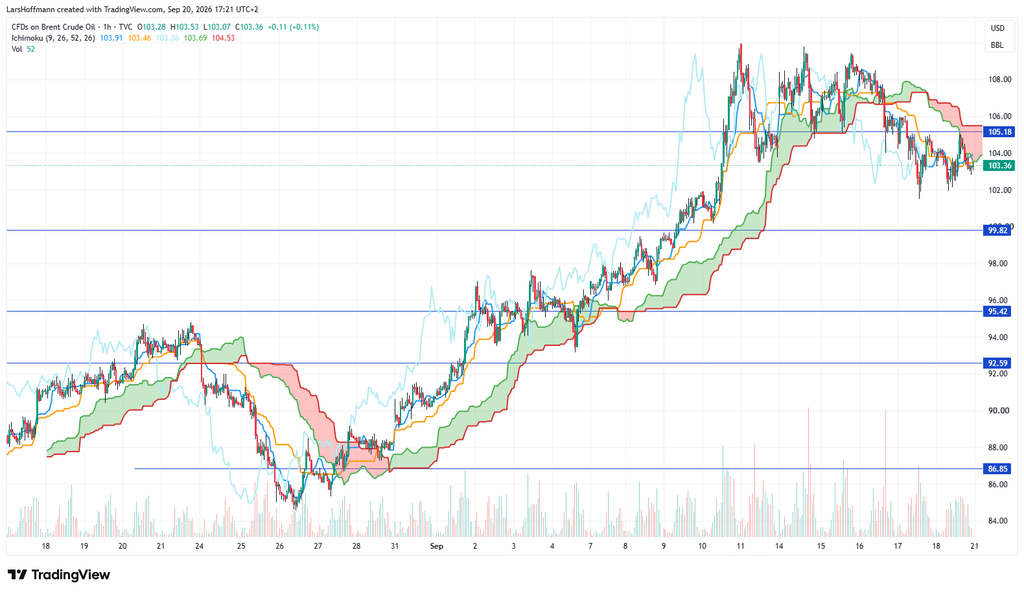
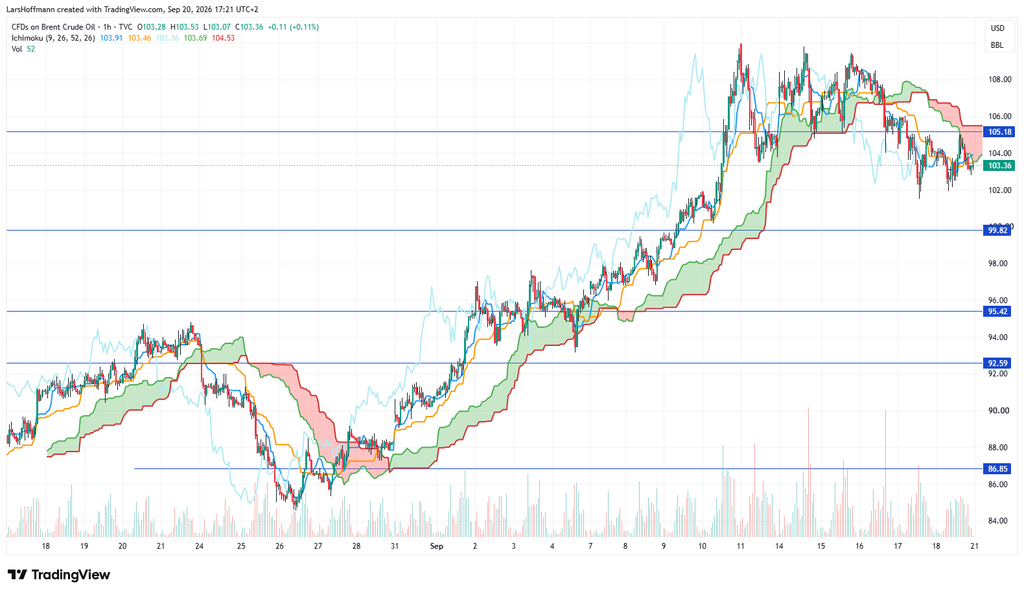
Der Ölpreis hielt sich weiterhin über der 100-Dollar-Marke, die Nordseesorte Brent sank auf 102 Dollar, wo sie möglicherweise einen Doppelboden bildet. Dies trübt die Aussichten auf eine bald sinkende Inflation weiter ein. Eine Lösung im Konflikt der USA mit dem Iran bleibt weiterhin außerhalb der Sichtweite.
Einen schweren Abverkauf musste der deutsche Industriedienstleister Bilfinger hinnehmen. Der Konzern musste seine Umsatzprognose heftig nach unten korrigieren. Die Aktie verlor bis zu 26 Prozent.
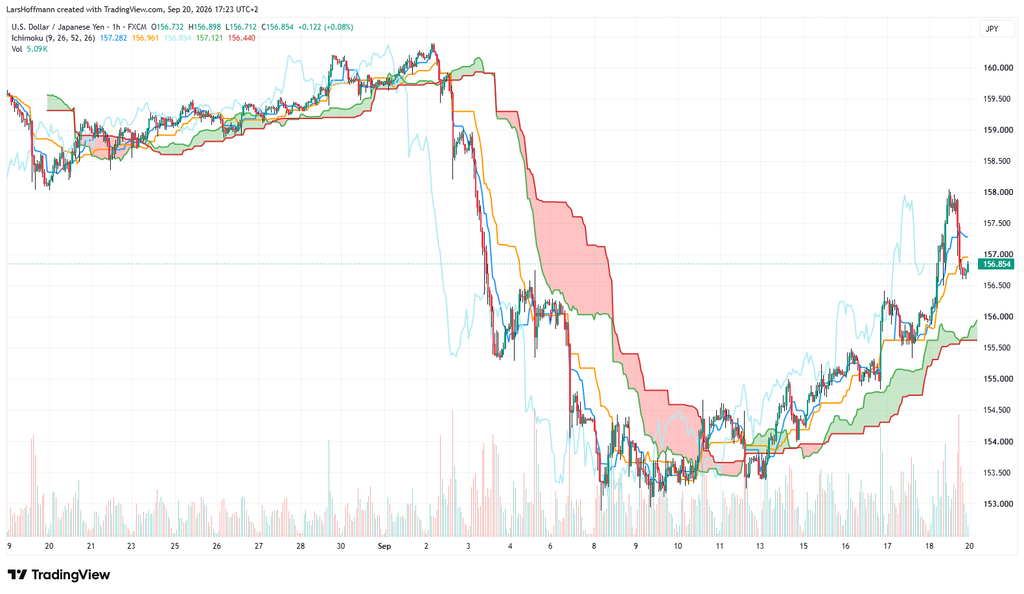
Auch die Bank of Japan entschied sich für eine weitere Zinserhöhung. Immerhin scheint hier Entspannung in Sicht zu sein, denn die Inflation sank etwas. Die Kernrate lag im August mit 1,7 Prozent leicht unter den Erwartungen. USD/JPY legte entsprechend zu. Am Freitagabend setzten Gewinnmitnahmen ein.
Japanische Wirtschaft schwächelt
Nachdem ich in der vergangenen Woche häufig starke Zahlen aus der japanischen Wirtschaft vermeldete, erhält der Optimismus aktuell offenbar einen Dämpfer. Die Industrieproduktion sank im August um 0,2 Prozent, während die Kernrate der Maschinenbestellungen im Juli gar um 3,7 Prozent einbrach. Hier muss jedoch angemerkt werden, dass in den vergangenen Monaten deutliche Gewinne gemeldet wurden. So sollte man diese Daten nicht überbewerten.
Die Wirtschaftsdaten aus China zeigen, dass das Reich der Mitte seine ehrgeizigen Ziele nicht in allen Punkten erreicht. Die Industrieproduktion wuchs in den vergangenen zwölf Monaten um 5,3 Prozent. Der Volksrepublik gelingt es, trotz der US-Sanktionen das Exportgeschäft stabil zu halten. Anders sieht es bei der Binnennachfrage aus. Die Einzelhandelsumsätze stiegen nur um 0,4 Prozent, was übrigens auch für europäische Exporteure eine schlechte Nachricht ist. Auffallend bleibt die schon seit längerer Zeit zu beobachtende Investitionsschwäche.
Inflation der Eurozone leicht unter den Befürchtungen
Mit 3,2 Prozent stieg der Verbraucherpreisindex etwas langsamer als von Analysten befürchtet (3,3 %). Die Kernrate sank im August von 2,5 auf 2,4 Prozent. Deutlich gestiegen ist dagegen der Erzeugerpreisindex in Deutschland. Die Industrieproduktion der Eurozone stagnierte im Juli auf Jahressicht, während die Arbeitskosten um 3,1 Prozent zulegten. Dies lag leicht über den Erwartungen.
Auch in den USA bleibt die Konjunktur unter den Erwartungen. Die Produktion des verarbeitenden Gewerbes stagnierte im August. Auch der Philly-Fed-Herstellungsindex konnte nur bedingt überzeugen. Mit 37,8 Punkten lag er zwar über den Erwartungen der Analysten, aber unter dem Vormonatswert (47,4). Die Story von Kevin Warsh, wonach die US-Wirtschaft sehr robust ist, bekam neue Risse.
US-Börsenaufsicht sorgt für Kurssprung bei den Kryptowährungen
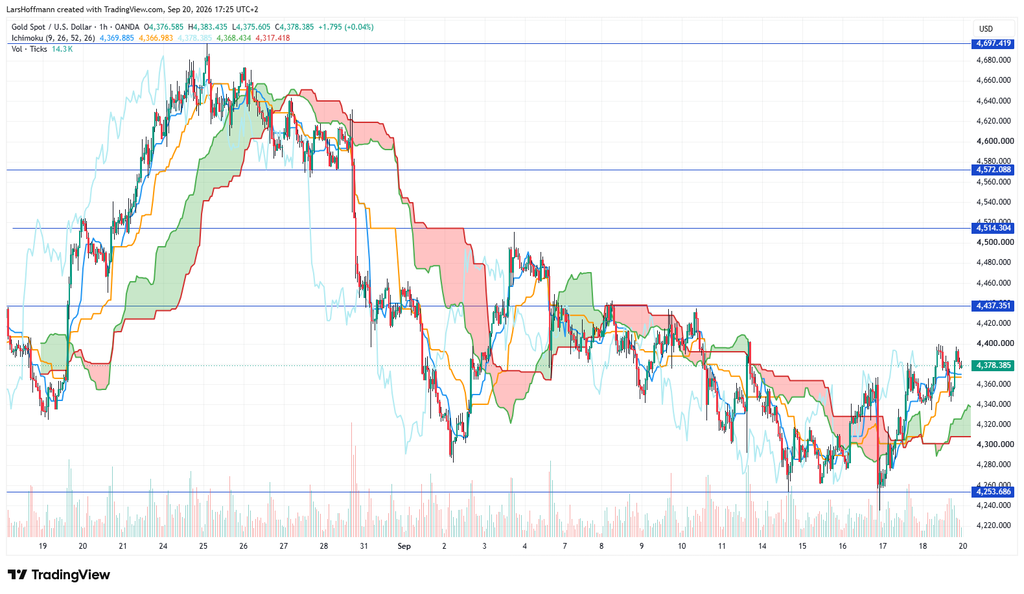
Gold geriet aufgrund der steigenden Renditen am Anleihemarkt weiter unter Druck. Hohe Zinsen bieten für das gelbe Metall keine Unterstützung. Immerhin stabilisierte sich der Preis zum Wochenende hin wieder. Für eine nachhaltige Stabilisierung müsste Gold jedoch über 4.440 Dollar steigen.
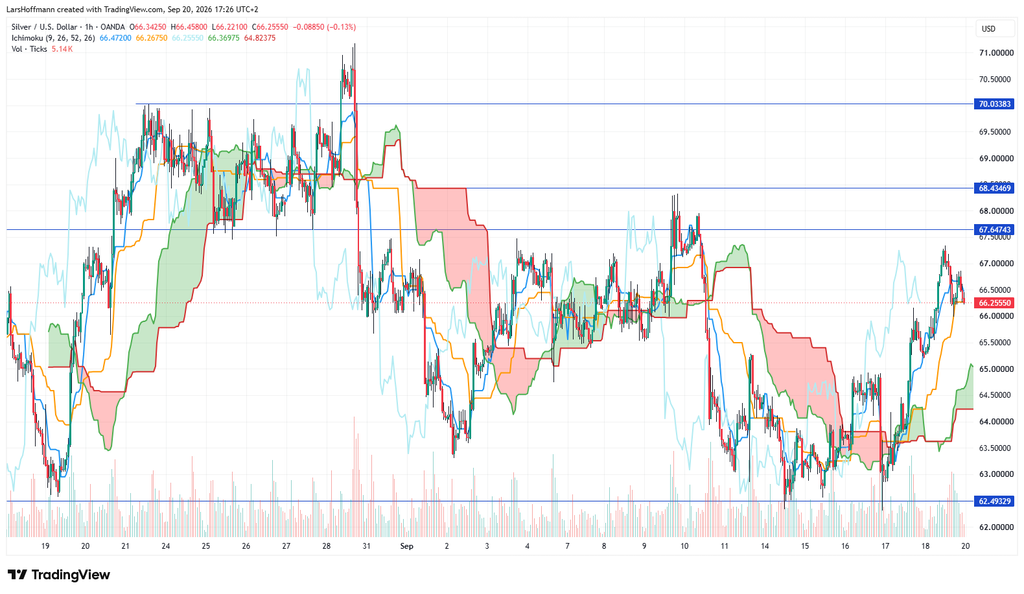
Dynamischer bewegt sich Silber. Das für den Bau von Datenzentren unverzichtbare Metall müsste jedoch über 67,65/68,45. Zudem wartet bei 70 Dollar ein psychologisch wichtiger Widerstand. Der stabile Silberpreis bestätigt, dass die Marktteilnehmer offenbar mit keiner Krise in der KI-Branche rechnen. Auf Jahressicht verteuerte sich das weiße Metall um rund 60 %, während Gold nur auf ein Plus von knapp 20 Prozent kommt.
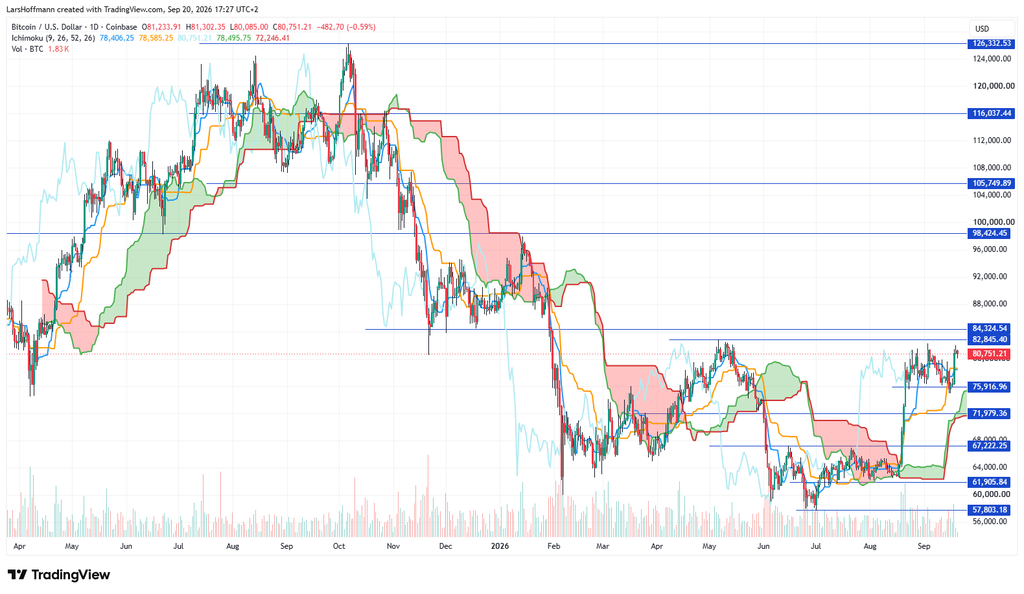
Einen deutlichen Kurssprung über die 80.000-Dollar-Marke verzeichnete der Bitcoin. Die Anleger feiern eine Entscheidung der Börsenaufsicht SEC. Sie erlaubt ab sofort, US-Aktien in tokenisierter Form über On-Chain-Pools zu handeln. Für die Kryptowelt ist dies ein Meilenstein, denn so verschmelzen der klassische Finanzmarkt und die Blockchain-Technologie.
Als Brandbeschleuniger fungierten die Leerverkäufer, die von der Entscheidung auf dem falschen Fuß erwischt wurden. Binnen kurzer Zeit mussten Short-Positionen im Wert von über 183 Millionen Euro zwangsliquidiert werden.
Ausblick
In der kommenden Woche erhielten wir einen Blick auf die Stimmung in der Wirtschaft. Die Einkaufsmanagerindizes stehen am Mittwoch im Wirtschaftskalender. Nachdem der Ölpreis zuletzt wieder gestiegen ist, könnte sich die Stimmung im verarbeitenden Gewerbe eingetrübt haben. Am Donnerstag sorgt der ifo-Geschäftsklimaindex für ein weiteres Stimmungsbild aus Deutschland.
Zudem treffen sich am Donnerstag der US-Präsident Donald Trump und sein chinesischer Amtskollege Xi Jinping. Am Freitag werden zudem die vom Markt viel beachteten Aufträge langlebiger Wirtschaftsgüter in den USA veröffentlicht. Die Termine im Einzelnen:
Montag und Dienstag
Feiertag in Japan
Mittwoch
Feiertag in Japan09:30 Einkaufsmanagerindizes Deutschland
10:00 Einkaufsmanagerindizes Eurozone
10:30 Einkaufsmanagerindizes Großbritannien
15:45 Einkaufsmanagerindizes USA
Donnerstag
02:30 Einkaufsmanagerindizes Japan03:30 Arbeitsmarktdaten Australien
09:30 Zinsentscheidung der Schweizer Nationalbank
10:00 ifo-Geschäftsklimaindex Deutschland
16:00 Neubauverkäufe USA
Unternehmenszahlen: Costco und Hennes & Mauritz
Freitag
Feiertag in China08:00 GfK-Konsumklima Deutschland
09:00 BIP Spanien
14:30 Auftragseingänge langlebiger Wirtschaftsgüter USA
16:00 Konsumstimmung der Uni Michigan
Titelbild: Foto von Eyestetix Studio auf Unsplash
Share this content:



Kommentar abschicken