Börsenausblick: US-Wirtschaft im Fokus
In der kommenden Woche stehen wichtige Daten aus der US-Wirtschaft auf der Agenda. Zudem startet die Berichtssaison durch.
Gut gefüllter Wirtschaftskalender
In der kommenden Woche dürften sich einige Märkte volatil verhalten. Neben den Aktienindizes dürften die Daten aus der US-Wirtschaft auch die Devisen- und Rentenmärkte beeinflussen. Am Mittwoch erscheint der Verbraucherpreisindex für den September.
Die neuen Zahlen zur Inflation werden die Zinserwartungen des Marktes beeinflussen. Zuletzt war Energie der Preistreiber, wie die relativ moderaten 2,4 Prozent Kerninflation zeigen. Interessant wird, ob die hohen Energiepreise beginnen, sich auch durch andere Bereiche der US-Wirtschaft zu fressen.
Am Donnerstag folgt eine Datenflut aus der US-Wirtschaft
Stark beachtet wird der Philly-Fed-Herstellungsindex. Er sank zuletzt, verblieb jedoch auf einem relativ hohen Niveau. Der Index präsentiert sich seit Jahresbeginn in einer guten Verfassung. Dies bestätigt die Einschätzung der Fed, dass sich die US-Wirtschaft in einer robusten Verfassung befindet. Interessant werden die Einzelkomponenten. Zuletzt wirkte es so, als ob sich der Arbeitsmarkt von den guten Daten abkoppelt.
Dies könnte sich auf die Einzelhandelsumsätze auswirken, die ebenfalls am Donnerstag veröffentlicht werden. Zudem erscheint der NY-Empire-State-Herstellungsindex. Binnen zwei Tagen erhalten die Marktteilnehmer einen komprimierten Blick auf die US-Konjunktur.
Berichtssaison nimmt Fahrt auf
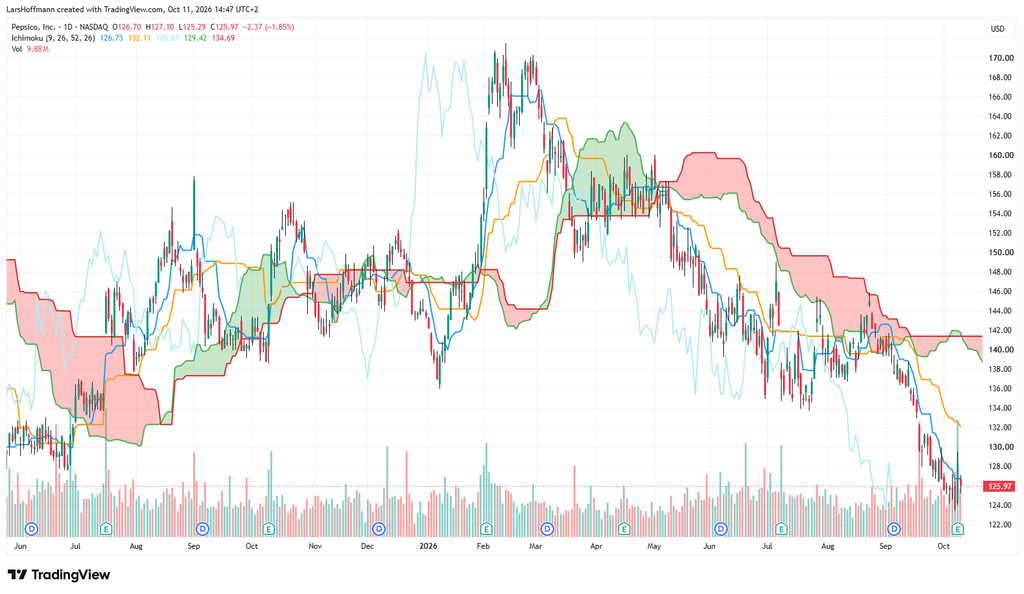
Zudem beginnt mit den Zahlen der Großbanken die Berichtssaison in den USA. Johnson & Johnson, UnitedHealth und Taiwan Semiconductor ermöglichen ebenfalls einen Blick in ihre Bilanzen. Bereits in dieser Woche überzeugte das Zahlenwerk von PepsiCo. Dazu trug das Snack-Geschäft in Nordamerika bei. Der Konzern konnte hier höhere Preise durchsetzen. Auch der Ausblick kam bei den Anlegern gut an und stützte den zuletzt fallenden Kurs etwas. Eine Trendumkehr lässt sich jedoch aktuell nicht erkennen.
Kaum Daten aus Europa
Aus Europa kommen in der kommenden Woche kaum interessante Daten. Der Verbraucherpreisindex aus Deutschland und der Eurozone sind endgültige Ergebnisse, die meistens nicht wesentlich von den vor zehn Tagen veröffentlichten Prognosen abweichen. Am Donnerstag könnten die Wirtschaftsdaten aus Großbritannien mit BIP, Industrieproduktion und Handelsbilanz auf das Interesse des Marktes stoßen.
Rückblick
Robuster US-Dienstleistungssektor
Die Woche begann mit der Veröffentlichung des ISM-Dienstleistungseinkaufsmanagerindex aus den USA. Mit 54,9 Punkten lag der Wert knapp unter den Erwartungen, deutete jedoch trotzdem auf ein solides Wachstum hin. Interessant war, dass auch die Beschäftigung wieder knapp über der Wachstumsschwelle 50 lag. Dies dürfte die Fed bestätigen, ihre Konzentration auf die Inflation zu richten. Der Arbeitsmarkt gibt aktuell keinen Anlass zur Sorge. Die Gefahr einer Teuerung ist nicht gebannt. Die große Mehrheit der Dienstleister plant weitere Preiserhöhungen.
Aufträge der deutschen Industrie brechen ein
Nachdem die deutsche Industrie mehr Aufträge verzeichnete, kam es im August zu einem deutlichen Einbruch. Zwar verzeichnete das Statistische Bundesamt im weniger volatilen Drei-Monats-Zyklus ein Wachstum um 1,3 Prozent. Dies relativiert sich jedoch schnell: Ohne die Großaufträge hätte es auch zwischen Juni und August ein Minus von 2,6 Prozent gegeben. Die sich angeblich aus dem Tal kämpfende Industrie lebt vorwiegend von den „Sondervermögen“ der Bundesregierung.
Dies relativiert auch die Stärke der deutschen Industrieproduktion, die im August um zwei Prozent zulegte. Gleichzeitig revidierte das Statistische Bundesamt die Zahlen vom Juli auf –1,2 Prozent. Die Sektoren zeigen ein uneinheitliches Bild. Während das Baugewerbe und der Maschinenbau deutlich zulegten, schrumpfte die Produktion in den energieintensiven Branchen.
Fed: Robuste US-Wirtschaft und sinkende Inflation
Die Gouverneure der US-Notenbank stellten während ihrer Sitzung im September fest, dass sich die US-Wirtschaft in einer robusten Verfassung befindet. Die Arbeitslosigkeit liegt unter dem Mittel des vergangenen halben Jahres. Insgesamt erwarten die Währungshüter, dass insbesondere die Kerninflation leicht sinkt. Dennoch seien die Fortschritte zu gering, weshalb die Fed am 16. September eine Zinserhöhung um 25 Basispunkte auf 3,75 bis 4,00 Prozent beschloss. Es war eine einstimmige Entscheidung.
Im Verlauf der Sitzung setzte sich die Meinung durch, dass die aktuelle Geldpolitik nicht oder nur wenig restriktiv ist. Einige Mitglieder des FOMC sehen weiteren Spielraum für Zinserhöhungen. Ich interpretiere das Protokoll jedoch nicht so, dass es zwingend im Oktober den nächsten Zinsschritt gibt. Dies dürfte von den Daten der kommenden Tage abhängen. Einen wichtigen Fingerzeig könnte die Veröffentlichung des Beige Book liefern. Sie ist für den Mittwoch geplant.
Deutsche Exporte schwach
Die deutschen Exporte sind im August zum zweiten Mal in Folge zurückgegangen. Möglicherweise liegt dies an der Ferienzeit. Darauf werden die Daten aus dem September Auskunft geben, die im November veröffentlicht werden.
Unter Druck geriet der Arbeitsmarkt in Kanada. Die Zahl der Erwerbstätigen ging im September um 68.300 zurück. Eine derartige Delle im Arbeitsmarkt verzeichnete der Markt bereits im vergangenen Jahr, weshalb man mit Schlussfolgerungen vorsichtig sein muss.
Die von der Universität Michigan ermittelte Konsumstimmung in den USA lag mit 47,3 Punkten weiterhin niedrig, aber immerhin über den Erwartungen der Analysten. Auffällig ist jedoch eine sehr schwache Einschätzung der aktuellen Lage. Offensichtliches Motto: Es kann nur besser werden. Die Inflationserwartungen stiegen im Vergleich zum Vormonat leicht.
Blick auf die Märkte
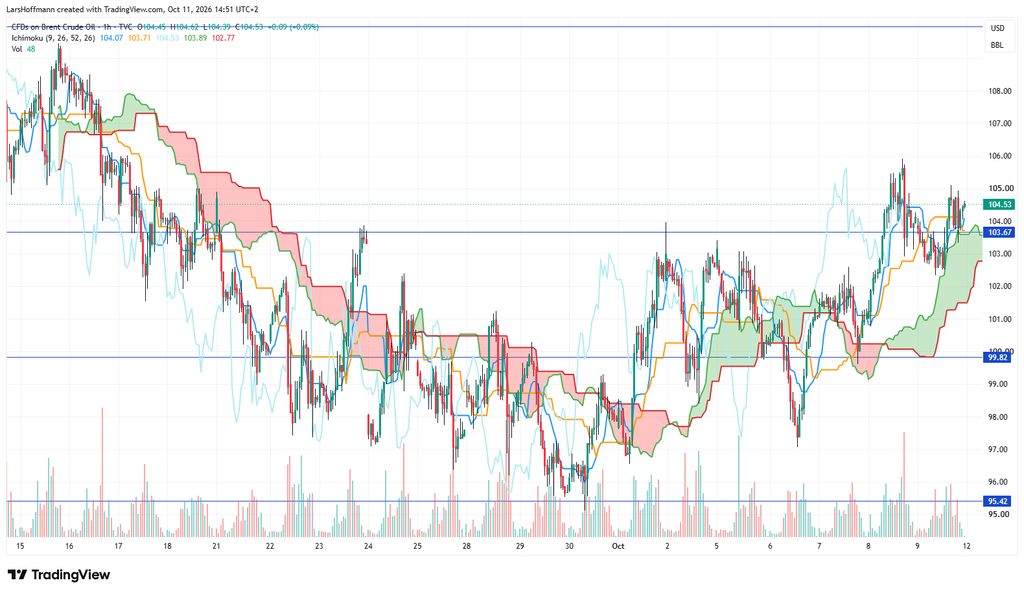
Der Ölpreis bleibt auf einem hohen Niveau. Die Nordseesorte Brent steigt deutlich über die 100-Dollar-Marke. Die Lage im Nahen und Mittleren Osten bleibt angespannt, sodass nachhaltig fallende Preise eher nicht zu erwarten sind. Aktuell scheint sich der Bürgerkrieg im Jemen zu verschärfen. Zudem greifen die Huthi-Rebellen verstärkt die Öl-Infrastruktur in Saudi-Arabien an.
Auf der Unterseite fand Brent bei 95,40 Dollar einen Boden. Die Bewegung am Freitag macht eine Aufwärtsbewegung Richtung 110 wahrscheinlicher. Noch ist der Ichimoku im Stundenchart jedoch nicht vollends bullish. Die Aufhebung von Sanktionen gegen Russland durch US-Präsident Donald Trump dürfte aus meiner Sicht den Ölpreis nicht wesentlich beeinflussen. Möglicherweise gibt der Preis kurzfristig nach, aber für eine nachhaltige Erholung des Marktes dürfte die Freigabe von Diesellieferung zu gering sein.
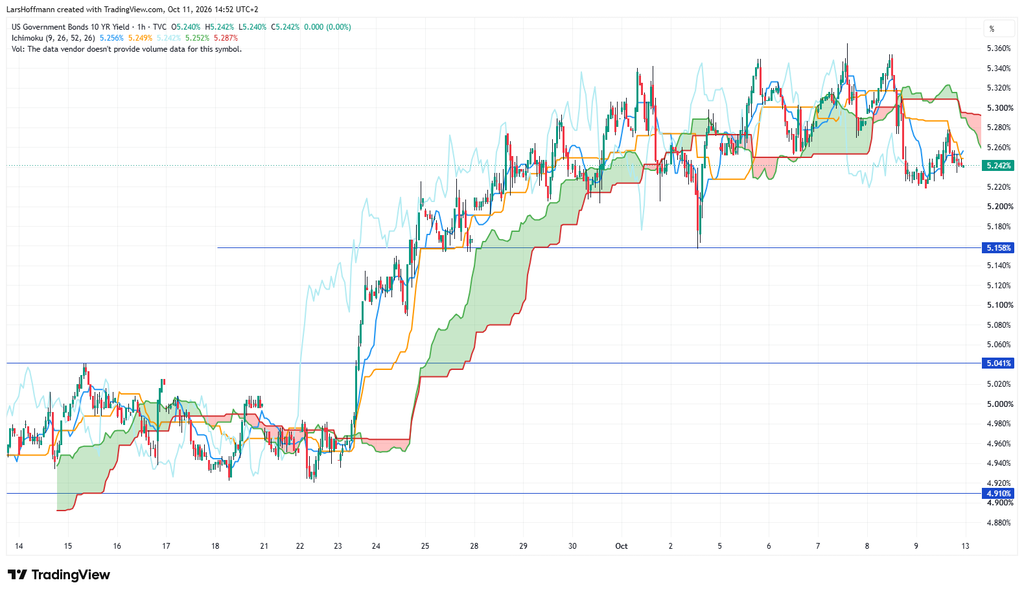
Die 10-Jahres-Staatsanleihe aus den USA verharrt auf einem hohen Zinsniveau um 5,30 Prozent. Aus der kurzfristigen Korrektur auf ein Wochentief von 5,22 Prozent scheint sich kein Trend zu entwickeln. Der Markt geht wohl von weiteren Zinserhöhungen durch die Fed aus. Support ist bei 5,15 Przent zu erkennen.
Schwieriges Umfeld für Aktien
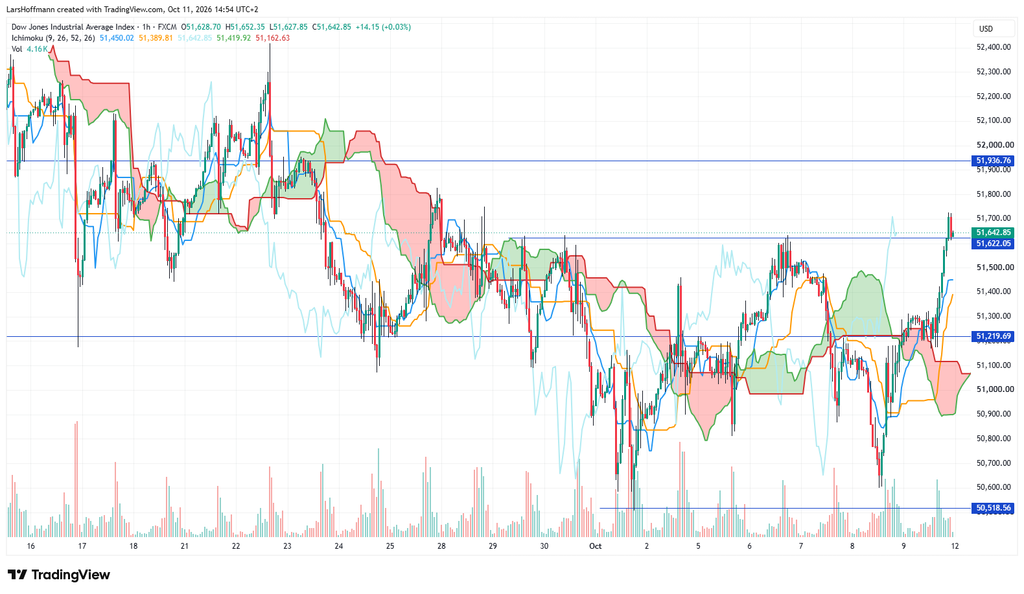
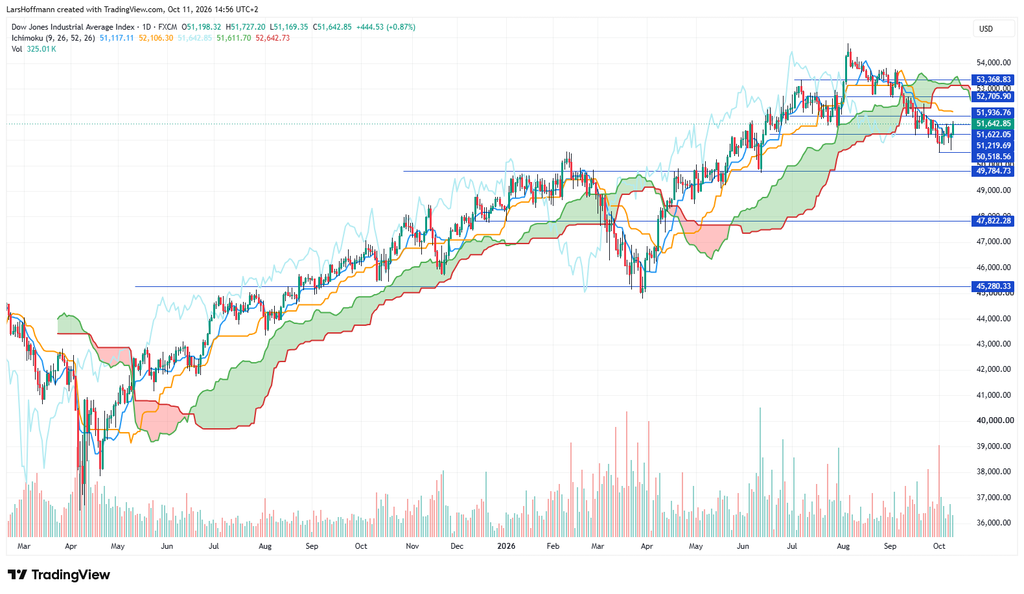
Hohe Energiekosten und hohe Zinsen behindern die US-Wirtschaft massiv. Sichtbar wird dies beim industrielastigen Dow Jones. Er verteidigte zwar das Tief der vergangenen Woche bei 50.750 Punkten, konnte sich von dieser Unterstützung jedoch kaum absetzen. Bei 51.625 bildete sich ein neuer Widerstand, der kurz vor dem Handelsschluss am Freitag überwunden wurde. Nachhaltig ist dies nicht, eine Trendumkehr ist erst über 52.000 Punkten zu erwarten.
Solide Unterstützung ist um 49.780 Punkte zu erwarten.
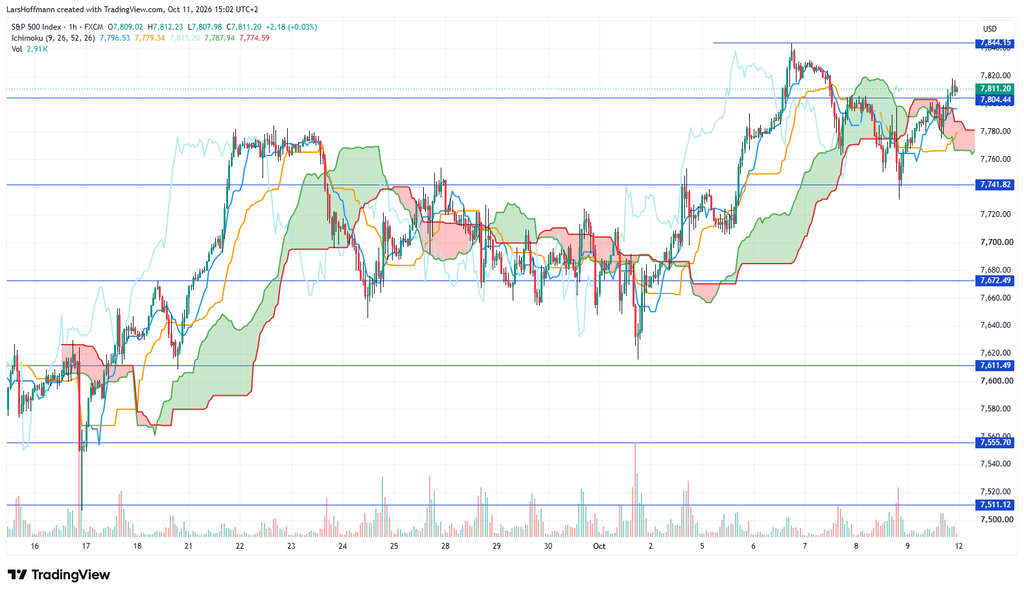
Auch der S&P 500 verhält sich nach dem Ichimoku neutral. Allerdings könnte hier ein nachhaltiger Sprung über die 7.800 eine Stabilisierung inklusive eines bullishen Trends signalisieren. Der Support bei 7.750 hielt nicht ganz, wurde jedoch schnell zurückerobert. Aktuell scheinen die Bären keine Kraft für einen nachhaltigen Abwärtstrend zu haben. Mit Blick auf die Verfassung der US-Wirtschaft erscheint die Marktreaktion plausibel. Die hohen Zinsen dürften die Investitionsfreunde jedoch negativ beeinflussen, sodass eine Topbildung im Bereich des Möglichen erscheint.
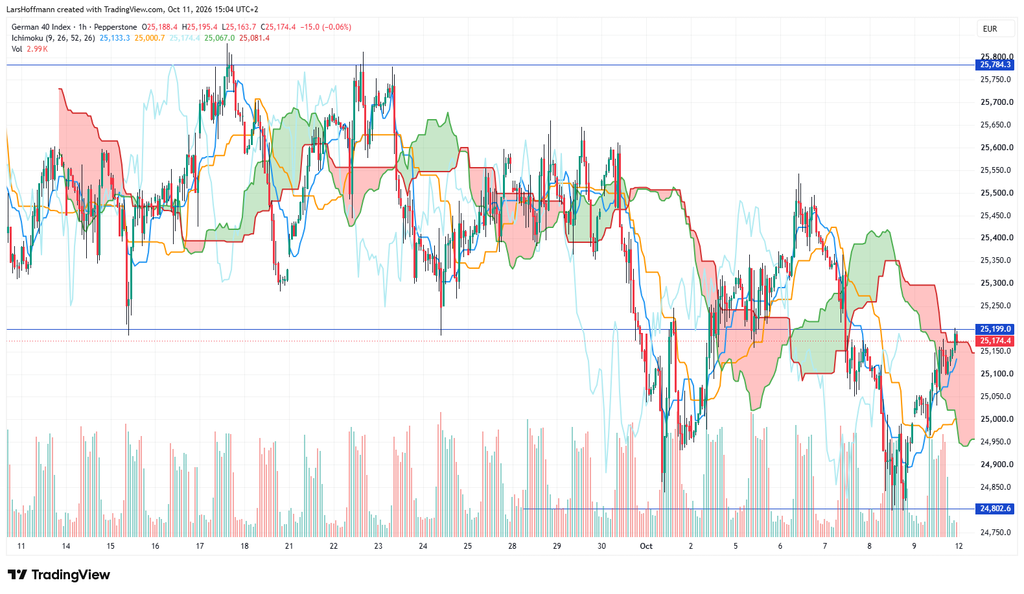
Der DAX könnte bei 24.800 einen Doppelboden bilden. Diesen müsste er jedoch mit einem Sprung über die 25.200 bestätigen. Konjunkturell läuft es in Deutschland besser als befürchtet. Die Datenseite würde eine Erholung rechtfertigen. Der Wirtschaftsausblick der Bundesregierung stützt jedoch die These, dass es sich um ein Strohfeuer handelt. Schon 2028 droht wieder die Gefahr der Stagnation.
Euroschwäche
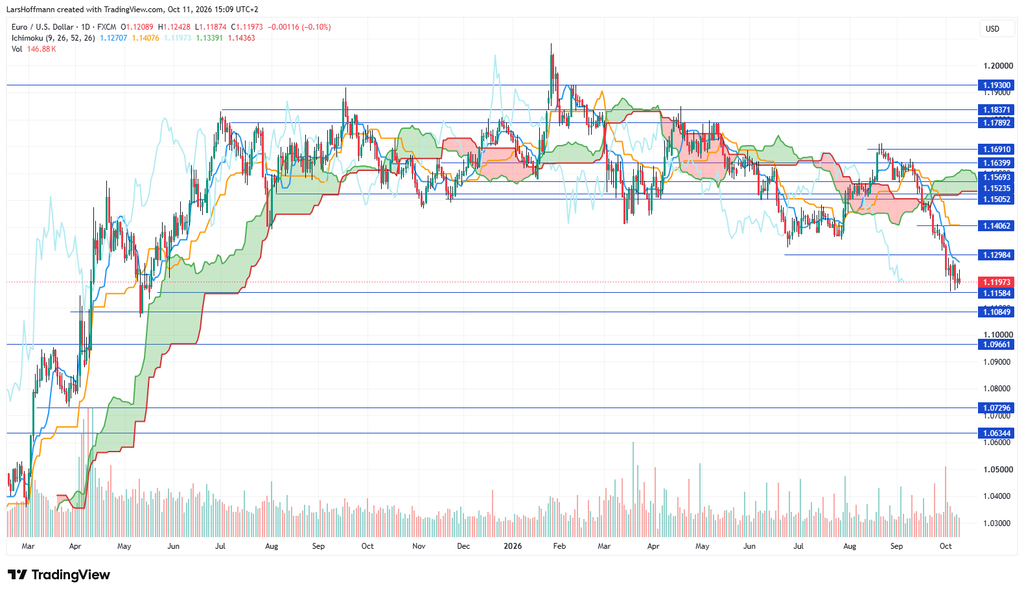
Die Schwäche der europäischen Gemeinschaftswährung rührt nicht ausschließlich von der Stärke des US-Dollars her. So legt der chinesische Yuan deutlich zu. Der Euro bleibt jedoch unter Druck. Zwar verteidigte EUR/USD die Unterstützung bei 1,1155, konnte sich jedoch nicht entscheidend absetzen. Als Widerstand signalisiert der Ichimoku die 1,13. Der mächtige Index ist eher bearish zu bewerten.
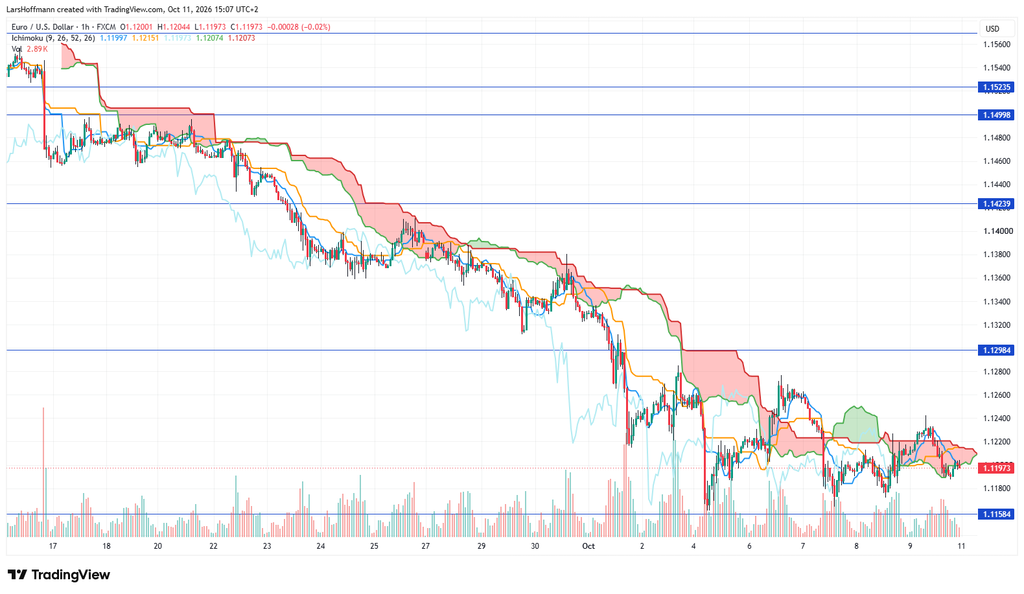
Wichtige Unterstützungen sieht der Ichimoku des Dailycharts bei 1,1085/0965.
Gold testete die 3.960 nicht.
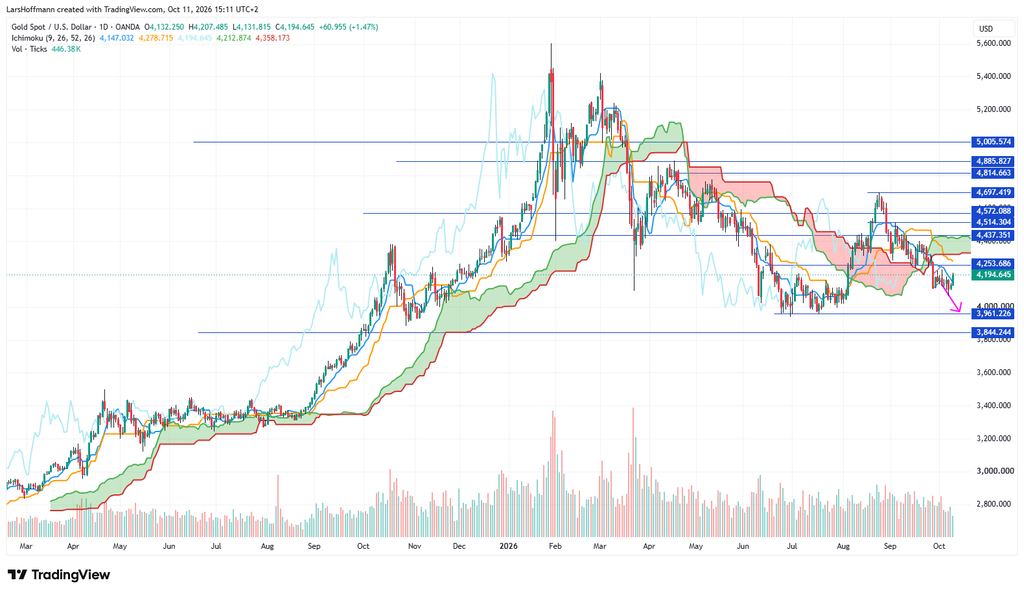
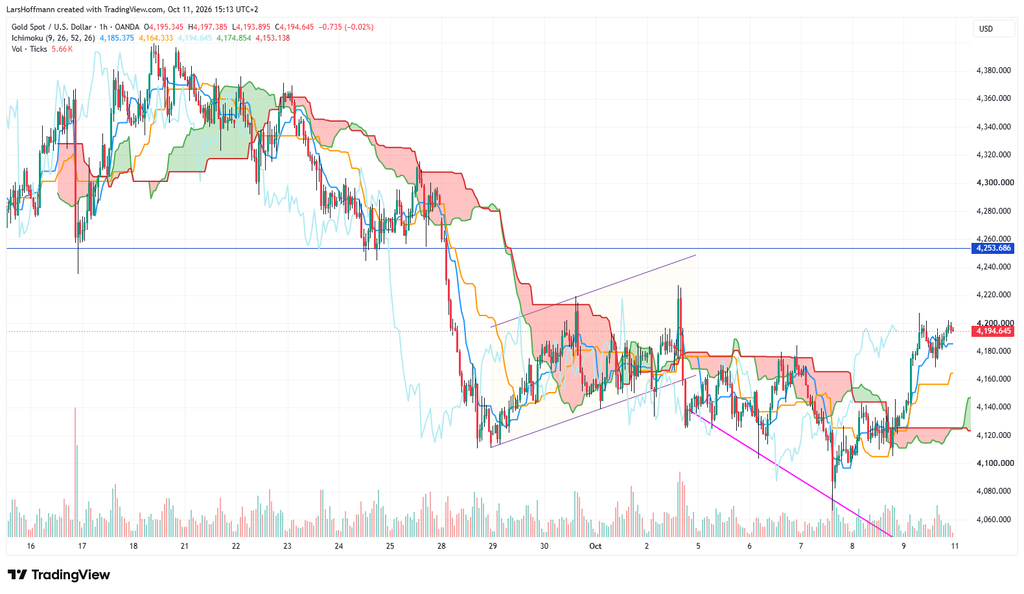
Ob die Stabilisierung eine Trendumkehr einleitet, entscheidet sich vermutlich an der 4.255-Dollar-Marke. Entscheidend könnte die Zinsprognose in den USA werden. Ein Blick auf die Inflationsdaten ist interessant. Paradoxerweise dürfte dieses Mal eine sinkende Teuerung Gold stützen, weil weniger stark steigende Zinsen den US-Dollar belasten. Der Ichimoku des Stundencharts zeigt ein leicht bullishes Bild. Widerstand bei 4.255 USD.
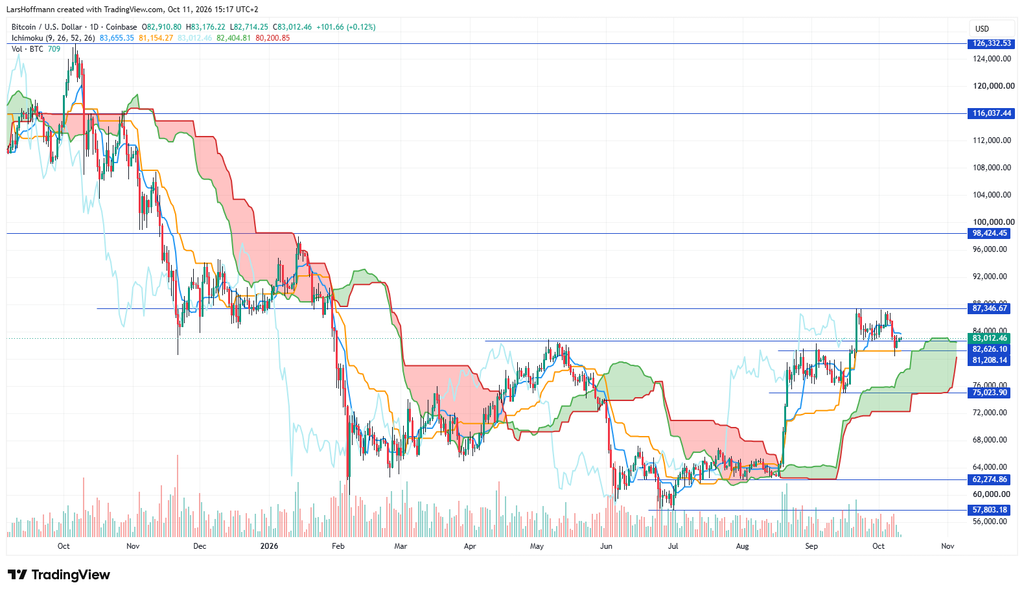
Bitcoin stürzte in der vergangenen Woche unter die 82.625, erholte sich jedoch wieder. Ob diese Bewegung nachhaltig war, muss abgewartet werden.
Die Termine der neuen Handelswoche
Montag
Feiertag in Japan und KanadaBerichtssaison: Louis Vuitton
Dienstag
08:00 Deutschland: Verbraucherpreisindex16:00 USA: Verkäufe bestehender Häuser
Berichtssaison: JPMorgan, Johnson & Johnson, UnitedHealth, Goldman Sachs, Wells Fargo, Citigroup, Rio Tinto
Mittwoch
10:30 Eurozone: Rede von EZB-Präsidentin Christine Lagarde14:30 USA: Verbraucherpreisindex, Realeinkommen
15:30 USA: Frühindikatoren
16:16 China: Handelsbilanz
20:00 USA: Beige Book
Berichssaison: ASML, Bank of America, Morgan Stanley, BlackRock
Donnerstag
01:50 Japan: Kernrate der Maschinenbestellungen02:30 Australien: Arbeitsmarktdaten
06:30 Japan: Industrieproduktion
08:00 Großbritannien: BIP, Industrieproduktion
11:00 Eurozone: Industrieproduktion
14:30 USA: Einzelhandelsumsätze, Phily-Fed-Herstellungsindex, NY-Empire-State-Herstellungsindex
16:00 USA: Lagerbestände
23:30 Neuseeland: Business NZ Einkaufsmanagerindex
Berichtssaison: Taiwan Semiconductor, LM Ericsson, the Charles Schwab, Interactive Brokers, Prologis
Freitag
04:00 Großbritannien: Rede von BoE-Gouverneur Andrew Bailey04:30 Deutschland: Rede von Bundesbank-Präsident Joachim Nagel
05:30 USA: Rede vom Fed-Chairman Kevin Warsh
11:00 Eurozone: Verbraucherpreisindex
14:30 USA: Import- und Exportpreisindex
15:15 USA: Industrieproduktion
Berichtssaison: Investor B, Schneider Electric, Reliance Industries
Titelbild: Pixabay
Share this content:




Kommentar abschicken