Bestätigen die Arbeitsmarktdaten die robuste Konjunktur in den USA?
Bestätigen die Arbeitsmarktdaten (Non-Farm-Payrolls) die zuletzt gestiegene Stimmung in der US‑Wirtschaft? Die Einkaufsmanagerindizes sprechen dafür. Gute Zahlen könnten jedoch auf die Stimmung an den Börsen drücken.
Zuversicht in der US-Wirtschaft
Nachdem das zweite Quartal Zweifel an der Stärke der US-Konjunktur aufkommen ließ, zeigten die letzten Daten wieder deutlich nach oben. Trotz der Erhöhung des Leitzinses durch die Fed bleiben die Unternehmer zuversichtlich. Dies ergaben die Einkaufsmanagerindizes, die in der vergangenen Woche veröffentlicht wurden.
Der Index für das verarbeitende Gewerbe stieg von 53,9 auf 57 Punkte und damit auf ein 52-Monats-Hoch. Mit 58,7 Punkten präsentierte sich der Dienstleistungssektor noch zuversichtlicher und markierte ein 59-Monats-Hoch. Für die Gesamtwirtschaft maß S&P Global zuletzt vor mehr als fünf Jahren eine bessere Stimmung.
Arbeitsmarktdaten zuletzt deutlich verbessert
Diese gute Stimmung zeigte sich zuletzt auch am Arbeitsmarkt. Zwar blieben die Stellenzuwächse in der Industrie eher verhalten, was Marktbeobachter jedoch mit dem Fachkräftemangel in Verbindung bringen. Vermutlich werden die Arbeitsmarktdaten für den August den Trend bestätigen. Sie erscheinen am kommenden Freitag und dürften wieder eine hohe Aufmerksamkeit des Marktes genießen.
Der Fachkräftemangel hat zahlreiche Nachteile. Die Arbeitskosten durch höhere Lohnkosten steigen, was die Wettbewerbsfähigkeit beeinträchtigt. Bei einer Mangellage steigen die Kosten. Dies gilt nicht nur für Rohstoffe, sondern auch für Arbeitslöhne. Wenn die Arbeitnehmer mehr Geld auf dem Konto haben, können sie auch mehr ausgeben – Nachfrage steigt. Dies wiederum sorgt für eine steigende Inflation.
Gute Arbeitsmarktdaten könnten also negative Effekte auf die Wirtschaft haben. Die Fed signalisierte bereits, möglicherweise schon im Oktober den Leitzins ein weiteres Mal anzuheben. Interessant wird daher, wie stark die Löhne im September gestiegen sind. Noch interessanter ist die Reallohnentwicklung. Sie war zuletzt nicht besonders stark, was das relativ schwache Verbrauchervertrauen erklärt.
Arbeitsmarktdaten für die Fed aktuell zweitrangig
Fed-Chairman Kevin Warsh stellte in seiner Pressekonferenz im September fest, dass in den USA weiterhin Vollbeschäftigung herrscht. Damit erfüllt die US-Notenbank diesen Teil ihres Mandats. Anders sieht es bei der Inflation aus, die deutlich zu hoch ist. Starke Arbeitsmarktdaten in Verbindung mit hohen Lohnabschlüssen dürften die Fed darin bestärken, die Teuerung mit weiteren Zinsschritten einzudämmen.
Unterstützung bekam These am Freitag von der Uni Michigan. Die im Rahmen der Konsumstimmung ermittelten Inflationserwartungen zogen im September stark von 4,0 auf 4,6 Prozent an. Auf Fünf-Jahres-Sicht blieben sie mit 3,4 Prozent ebenfalls zu hoch. Die Konsumstimmung selbst sank von 51,5 auf 46,3 Punkte. Dieser Wert war zwar besser als befürchtet, belegte jedoch die Verunsicherung der Verbraucher.
Unsicherheiten nicht zu übersehen
Die Einkaufsmanagerindizes zeigen, dass die Unternehmen aktuell zuversichtlich sind, höhere Preise am Markt durchsetzen zu können. Dabei sind jedoch Unsicherheiten nicht zu übersehen. Die am Freitag veröffentlichten Aufträge langlebiger Wirtschaftsgüter zeigten, dass sich Unternehmen aktuell Investitionen sparen.
Zwar stieg die Kernrate im August um 0,3 Prozent, aber ohne Verteidigung blieben nur noch 0,1 Prozent übrig. Dieses Phänomen betrifft nicht nur die USA. Auch in Deutschland stammt das Wachstum weitgehend aus Investitionen des Staates.
Sektoren unterschiedlich stark
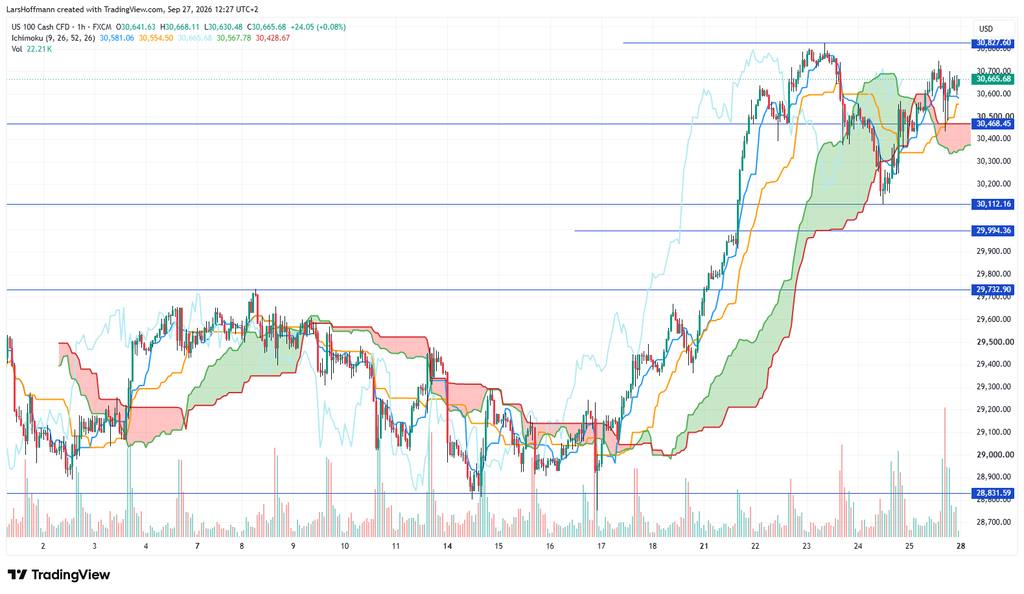
Neben der Rüstungsindustrie boomt die Technologiebranche. Trotz einiger Warnungen der Bosse führender KI-Entwickler markierte der Nasdaq 100 ein neues Allzeithoch bei 30.824 Punkten. Die anschließenden Gewinnmitnahmen endeten bei 30.110 Punkten, wo sich nun die erste belastbare Unterstützung befindet.
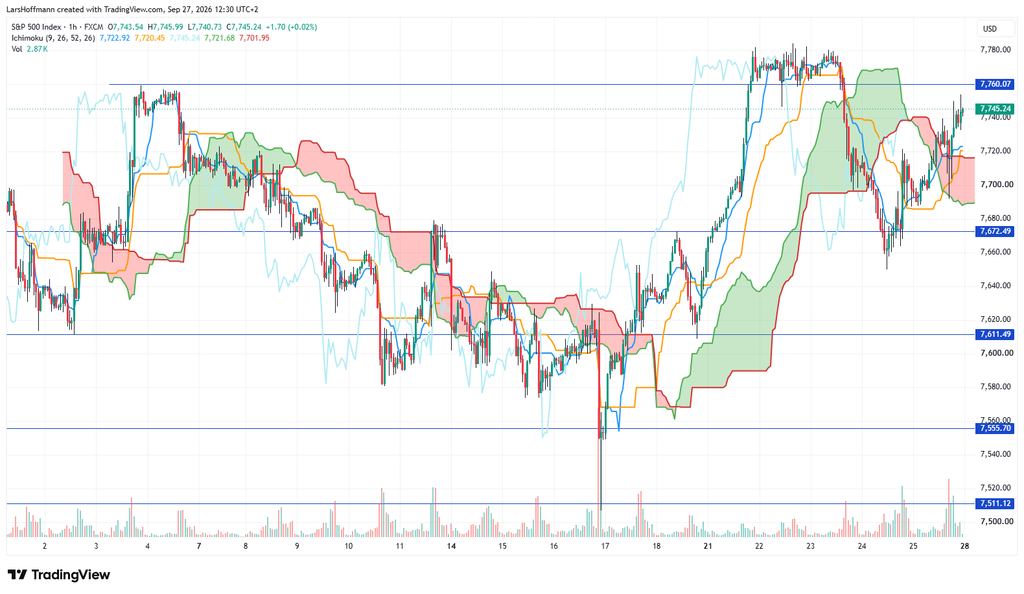
Auch der S&P 500 präsentierte sich zunächst bullish und markierte um 7.780 Punkte ein neues Allzeithoch. Die Korrektur endete etwas unter der von mir erwarteten Unterstützung von 7.670 Punkten. Letztlich steigen jedoch die Anleger wieder ein. Insgesamt bleiben die Käufer am Aktienmarkt in der Mehrzahl.
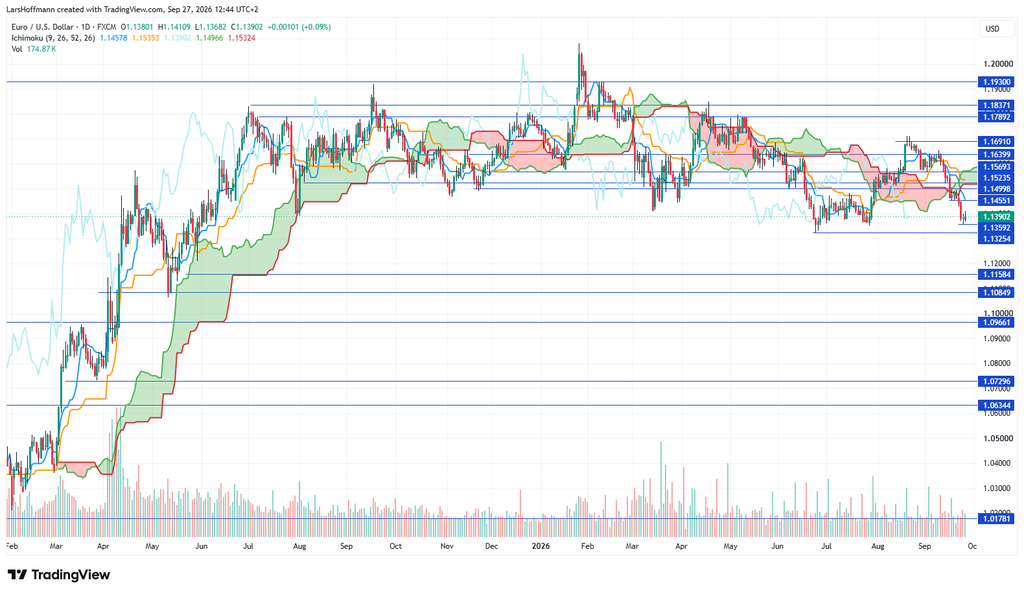
Die hohe Inflation in den USA sorgt dafür, dass EUR/USD weiter unter Druck gerät. Das Paar brach die 1,1455 und fand bei 1,1360 Unterstützung. Es ist jedoch zu früh, von einer Bodenbildung zu sprechen.
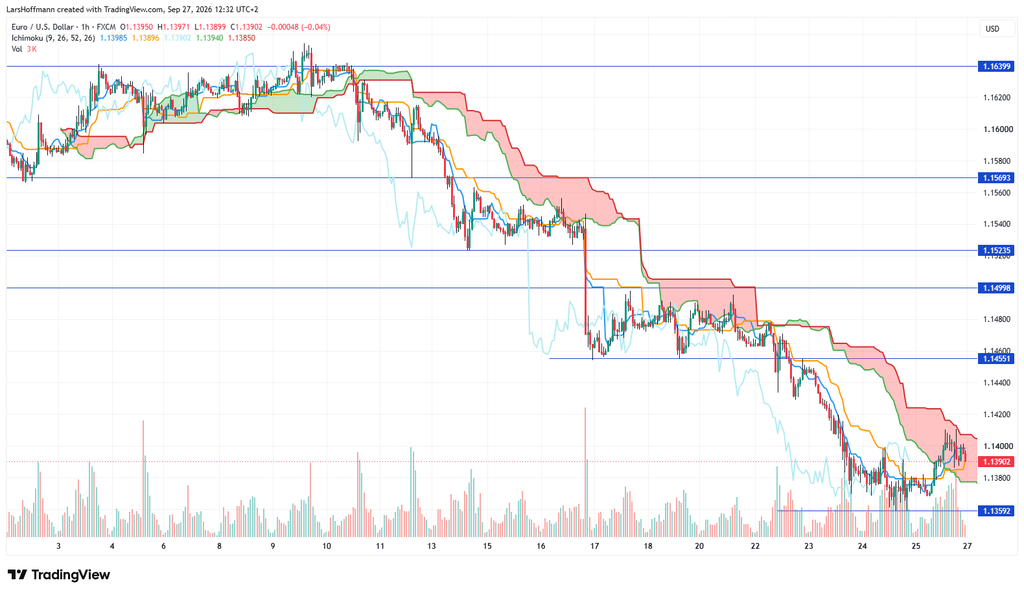
Unter 1,1325 könnte sich der Abverkauf sogar verstärken. Das Ziel könnte dann 1,1155 sein. Einen dramatischen Einbruch erwarte ich nicht, weil die EZB ebenfalls unter Druck steht und ähnliche Signale wie die Fed sendet.
Zinsen steigen – der Markt bleibt gelassen
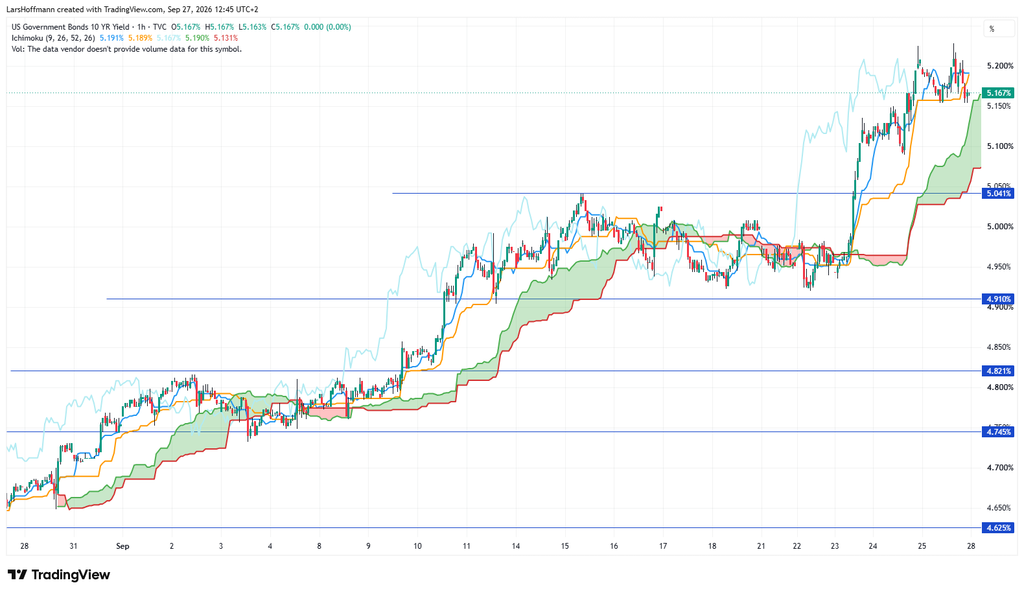
Erstaunlich ist in diesem Zusammenhang die Gelassenheit der Marktteilnehmer an den Aktienbörsen. Die US-Anleihe mit 10 Jahren Laufzeit schoss am Donnerstag deutlich über die Fünf-Prozent-Marke und etablierte sich dort.
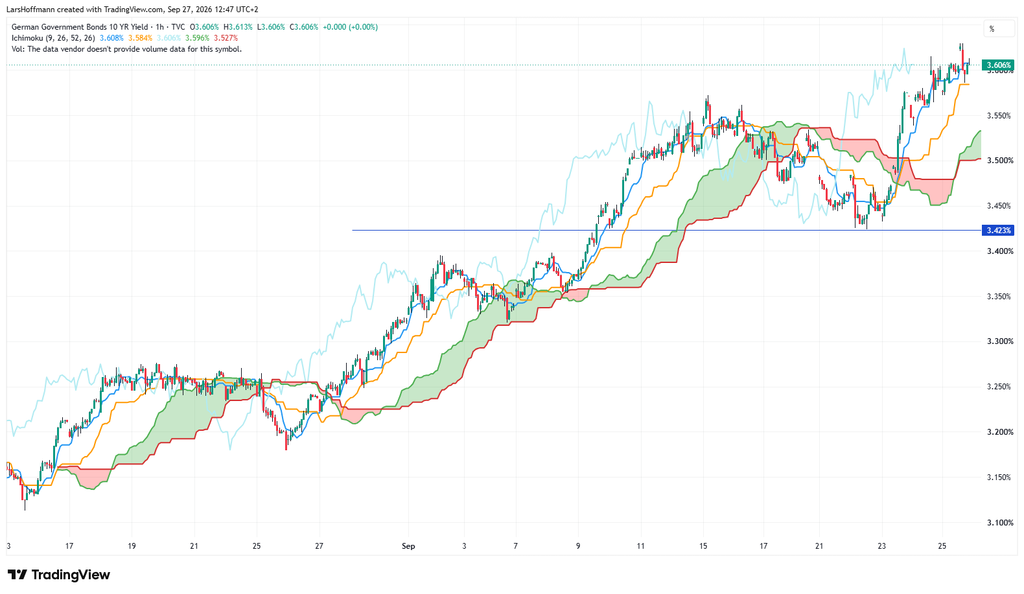
Nicht so dynamisch zog die deutsche Anleihe an. Sie stieg nur kurzfristig über 3,6 Prozent.
Deutschlands Wirtschaft wächst, aber…
Für Freude in der zuletzt arg gebeutelten Bundesregierung sorgte das Herbstgutachten der führenden deutschen Wirtschaftsinstitute. Um immerhin 1,3 Prozent soll das BIP nach der Analyse der Spitzenökonomen steigen. Dabei handelt es sich jedoch um keine nachhaltige Konjunkturerholung. Das Wachstum befinde sich auf einem schmalen Pfad, betonen die Wirtschaftswissenschaftler. Der Konjunkturchef des Leibniz-Instituts für Wirtschaftsforschung Halle (IWH) betonte, dass hohe Energiepreise und Strukturprobleme die wirtschaftliche Entwicklung weiterhin belasten.
Die Prognosen für 2027 (1,1 %) und 2028 (0,4 %) zeigen, dass die Ökonomen wenig Hoffnung auf Besserung haben. Neben der robusten Weltkonjunktur und dem KI-Boom trug der kräftig zulegende Staatsverbrauch zum Wachstum bei. Positiv war zudem, dass die gestiegenen Energiepreise bisher nicht auf die Verbraucherpreise übergesprungen sind. Dass dies so bleibt, dürfte eher unwahrscheinlich sein. Als Risiko sehen die Wirtschaftsinstitute die steigende Staatsverschuldung. Die Neuverschuldung beträgt 2026 4,1 Prozent des BIP und soll bis 2028 auf 4,7 Prozent steigen. Die Grenze des Maastrichtvertrags liegt übrigens bei 3,0 Prozent.
Schwache Investitionstätigkeit
Aktuell handelt es sich um keinen breit angelegten Wirtschaftsaufschwung. Die Wirtschaftsforscher stellten fest, dass der private Verbrauch moderat steigen wird. In der Bauwirtschaft wird die Tätigkeit allmählich steigen. Trotzdem verweisen die Ökonomen darauf, dass die private Investitionstätigkeit weiterhin schwach bleibt. Die Idee der Bundesregierung, mit staatlichen Investitionen privates Kapital anzulocken, funktioniert bisher nicht.
Der ifo-Geschäftsklimaindex legte im September leicht zu. Die 89,9 Punkte bedeuten ein Mehr-als-drei-Jahre-Hoch. In die Freude mischte sich jedoch die Sorge um den Konsum. Die GfK maß für ihren Konsumklimaindex –30,6 Punkte. Dies war der schlechteste Wert seit fünf Monaten.
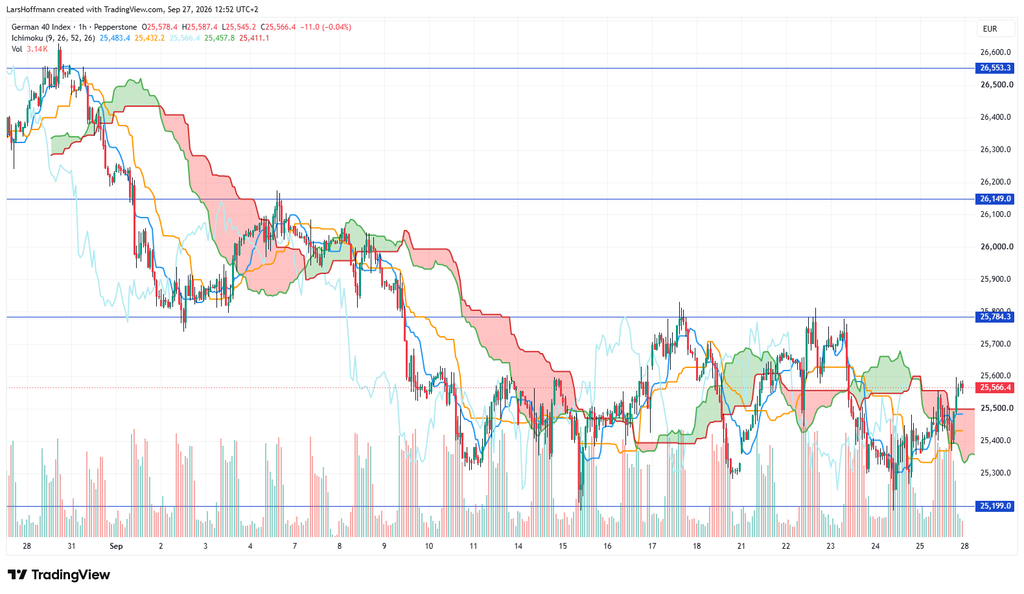
Der DAX schiebt sich weiterhin seitwärts. Auf der Unterseite findet er bei 25.200 Punkten Support. Oben scheinen die Bullen aktuell nicht über die 25.785 hinauszukommen.
Schweizer Nationalbank hält still
Die Schweizer Nationalbank (SNB) beließ den Leitzins erwartungsgemäß bei 0,0 Prozent. Während in den Nachbarregionen die Inflation zum großen Problem geworden ist, liegt die Teuerung in der Eidgenossenschaft bei lediglich 0,8 Prozent. Damit liegt sie im Zielbereich, den die SNB mit 0,0 bis 2,0 Prozent angibt. Trotzdem sah der Notenbankpräsident Martin Schlegel hohe Unsicherheiten. Analysten rechnen damit, dass die Teuerung auch die Schweiz erreicht. Der Markt rechnet Ende des Jahres oder im Januar 2027 mit dem ersten Zinsschritt.
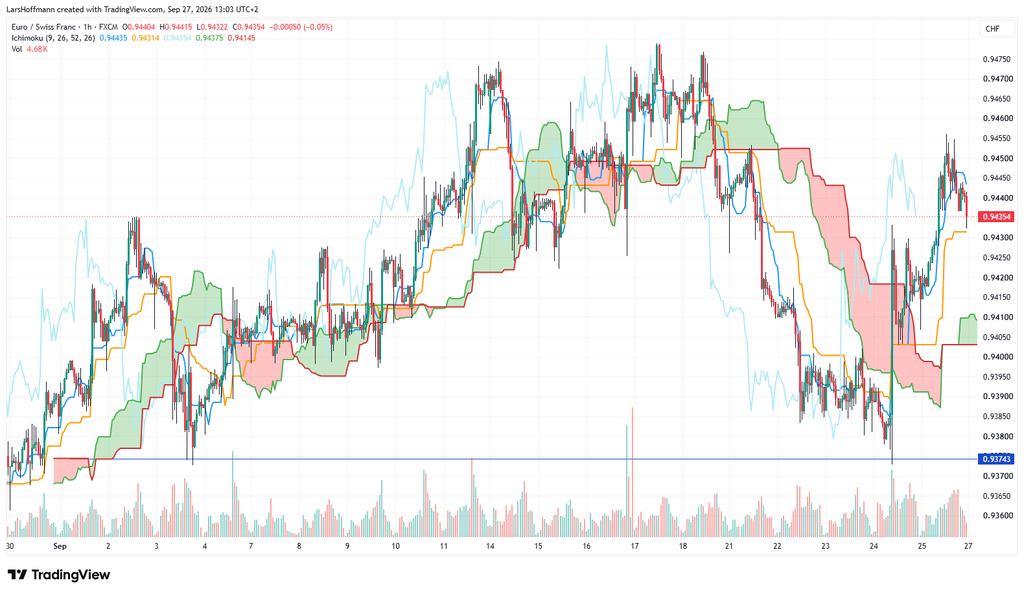
EUR/CHF kam in dieser Woche unter Druck, verteidigte jedoch die Unterstützung bei 0,9375.
Deutsche Einkaufsmanagerindizes deuten auf Wachstum
Nicht nur die Wirtschaftsinstitute zeigten sich zuletzt optimistischer. Die Einkaufsmanagerindizes zeigen ebenfalls Optimismus. Dieser sank zwar im verarbeitenden Gewerbe von 54,3 auf 53,8 Punkte, zeugt jedoch weiterhin von einem soliden Wachstum. Auch der Dienstleistungssektor findet auf die Wachstumsspur zurück. Nach 49,7 steht der EMI nun bei 52,9 Punkten und damit deutlich über der Wachstumsschwelle. Die Indizes aus der Eurozone präsentierten ebenfalls Zuversicht. Sehr schwache Zahlen kamen von den Autozulassungen in Europa.
Interessante Zahlen gab es vom australischen Arbeitsmarkt. Die Zahl der Erwerbstätigen stieg im August um 39.500 Menschen. Trotzdem stieg die Arbeitslosenquote von 4,5 auf 4,6 Prozent. Was zunächst negativ aussieht, ist bei näherer Betrachtung positiv. Die Erwerbsquote stieg leicht. Dies deutet darauf hin, dass mehr Menschen die Hoffnung haben, wieder einen Job zu finden. Sie haben sich deshalb arbeitssuchend gemeldet.
Rohölpreis sinkt
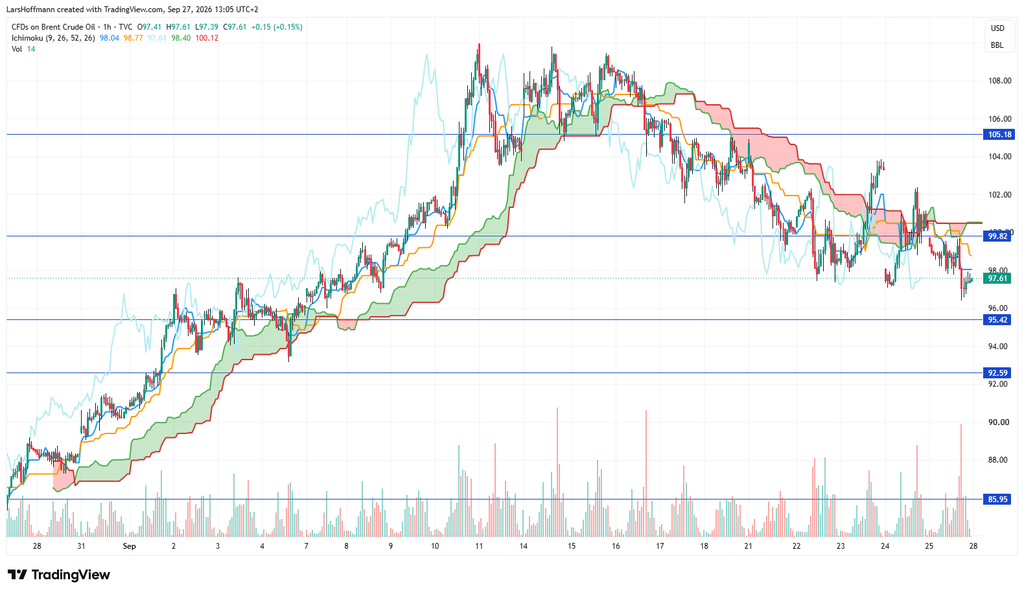
Einen wichtigen Impuls für die neuen Rekorde am Aktienmarkt setzte der Rohölpreis. Die Sorte Brent sank unter die 100-Dollar-Marke. Weitere Unterstützungen dürften bei 95,40/92,60 zu finden sein.
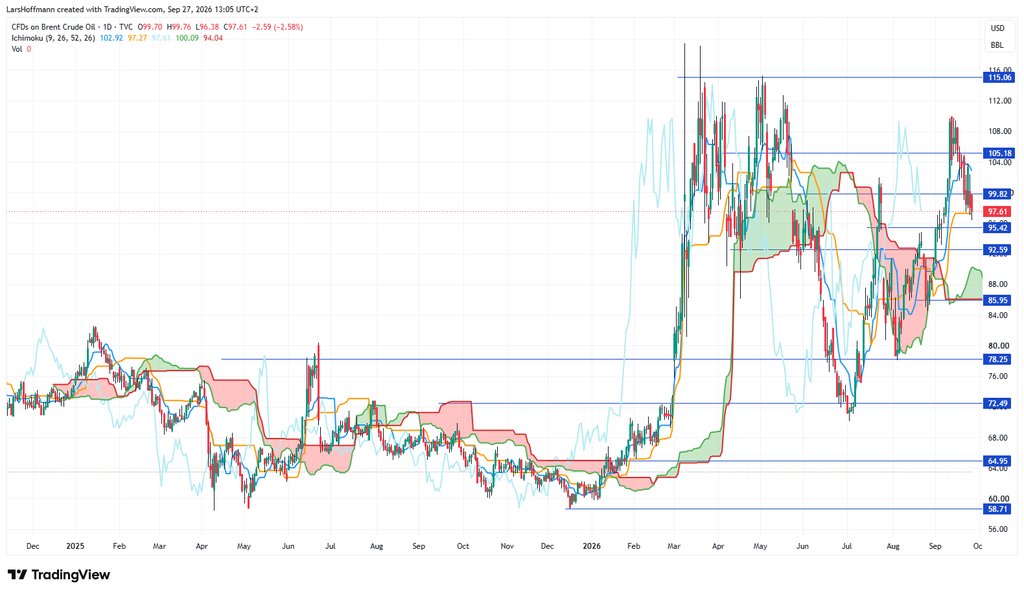
Nachhaltig ist der Trend nicht. Der Dailychart zeigt, dass die Wolkenunterkante erst um 86 Dollar wartet. Bisher handelt es sich wohl eher um eine Konsolidierung. Die Straße von Hormus ist weiterhin nicht frei passierbar, weshalb eine deutliche Entspannung unwahrscheinlich ist.
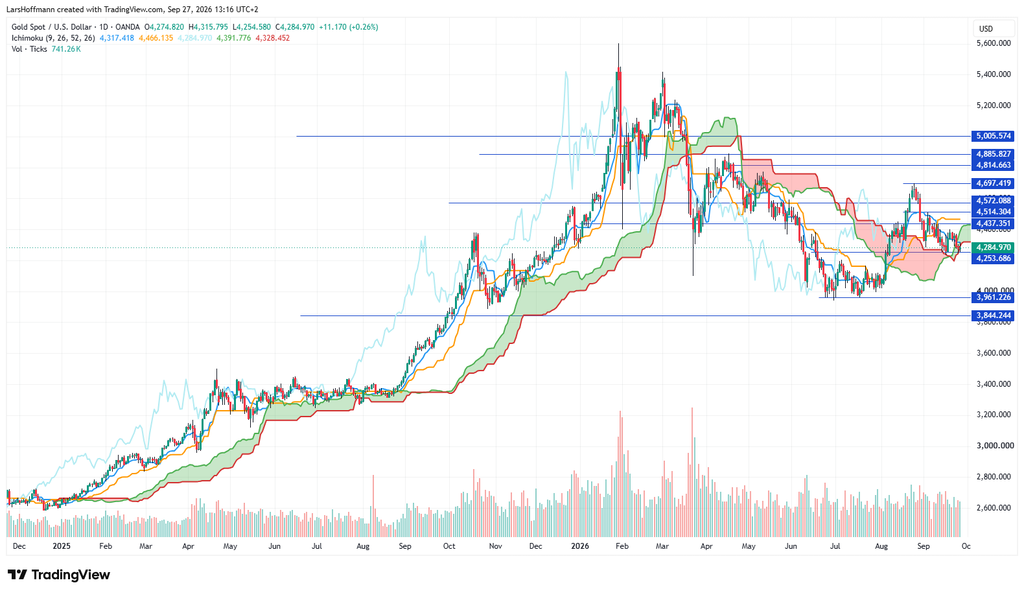
Die Erwartung auf höhere Zinsen drückt den Goldpreis. Bisher hält die Unterstützung bei 4.250 Dollar. Die Spitzen von Erholungen werden jedoch immer kürzer, sodass ein Bruch möglich bleibt.
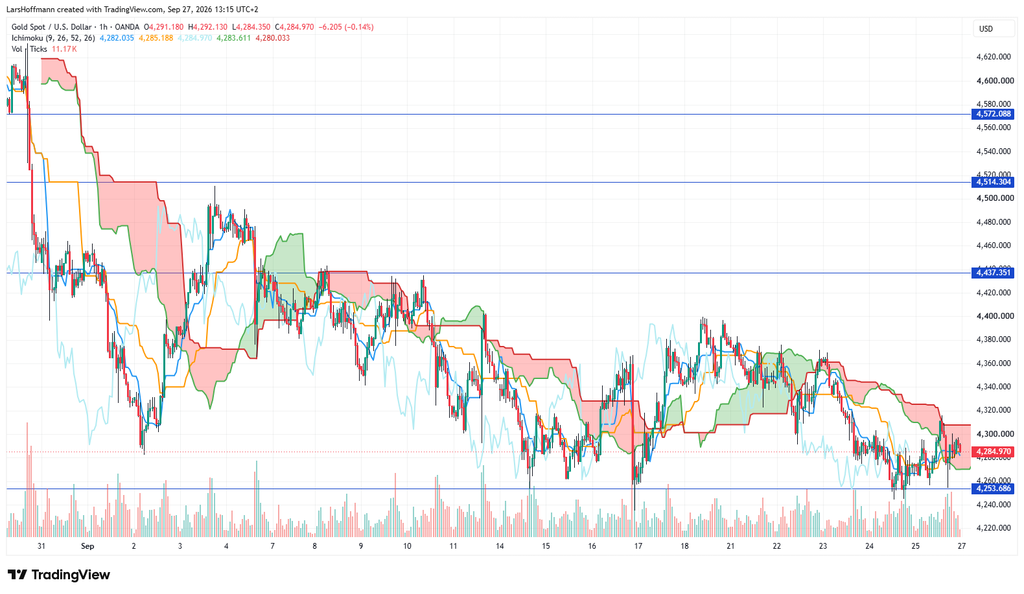
Ein Ziel könnte knapp unter 4.000 Dollar liegen.
Der Bitcoin versucht weiterhin, über den Widerstand bei 84.325 Dollar zu kommen. Gelingt dies, könnte man von einer Bodenbildung sprechen. Erste Bullenziele signalisiert der Ichimoku bei 100.000 und 116.000 Dollar. Support findet die Kryptowährung weiterhin bei 62.275/57.800 Dollar.
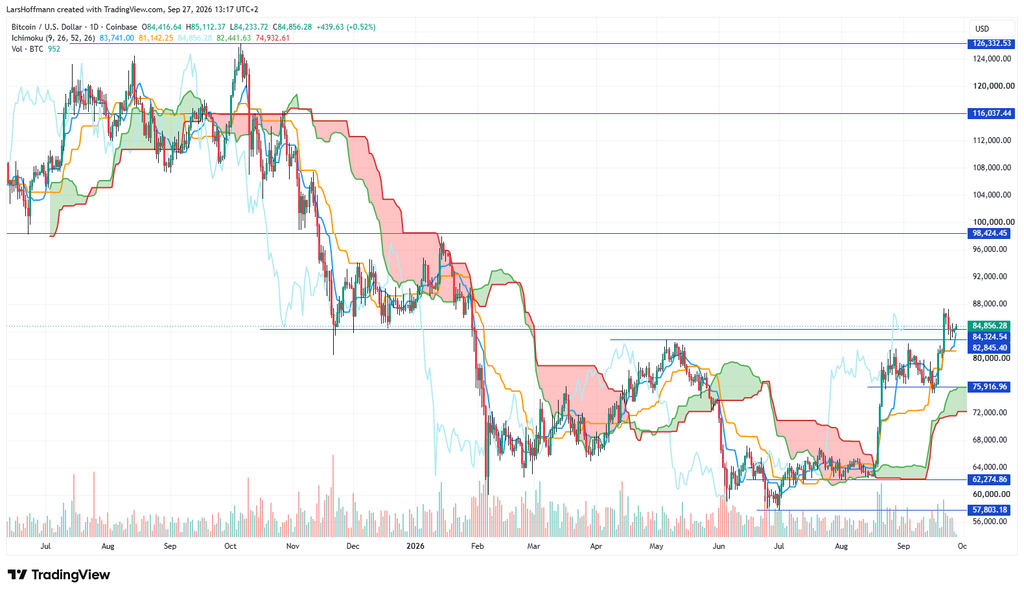
Die Erholung im Bitcoin setzte in der vergangenen Woche ein, als die US-Börsenaufsicht SEC erlaubte, Aktien zu tokenisieren und über On-Chain-Pools zu handeln.
Ausblick
Neben den Non-Farm-Payrolls in den USA werden auch die deutschen Arbeitsmarktdaten veröffentlicht. Zudem meldet China vor der Goldenen Woche die Einkaufsmanagerindizes. Die Termine im Überblick.
Dienstag
06:30 Australien: Zinsentscheidung11:00 Eurozone: Wirtschaftsstimmung
16:00 USA: Verbraucherstimmung, JOLTS-Stellenreport
Mittwoch
01:30 Japan: Industrieproduktion03:30 Australien: Wirtschaftsdaten der Reserve Bank of Australia
03:30 China: Einkaufsmanagerindizes für große Staatsbetriebe
03:45 China: Caixin-Einkaufsmanagerindizes (vornehmlich Privatsektor)
08:00 Großbritannien: BIP
08:00 Deutschland: Einzelhandelsumsätze
09:55 Deutschland: Arbeitsmarktdaten
14:00 Deutschland: Verbraucherpreisindex
14:15 USA: ADP-Arbeitsmarktbericht
14:30 USA: PCE-Kernrate Preisindex, BIP, realer persönlicher Konsum, persönliches Einkommen
15:45 USA: Chicago Einkaufsmanagerindex
Donnerstag
Feiertag in China (Beginn der Goldenen Woche zum Nationalfeiertag) und Hongkong01:50 Japan: Tankan-Indizes
03:30 Australien: Handelsbilanz
09:55 Deutschland: Einkaufsmanagerindex verarbeitendes Gewerbe
10:00 Eurozone: Einkaufsmanagerindex verarbeitendes Gewerbe
10:30 Großbritannien: Einkaufsmanagerindex verarbeitendes Gewerbe
11:00 Eurozone: Arbeitsmarktdaten
16:00 USA: ISM-Einkaufsmanagerindex verarbeitendes Gewerbe
Freitag
Feiertag in China01:30 Japan: Arbeitsmarktdaten
11:00 Eurozone: Verbraucherpreisindex
14:30 USA: Non-Fram-Payrolls (Arbeitsmarktdaten)
16:00 USA: Auftragseingänge
Titelbild: Gerd Altmann from Pixabay
Share this content:



Kommentar abschicken